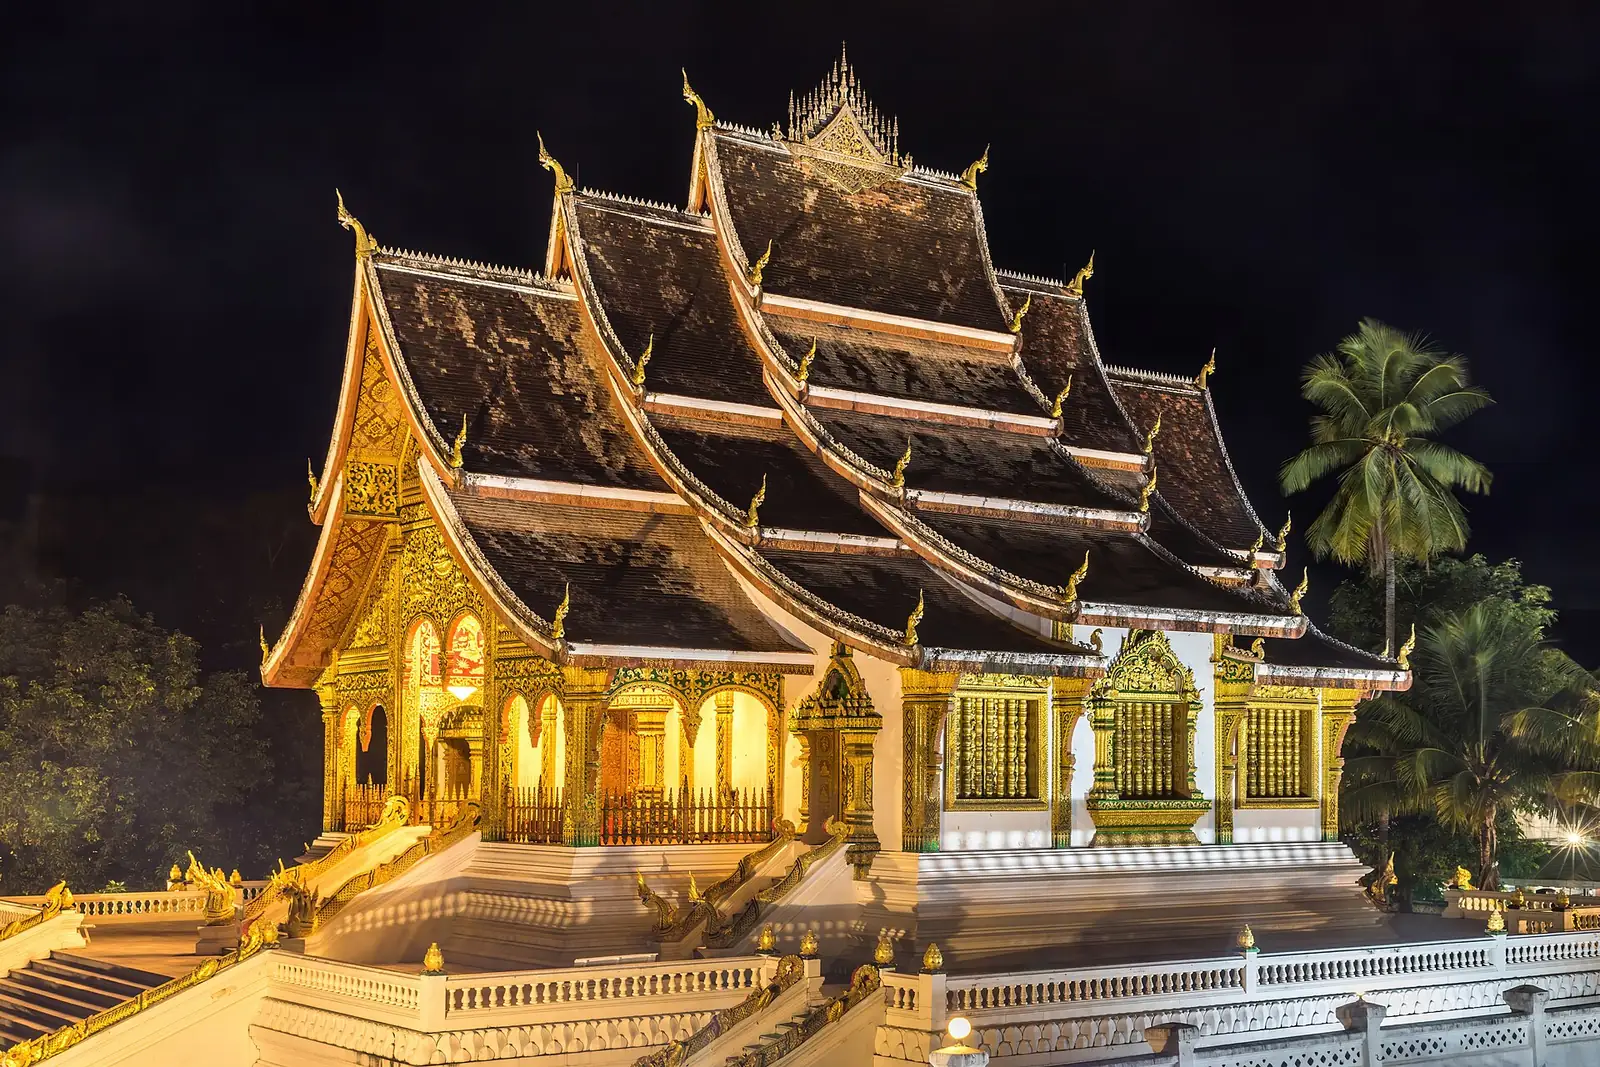
ラオスへの移住
当ガイドではラオスへの移住方法が7件あります:投資家ルート3件, 支払いで滞在するルート1件, 就労ビザ2件, 留学ビザ1件。
デジタルノマドビザはありません。 最も低い投資額:Investor long stay · $15M、$15Mから。 に公的情報源で確認済み。
ラオスには、投資、就労または就学する外国人向けのいくつかの明確なルートがあり、それぞれ特定の目的に結び付いています。規則は記録に定められており、所得、投資および滞在期間の数字はウェブサイトによって挿入されます。
投資 · 3

SEZ不動産所有者ビザ
必要な資産: $100k+
Investor business visa
初回の滞在: 1年
Investor long stay · $15M
必要な投資: $15Mから
リタイア・預貯金で滞在 · 1

Long-term visa I-B3
必要な預貯金: $20kから
就労 · 2

Expert visa E-B2
技術スタッフビザ
初回の滞在: 1年
留学 · 1

税金
促進された投資は、収益が発生した年から利益税の免除を受けることができます。期間は、ゾーンとセクターによって異なります。促進されたセクターの専門家は、軽減された税率で個人所得税の優遇措置を受けられる場合があります。
特別制度
促進された投資に対する利益税の免除
税の軽減
詳細
- 課税対象:投資企業の利益(法人利益税)
ゾーン1の促進された投資は最長10年、ゾーン2は最長4年の利益税免除を受けます。記載された促進セクターについては、追加の年数があり、収益が発生した年から始まります。
課税対象
投資企業の利益(法人利益税)。
適用対象
- 投資促進法の第9条および第10条に基づく、促進されたセクターまたはゾーンへの投資。
適用除外
- 免除が終了した後は、所得税法が適用されます。
税務上の居住
企業に適用されます。ゾーンは5年ごとに再評価されます。
ビザ
投資家ビザとは独立しています。
その他の税
付加価値税(VAT)の優遇措置は付加価値税法に従い、適格な設備と投入物については関税の免除があります。
に公的情報源で確認変更履歴
特別制度
促進されたセクターの専門家に対する個人所得税の優遇措置
税率5%
通常のルール
ラオスの個人所得税:月額の雇用所得に対する累進的な 0〜25%(所得税法 第88/NA号)
累進税率
詳細
- 対象者:ラオスで就労して所得を得る外国人は、ラオスで所得税を支払います
- 上限:LAK 2.5M/月 ≈ $110
月額の雇用所得が LAK 2,500,000 (≈ $110) までは 0%、それを超える部分には 5% から 25% の累進税率が適用されます。ラオスで働く外国人の所得はラオスで課税され、海外から支払われる外国人は、1年に183日を超えて滞在した場合にラオスで課税されます。
課税対象
月額の雇用所得(給与、賃金、残業手当、手当、賞与およびその他の給付)。LAK の月次税率表:2,500,000 まで 0%;2,500,000 超から 5,000,000 まで 5%;5,000,000 超から 15,000,000 まで 10%;15,000,000 超から 25,000,000 まで 15%;25,000,000 超から 65,000,000 まで 20%;65,000,000 超 25%。帯の境界は、政府が定める最低賃金に応じて調整されます。最高限界税率は ratePercent で示されています。
適用対象
- ラオスで就労して所得を得る外国人は、ラオスで所得税を支払います。
- ラオスで働くが海外で支払いを受ける外国人は、租税条約により二重課税が回避されない限り、年内に、連続しているか否かを問わず183日を超えてラオスに滞在した場合、ラオスで所得税を支払います。
- 海外で働き所得を得る、ラオスに住所を有する者は、租税条約により二重課税が回避されない限り、ラオスで所得税を支払います。
- 開始日:法律の第74条は、官報で公布され公示された時点から2025年9月1日を開始日と定めています。公布の政令は2025年8月6日付です。官報の公示日は、2026年10月12日に公式のページで確認できませんでした。本法は、2019年6月18日付の第67/NA号の法律に代わるものです。
適用除外
- 政府が定める最低賃金までの給与およびその他の所得は、所得税が免除されます。
- 非居住者(ラオスに住所を有しない者)は、第48条に基づき課税されます:給与および類似の所得には累進的な 0〜25% の税率表、取締役および芸術家の報酬、配当、利息、賃料、手数料およびコンサルティング料には 10%、教育、研究および使用料には 5%。
上限
- 月額LAK 2,500,000 (≈ $110) · 0% で課税される月額所得
- 月額LAK 5,000,000 (≈ $230) · 5% の帯の終わり;LAK 15,000,000 (≈ $680) まで 10% が適用されます。
- 月額LAK 15,000,000 (≈ $680) · 10% の帯の終わり;LAK 25,000,000 (≈ $1,130) まで 15% が適用されます。
- 月額LAK 25,000,000 (≈ $1,130) · 15% の帯の終わり;LAK 65,000,000 (≈ $2,930) まで 20% が適用されます。
- 月額LAK 65,000,000 (≈ $2,930) · この金額を超える月額所得には 25% が適用されます。
国内での日数
- 年内、連続しているか否かを問わずで183日超 · ラオスで働くが海外で支払いを受ける外国人は、ラオスの所得税の納税義務を負います(所得税法 第32条)。
税務上の居住
住所を有する者は、租税条約に従い、ラオス国内外で得た所得に課税されます。外国人は、ラオスで得た所得、および1年に183日を超えて滞在した後に海外で支払われた給与に課税されます。
ビザ
税は就労所得と滞在実態に従い、ビザの種類によるものではありません。促進分野の専門家は、「Personal income tax incentive for specialists in promoted sectors」の5%税率の対象となる場合があります。
その他の税
付加価値税および社会保険料は別々に適用されます。
に公的情報源で確認変更履歴
に公的情報源で確認変更履歴
写真で見るラオス
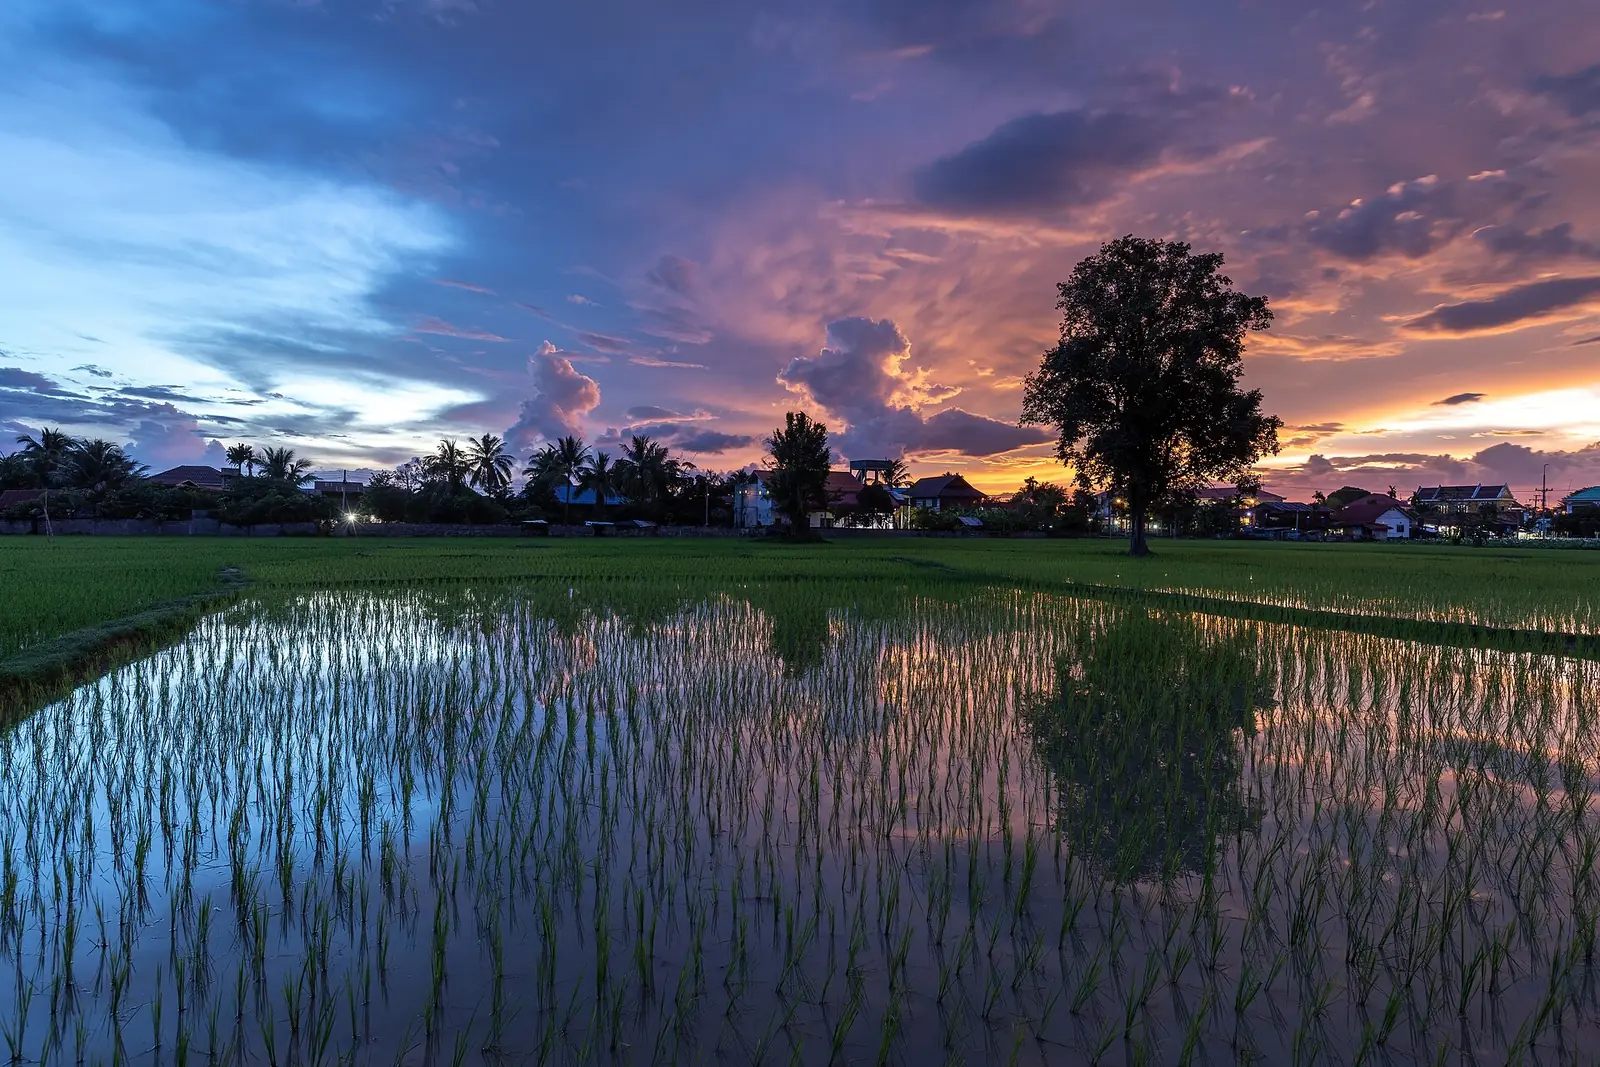
ラオス到着後の最初の手続き
- 入国ビザが、投資家、技術職員または学生という目的に合っていることを確認してください。
- 投資家のルートでは、入国後に滞在許可カードを申請してください。
- 企業および税務登録証明書を、毎年最新の状態に保ってください。
- 就労する場合は、適切な部門を通じて就労許可カードを取得してください。
- 家族は、投資家または技術職員の手続きに含めることができます。
よくある質問
ラオスの居住権にはいくら投資が必要ですか?
ラオスには投資家ルートが3件あります。 SEZ不動産所有者ビザは資産として$100,000以上が必要と初回の滞在期間が10年で、更新可能です。 Investor business visaは初回の滞在期間が1年で、更新可能です。 Investor long stay · $15Mは投資として$15,000,000からが必要と初回の滞在期間が5年で、更新可能です。
預貯金や年金でラオスに退職・居住できますか?
ラオスにはリタイア・支払いで滞在するルートが1件あります。 Long-term visa I-B3は預貯金として$20,000からが必要と初回の滞在期間が1年です。
ラオスは外国人にどんな就労ビザを出していますか?
ラオスには就労ビザが2件あります。 技術スタッフビザは初回の滞在期間が1年で、更新可能です。 ほかにExpert visa E-B2があります。
ラオスの留学ビザはどう取得しますか?
ラオスには留学ビザが1件あります。 留学ビザです。
比較する
≈ USDの額は概算です。ExchangeRate-APIの日次参考レート(2026年10月12日付)を使用し、サイト更新時に更新します。
ラオスについてAIに質問 AI
AIアシスタントが、このページの公開記録をもとに回答し、出典を示します。個人の資格を判断することはできません。個人情報は入力しないでください。