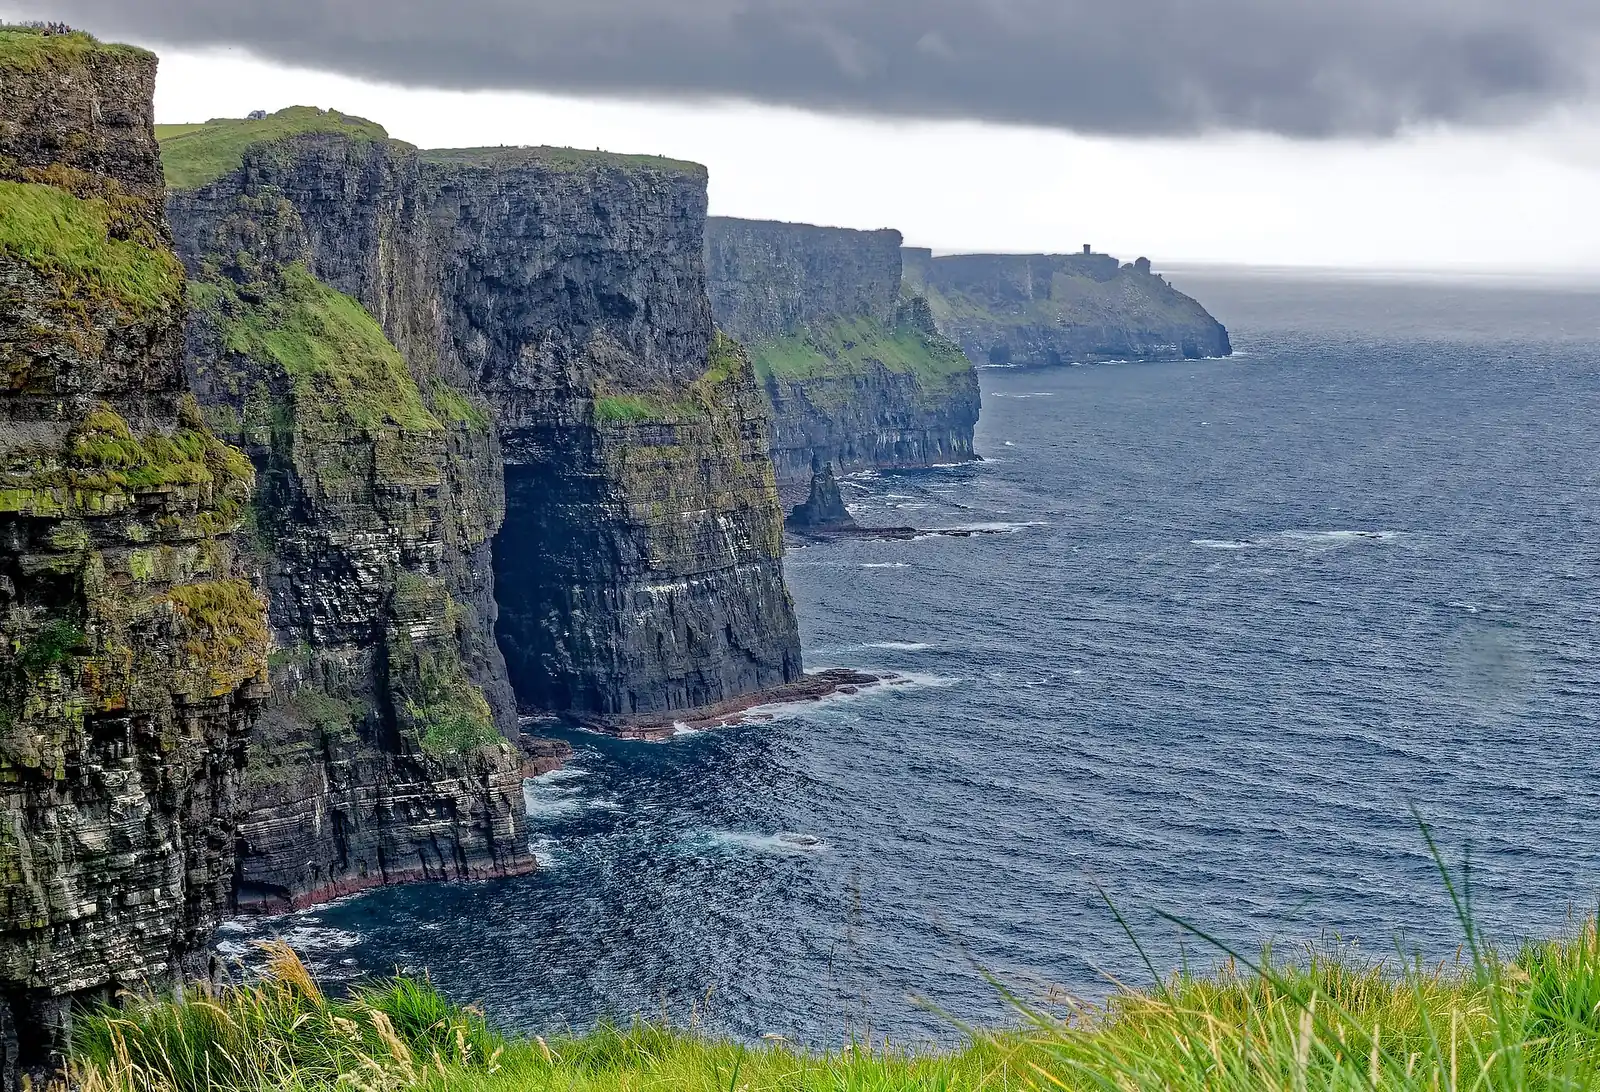
アイルランドへの移住
当ガイドではアイルランドへの移住方法が10件あります:ワーキングホリデービザ1件, 支払いで滞在するルート1件, ビジネス・起業ルート1件, 就労ビザ3件, 留学ビザ1件, 国籍・祖先によるルート1件, 配偶者ビザ2件。
デジタルノマドビザはありません。 新規居住者の税金:アイルランド:アイルランドに住所がない居住者向けの送金主義、送金ベース課税(non-dom)。 に公的情報源で確認済み。
アイルランドには、ワーキングホリデーや就学から就労許可、事業の立ち上げまで、移住を希望する人向けのさまざまなルートがあります。各ルートには固有の要件があり、ここの記録は、誰が申請でき、何が見込まれるかを示しています。
ワーキングホリデー · 1

リタイア・預貯金で滞在 · 1

退職/Stamp 0
必要な収入: €50k+ /年 ≈ $56k
ビジネス・起業 · 1

Start-up Entrepreneur (STEP)
必要な資産: €50k+ ≈ $56k
就労 · 3

Critical Skills permit
必要な収入: €37kから /年 ≈ $41k
General Employment permit
必要な収入: €33kから /年 ≈ $37k
企業内転勤許可
必要な収入: €37kから /年 ≈ $41k
留学 · 1

Student permission
必要な預貯金: €10k+ ≈ $11k
国籍・祖先による · 1

特定の国の国民、または現地にルーツのある人のみが対象です。自由移動とは異なり、いずれも申請が必要です。
配偶者ビザ · 2

市民または永住者と結婚している、またはパートナー関係にある人向けです。
自由移動とビザなし滞在 · 2
税金
税は入国管理とは別です。新規到着者は、一定の日以降に到着した場合、限られた年数にわたり雇用所得の一部を所得税で考慮しないSpecial Assignee Relief Programme(SARP)の恩恵を受けられる場合があります。それ以外の場合は、標準税率区分とそれを超える高税率からなるアイルランドの所得税率が適用され、さらにUSCとPRSIが課されます。
特別制度
Special Assignee Relief Programme(SARP)
税率30%
詳細
- 上限:€125k/年 ≈ $140k
2026年1月1日以降に到着する派遣者については、EUR125,000 (≈ $140,000) から EUR1,000,000 (≈ $1,120,000) までの雇用所得の30%が、最長5年連続(雇用主が90日後に証明する場合は4年)にわたり所得税で考慮されません。派遣は2012年から2030年の課税年度が対象です。
課税対象
所得税のみについて、下限の基準額を超え EUR1,000,000 (≈ $1,120,000) までの、該当する雇用主からの雇用所得。
適用対象
- 雇用主の要請により、その雇用主または関連会社で働くために、2012年から2030年の課税年度にアイルランドに到着すること。雇用主は、二重課税防止条約または租税情報交換協定のある国で設立され、税務上の居住者であること。
- 派遣の直前に、派遣元の雇用主のもとでアイルランド国外で少なくとも6か月間勤務していたこと。
- 最初の派遣日から連続して少なくとも12か月間、アイルランドで職務を遂行すること。
- 到着年の前の5課税年度にわたりアイルランドの税務上の居住者でなかったこと。軽減を請求する各年についてはアイルランドの税務上の居住者であること。
- 2026年以降の到着者については、基本給が年 EUR125,000 (≈ $140,000) 以上(賞与、手数料、手当、株式報酬を除く)であること。PPSNを保有していること。
- 雇用主の証明書を、到着から90日以内(2026年1月1日以降の到着者は180日以内)に歳入庁に提出します。180日以内の場合、最初の年には軽減は受けられません。
適用除外
- USCは全額の給与に課され、軽減はこれには及びません。
- 最長5年連続で、最初の資格のある年から始まります。雇用主の証明が90日後の場合は4年(2026年1月1日以降の到着者)。
上限
- 年額EUR 125,000 (≈ $140,000) · 2026年1月1日以降の到着者の下限の基準額
- 年額EUR 100,000 (≈ $112,000) · 2023年1月1日から2025年12月31日までの到着者の下限の基準額
- 年額EUR 1,000,000 (≈ $1,120,000) · 軽減対象所得の上限
税務上の居住
軽減の年は、到着年からの居住の課税年度です。
ビザ
入国許可とは無関係です。通常は企業内転勤またはクリティカルスキルの許可とともに利用されます。
その他の税
USCとPRSIは全額の給与に課されます。
に公的情報源で確認変更履歴
通常のルール
アイルランドの所得税率
詳細
- 課税対象:区分ごとの課税所得
- 対象者:アイルランドの税務上の居住者
- 上限:€44k/年 ≈ $49k
所得税は、標準税率区分(単身者は EUR44,000 (≈ $49,200))までは20%、それを超える部分は40%です。USCとPRSIは別に課されます。
課税対象
区分ごとの課税所得。
適用対象
- アイルランドの税務上の居住者。
上限
- 年額EUR 44,000 (≈ $49,200) · 単身者の標準税率区分。この額までは20%、それを超える部分は40%
国内での日数
- 課税年度で183日以上 · 課税年度中にアイルランドに183日以上滞在した場合は居住者。
- 当年と前年の合計で280日以上 · 2年間で280日以上滞在し、かつ当年にアイルランドで30日を超えて過ごした場合は居住者。
税務上の居住
居住地は、課税年度の滞在日数で決まります(TCA 1997第819条)。
ビザ
許可の種類とは無関係です。
その他の税
USC、PRSI、付加価値税は別です。
に公的情報源で確認変更履歴
特別制度
アイルランド:アイルランドに住所がない居住者向けの送金主義
税の軽減
詳細
- 課税対象:国外源泉所得(Schedule D Case III)と国外のキャピタルゲインのうち、アイルランドに実際に送金された額
アイルランドに居住するがアイルランドに住所がない個人は、国外源泉所得と国外のキャピタルゲインについて、アイルランドに送金された範囲でのみ課税されます。アイルランド源泉所得は全額課税され、アイルランド国外の雇用の所得は、アイルランド国外で遂行された職務についてのみ送金主義で課税されます。
課税対象
国外源泉所得(Schedule D Case III)と国外のキャピタルゲインのうち、アイルランドに実際に送金された額。アイルランド源泉所得とアイルランドでのキャピタルゲインは、発生主義により通常の税率で課税されます(歳入庁の2026年の例では、標準税率区分で20%、高税率で40%)。
適用対象
- 当該課税年度にアイルランドの居住者であり、国に住所がないことを歳入庁に納得させること(TCA 1997第71条)。
適用除外
- アイルランド国内で遂行された、アイルランド国外の雇用の職務は、発生主義でSchedule Eにより課税されます。
- 英国源泉所得は発生主義で課税されます(FA 2008第18条)。
- その他の法定の例外は、マニュアルの第7部に記載されています。
国内での日数
- 課税年度で183日以上 · 課税年度中にアイルランドに183日以上滞在した場合は居住者。
- 当年と前年の合計で280日以上 · 2年間で280日以上滞在し、かつ当年にアイルランドで30日を超えて過ごした場合は居住者。
税務上の居住
居住地はTCA 1997第819条に基づく滞在日数で決まります。住所は別の一般法上の概念です。
ビザ
ビザには結びついていません。SARPは別個の雇用所得の軽減措置です。
その他の税
USCとPRSIは独自の規則に従います。歳入庁のマニュアルは、送金主義は国外のキャピタルゲインにも適用できると記しています。
に公的情報源で確認変更履歴
に公的情報源で確認変更履歴
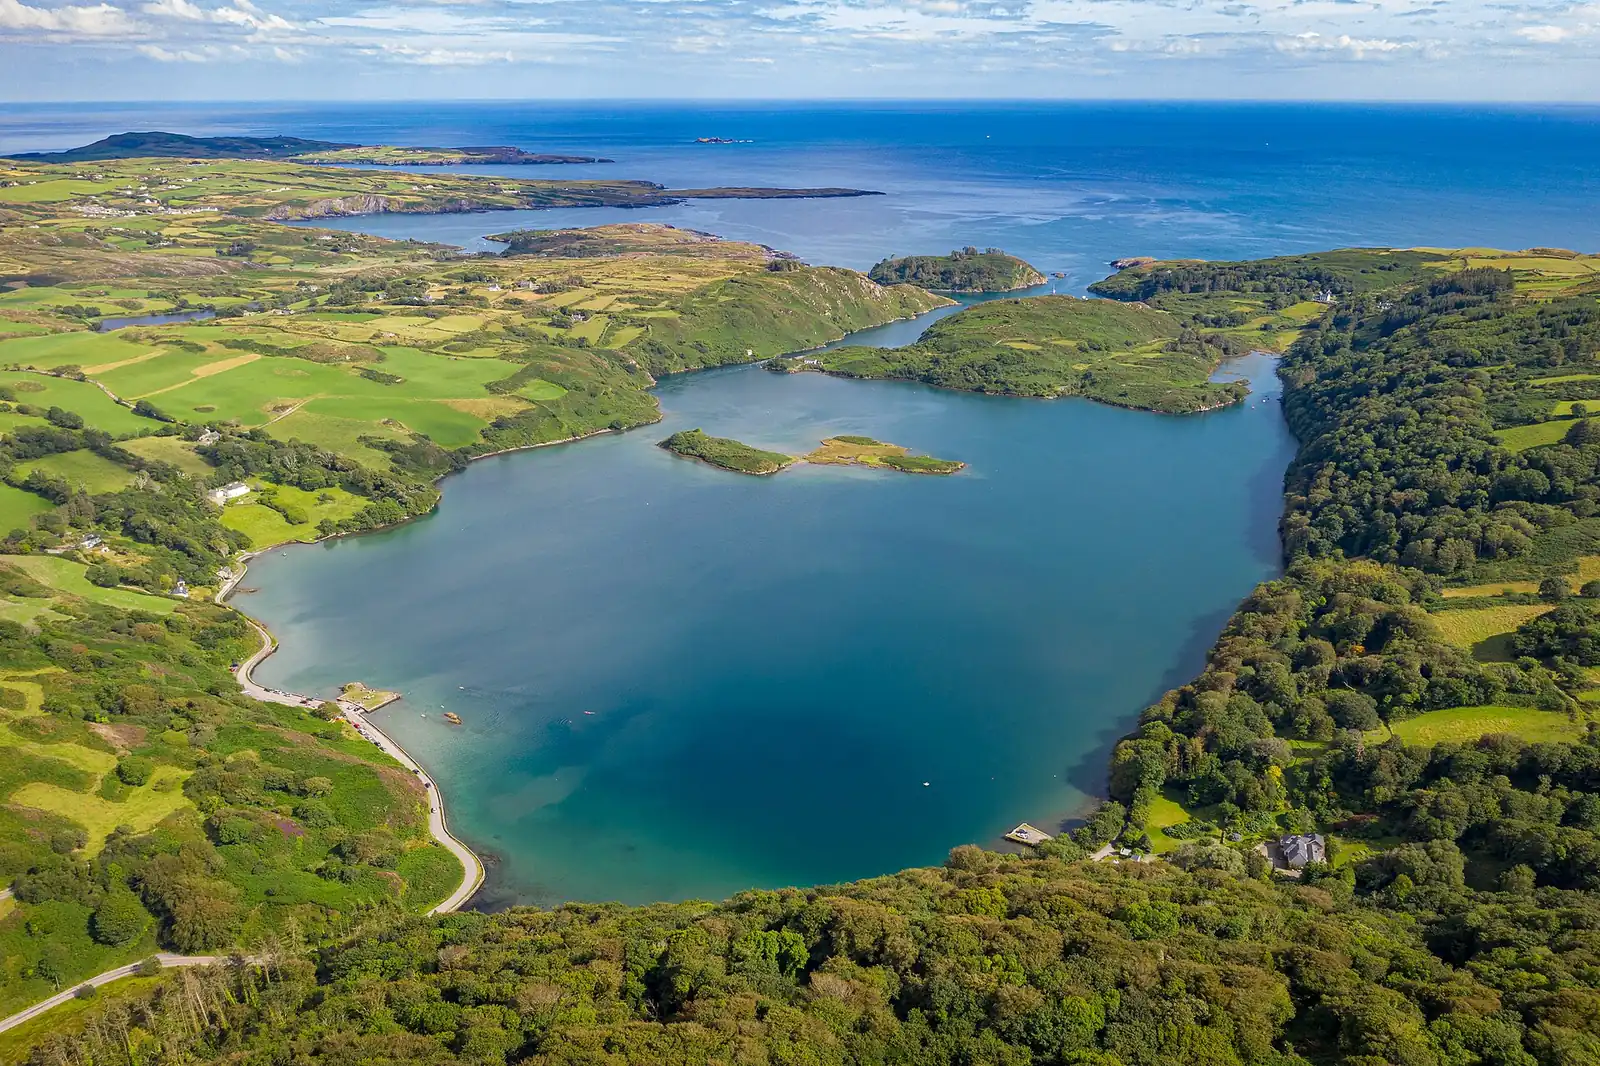
写真で見るアイルランド
後で見る · 1
就労
Graduate programme
初回の滞在: 1年
永住への道 · 1
- 帰化 · Irish citizenship by descent and registration in the Foreign Births Register (Irish Nationality and Citizenship Act 1956, sections 7 and 27)
アイルランド到着後の最初の手続き
- ルートに応じて必要とされる医療保険を手配してください。
- 登録のために、アイルランドの住所の証明を提出してください。
- 日常の銀行取引のために、アイルランドの銀行口座を開設してください。
- 許可に応じて必要とされるとおり、入国管理当局に登録してください。
- 学生は、授業に必要な割合以上出席し、認められた試験を受けてください。
- 就労許可の保持者は、指定された雇用主のもとで就労を開始し、許可の条件に従ってください。
よくある質問
アイルランドにワーキングホリデービザはありますか?
はい。アイルランドにはワーキングホリデービザが1件あります。 ワーキングホリデーは預貯金としてHKD 40,000 (≈ $5,100)以上が必要と初回の滞在期間が1年です。
預貯金や年金でアイルランドに退職・居住できますか?
アイルランドにはリタイア・支払いで滞在するルートが1件あります。 退職/Stamp 0は収入として年額EUR 50,000 (≈ $55,900)以上が必要です。
事業を始めてアイルランドに移住できますか?
アイルランドにはビジネス・起業ルートが1件あります。 Start-up Entrepreneur (STEP)は資産としてEUR 50,000 (≈ $55,900)以上が必要と初回の滞在期間が2年で、更新可能です。
アイルランドは外国人にどんな就労ビザを出していますか?
アイルランドには就労ビザが3件あります。 Critical Skills permitは給与として年額EUR 36,848 (≈ $41,200)からが必要と初回の滞在期間が2年で、更新可能です。 General Employment permitは給与として年額EUR 32,691 (≈ $36,500)からが必要と初回の滞在期間が2年で、更新可能です。 企業内転勤許可は給与として年額EUR 36,605 (≈ $40,900)からが必要と初回の滞在期間が2年で、更新可能です。
アイルランドの留学ビザはどう取得しますか?
アイルランドには留学ビザが1件あります。 Student permissionは預貯金としてEUR 10,000 (≈ $11,200)以上が必要です。
国籍や祖先をもとにアイルランドの居住権を得られますか?
はい。アイルランドには国籍・祖先によるルートが1件あります。 血統によるアイルランド国籍です。
アイルランドで配偶者やパートナーのもとに移れますか?
はい。アイルランドには配偶者ビザが2件あります。 居住者の配偶者は収入として年額EUR 30,000 (≈ $33,500)以上が必要です。 国民の配偶者は収入としてEUR 40,000 (≈ $44,700)からが必要です。
アイルランドには新規居住者向けの特別な税制度がありますか?
はい:アイルランド:アイルランドに住所がない居住者向けの送金主義。アイルランドに居住するがアイルランドに住所がない個人は、国外源泉所得と国外のキャピタルゲインについて、アイルランドに送金された範囲でのみ課税されます。ビザとは別の制度で、独自の条件があります。
比較する
≈ USDの額は概算です。ExchangeRate-APIの日次参考レート(2026年10月12日付)を使用し、サイト更新時に更新します。
アイルランドについてAIに質問 AI
AIアシスタントが、このページの公開記録をもとに回答し、出典を示します。個人の資格を判断することはできません。個人情報は入力しないでください。