キプロスへの移住
当ガイドではキプロスへの移住方法が15件あります:ノマド・リモートワークビザ1件, 投資家ルート4件, 支払いで滞在するルート1件, ビジネス・起業ルート4件, 就労ビザ2件, 留学ビザ1件, 配偶者ビザ2件。
リモートワーカー:デジタルノマド許可、€3,500+ /月 ≈ $3,910。 最も低い投資額:PR · €300k fund units、€300k+ ≈ $335k。 新規居住者の税金:特別防衛拠出金の対象外となる、住所を有しない居住者(20年のうち17年)、Non-dom(20年のうち17年)。 に公的情報源で確認済み。
キプロスには、投資に基づく永住から、リモートワーカーや退職者向けの一時的な許可まで、EU域外の国籍者向けの居住ルートがあります。各ルートにはそれぞれ条件があり、ここの記録には、誰を対象としているか、そして何に留意すべきかが示されています。
ノマド・リモートワーク · 1

投資 · 4

PR
必要な投資: €300k+ ≈ $335k
リタイア・預貯金で滞在 · 1

国外収入のある退職者
必要な収入: €9,568+ /年 ≈ $11k
ビジネス・起業 · 4

就労 · 2

留学 · 1

学生許可
初回の滞在: 1年
詳細
Temporary residence permit for students
- 更新可
- オーストリア, ベルギー +29のパスポートは対象外
- 就労:制限あり
認定された教育機関に入学が認められた、フルタイムの高等教育の学生。 1
提示と支払いが必要なもの
- 手数料EUR 70 (≈ $78) · 入国許可と在留許可の申請で、Alien Registration Certificateを含めてEUR140 (≈ $160)。 1
- 手数料EUR 55 (≈ $61) · 在留許可の発行または更新、または資格の変更。 1
- 手数料EUR 70 (≈ $78) · Aliens Registerへの登録で、初回登録のみです。在留許可とAlien Registration Certificateを合わせてEUR 125 (≈ $140)です。 1
要件
- 申請者は第三国国民です。 1
- 申請者が、認定された高等教育の資格に至るフルタイムの課程に入学を認められていること。 1
- 教育機関は、教育省に登録されているか、教育省に認められている必要があります。 1
- 手数料:入国および在留許可でEUR70 (≈ $78)(ARCを含めるとEUR140 (≈ $160))、発行または更新でEUR55 (≈ $61)。 1
- 教育機関が入国許可の申請を提出し、すでにキプロスにいる訪問者は申請できません。 1
- 到着から7日以内に、Aliens Registerに登録し、一時在留許可を申請します。 1
- 入国許可は1か月以内、在留許可は3か月以内に審査されます。 1
- 許可は最長1年間で、十分な進捗のもとで学業が続く限り、毎年更新されます。 1
- 修士レベル以上の資格を持つ卒業生は、仕事を探すか事業を立ち上げるために、最長12か月間滞在できます。 1
- 学生の就労は、労働・社会保険大臣の命令に定められた職業と分野に限られます。 1
滞在
- 許可は最長1年間で、学業が修了するまで毎年更新できます。レベル7の資格を持つ卒業生は、仕事を探すか事業を始めるために最長12か月間滞在できます。
- 当初の許可滞在期間:12か月。
- 更新可能。更新時に有効な条件が適用されます。
国籍
第三国国民。 対象外:オーストリア, ベルギー, ブルガリア, スイス, キプロス, チェコ, ドイツ, デンマーク, エストニア, スペイン, フィンランド, フランス, ギリシャ, クロアチア, ハンガリー, アイルランド, アイスランド, イタリア, リヒテンシュタイン, リトアニア, ルクセンブルク, ラトビア, マルタ, オランダ, ノルウェー, ポーランド, ポルトガル, ルーマニア, スウェーデン, スロベニア, スロバキア。
就労
学業の時間外に、週20時間まで、授業の休暇中は週38時間までの有給の就労ができますが、労働大臣の命令に定められた職業と分野に限られ、地区労働事務所が承認した雇用契約に基づく必要があります。
に公的情報源で確認2026年10月12日に記録を訂正変更履歴
配偶者ビザ · 2

市民または永住者と結婚している、またはパートナー関係にある人向けです。
自由移動とビザなし滞在 · 1
税金
キプロスは居住者の全世界所得に課税し、個人所得税の区分は非課税の基準額から始まります。配当と利子に対する特別防衛拠出金は住所の状況によって決まり、これは税務上の居住の年数によって判断されます。
通常のルール
2026年からの個人所得税の税率表(EUR 22,000は非課税)
詳細
- 課税対象:税務上の居住者の年間課税所得です
- 上限:€22k/年 ≈ $25k
2026課税年度から、課税所得の最初のEUR22,000 (≈ $24,600)は0%で課税され、その後はEUR32,000 (≈ $35,700)まで20%、EUR42,000 (≈ $46,900)まで25%、EUR72,000 (≈ $80,400)まで30%、それを超える部分は35%です。
課税対象
税務上の居住者の年間課税所得です。
適用対象
- 税務上の居住者である個人:課税年度にキプロスに183日を超えて滞在した場合、または60日ルール。
上限
- 年額EUR 22,000 (≈ $24,600) · 0%の非課税区分
- 年額EUR 32,000 (≈ $35,700) · 20% の区分の上限
- 年額EUR 42,000 (≈ $46,900) · 25%区分の上限
- 年額EUR 72,000 (≈ $80,400) · 30%区分の上限、それを超える部分は35%
国内での日数
- 課税年度で183日超 · 課税年度に、合計で183日を超える期間キプロスに滞在すること。
- 課税年度で60日以上 · 60日ルール:キプロスに少なくとも60日滞在し、他のどの国にも183日を超えて滞在せず、キプロスで事業または雇用に従事し、本人が所有または賃借するキプロスの恒久的な住居を保持していること。
税務上の居住
課税年度に183日を超えて滞在した場合、または60日ルール(キプロスに少なくとも60日、他国に183日以下、キプロスでの事業または雇用、そこに所有または賃借した恒久的な住居)の場合は居住者です。
ビザ
ビザの区分とは結びついていません。
その他の税
社会保険料とGHS拠出金は別です。2026年から、25歳から70歳のすべての税務上の居住者は、登録して申告書を提出しなければなりません。VATの登録基準は売上高EUR15,600 (≈ $17,400)です。
に公的情報源で確認変更履歴
通常のルール
法人所得税は2026年から15%
税率15%
詳細
- 課税対象:キプロスの税務上の居住者である法人および恒久的施設の課税利益です
- 対象者:キプロスの税務上の居住者である法人
法人所得税は2026年1月1日から12.5%から15%に上がります。住所を有する居住者の個人に支払われる配当には、2026年1月1日以降に得た利益について、5%の特別防衛拠出金(従来は17%)が課されます。
課税対象
キプロスの税務上の居住者である法人および恒久的施設の課税利益です。
適用対象
- キプロスの税務上の居住者である法人。
適用除外
- 住所を有する居住者の個人の利子所得には、引き続き17%の特別防衛拠出金が課されます。
税務上の居住
該当なし。
ビザ
ビザとは別です。
その他の税
実際の配当は2026年からの利益にSDC 5%、ストックオプションは一律8%、暗号資産の利益は8%。
に公的情報源で確認変更履歴
特別制度
特別防衛拠出金の対象外となる、住所を有しない居住者(20年のうち17年)
税の軽減
詳細
- 課税対象:Law 117(I)/2002(改正後)に基づく、配当(住所を有する居住者は5%)と利子(住所を有する居住者は17%)に対するSDCです
- 対象者:Income Tax Lawに基づくキプロスの税務上の居住者
特別防衛拠出金(SDC)が適用されるのは、キプロスに住所も有する居住者に限られるため、キプロスに住所を有しない税務上の居住者は、配当や利子にSDCを支払いません。個人は、課税年度の直前の20年のうち少なくとも17年間、税務上の居住者であった後に、住所を有するものとみなされます。
課税対象
Law 117(I)/2002(改正後)に基づく、配当(住所を有する居住者は5%)と利子(住所を有する居住者は17%)に対するSDCです。居住者に対する通常の所得税は、引き続き全世界所得に適用されます。
適用対象
- Income Tax Lawに基づくキプロスの税務上の居住者。
- Wills and Succession Lawに基づくキプロスの出生による住所を有しないこと、または国外に選択による住所があり20年間連続して非居住であること。直前の20年のうち17年間、税務上の居住者であった後にみなし住所が生じ、20年間居住しない状態が続くまで存続します。
適用除外
- キプロスに出生による住所を有する人は、SDCの対象となる住所を有します。
- 居住期間が過去20年のうち17年に達した者は、ドミサイルを有するものとされ、第3D条の代替制度を選択しない限りSDCの対象となります(「Alternative SDC: EUR 50,000 (≈ $55,900) a year (EUR 250,000 (≈ $279,000) for five years) for deemed-domiciled residents」を参照)。
- キプロスの居住者に対する所得税は、「Personal income tax scales from 2026」の税率表に基づき、引き続き全世界所得に適用されます。
税務上の居住
税務上の居住は、Law 118(I)/2002(183日、または60日ルール)に基づき毎年判断され、住所はSDCについての別のテストです。住所を有しない個人は、様式T.F.38で免除を申請できます。
ビザ
在留許可は住所を変えず、算入されるのは税務上の居住の年数です。
その他の税
賃料とみなし配当の分配に対するSDCは、Law 245(I)/2025により2026年1月1日付で廃止されました。社会保険料とGHS拠出金は別です。
に公的情報源で確認変更履歴
特別制度
代替SDC:みなし住所を有する居住者について年EUR 50,000(5年でEUR 250,000)
税の軽減
詳細
- 課税対象:所得に対するSDCの代わりとなる定額のSDCで、この選択は連続する5課税年度に及び、取り消せません
- 対象者:キプロスに出生による住所を有せず、住所を取得したものとみなされること(直前の20年の居住のうち17年)
- 上限:€50k/年 ≈ $56k
2026年1月1日から、キプロスに出生による住所を有しないがみなし住所を有する人は、所得に対する特別防衛拠出金の代わりに、5年間でEUR250,000 (≈ $279,000)(年EUR50,000 (≈ $55,900))を支払うことを選択でき、この期間を最大2回まで利用できます。
課税対象
所得に対するSDCの代わりとなる定額のSDCで、この選択は連続する5課税年度に及び、取り消せません。
適用対象
- キプロスに出生による住所を有せず、住所を取得したものとみなされること(直前の20年の居住のうち17年)。
- 期間の初年の6月30日までに、所定の様式でCommissionerに申請し、受理の翌月末までにEUR 250,000 (≈ $279,000)を支払います。
適用除外
- 支払った額はいかなる理由でも返金されず、これに対する外国税額控除はなく、他の債務との相殺もされません。
- 期限までに支払わない場合、この規定はいずれの年にも適用されず、所得にSDCが課されます。
- 5年間の期間を最大2回まで利用できます。
上限
- 年額EUR 50,000 (≈ $55,900) · 選択に基づく年間の定額SDCで、所得に関係しません
- EUR 250,000 (≈ $279,000) · 5年間の期間をカバーする一括払い
税務上の居住
キプロスに出生による住所を有せず、直前の20年の税務上の居住のうち17年後にみなし住所を有する税務上の居住者に適用されます。根拠はSpecial Defence Contribution Lawの改正後のArticle 3Dで、Tax Departmentの通達02/2026が付随します。
ビザ
ビザには紐づきません。
その他の税
居住者に対する所得税には影響しません。申請は様式TD 631 (2026)で行います。この記録の申告期限と支払日は、ギリシャ語のみで公表されている法律と通達に基づくもので、Tax Departmentのページと照合し直してはいません。
に公的情報源で確認変更履歴
特別制度
国外年金:5%の一律課税の選択肢
税率5%
詳細
- 課税対象:キプロスの税務上の居住者が国外から受け取る年金所得で、5%は年EUR5,000 (≈ $5,590)を超える額に適用されます
- 対象者:国外の年金から所得を受け取るキプロスの税務上の居住者
- 上限:€5,000/年 ≈ $5,590
国外年金を受け取るキプロスの税務上の居住者は、通常の所得税率、または年EUR5,000 (≈ $5,590)を超える年金所得に対する5%の一律税率のどちらかを選べます。
課税対象
キプロスの税務上の居住者が国外から受け取る年金所得で、5%は年EUR5,000 (≈ $5,590)を超える額に適用されます。
適用対象
- 国外の年金から所得を受け取るキプロスの税務上の居住者。
- 5%の一律税率は選択制で、代わりに通常の税率表を選ぶこともできます。
上限
- 年額EUR 5,000 (≈ $5,590) · 5%の税率は、この額を超える国外年金所得に適用されます
税務上の居住
キプロスの税務上の居住者(183日を超える場合、または60日ルール)に適用されます。
ビザ
ビザの種類とは別で、確保された収入(Category F)の許可の保持者に関係します。
その他の税
関連する二重課税防止協定も確認する必要があります。社会保険料とGHS拠出金は別です。
に公的情報源で確認変更履歴
特別制度
キプロスでの最初の雇用に対する控除(雇用所得の20%または50%)
税の軽減
詳細
- 課税対象:雇用所得で、控除は通常の税率表を適用する前の課税所得を減らします
- 上限:€8,550/年 ≈ $9,550
最初の雇用に対する控除を請求する被雇用者は、雇用所得の20%(上限EUR8,550 (≈ $9,550))を控除でき、給与がEUR55,000 (≈ $61,400)を超える場合は雇用所得の50%(以前の通達ではEUR100,000 (≈ $112,000))を控除できます。
課税対象
雇用所得で、控除は通常の税率表を適用する前の課税所得を減らします。
適用対象
- 共和国での最初の雇用で、被雇用者が年次の控除申告書で請求します。
- 50%の控除には、課税年度の給与がEUR55,000 (≈ $61,400)を超えている必要があります(通達2022/10および2024/04)。通達2017/4ではEUR100,000 (≈ $112,000)を超えている必要があります。
- 2023年7月以降に雇用が始まった個人については、条件を満たす限り、雇用主を変更しても50%の控除は継続します。
上限
- 年額EUR 8,550 (≈ $9,550) · 20%控除の上限額
- 年額EUR 55,000 (≈ $61,400) · 50%の控除が適用される給与の下限(通達2022/10および2024/04)
- 年額EUR 100,000 (≈ $112,000) · 通達2017/4に基づき50%の控除が適用される給与の下限
税務上の居住
キプロスの税務上の居住者である被雇用者に適用されます。必要な国外での居住の以前の期間と、控除が適用される年数は、通達に定められています。
ビザ
ビザの種類とは別です。EU Blue Card保持者に関するMigration DepartmentのFAQは、50%の控除に言及しています。
その他の税
社会保険料とGHS拠出金は別です。
に公的情報源で確認、一部は部分的に確認変更履歴
に公的情報源で確認変更履歴
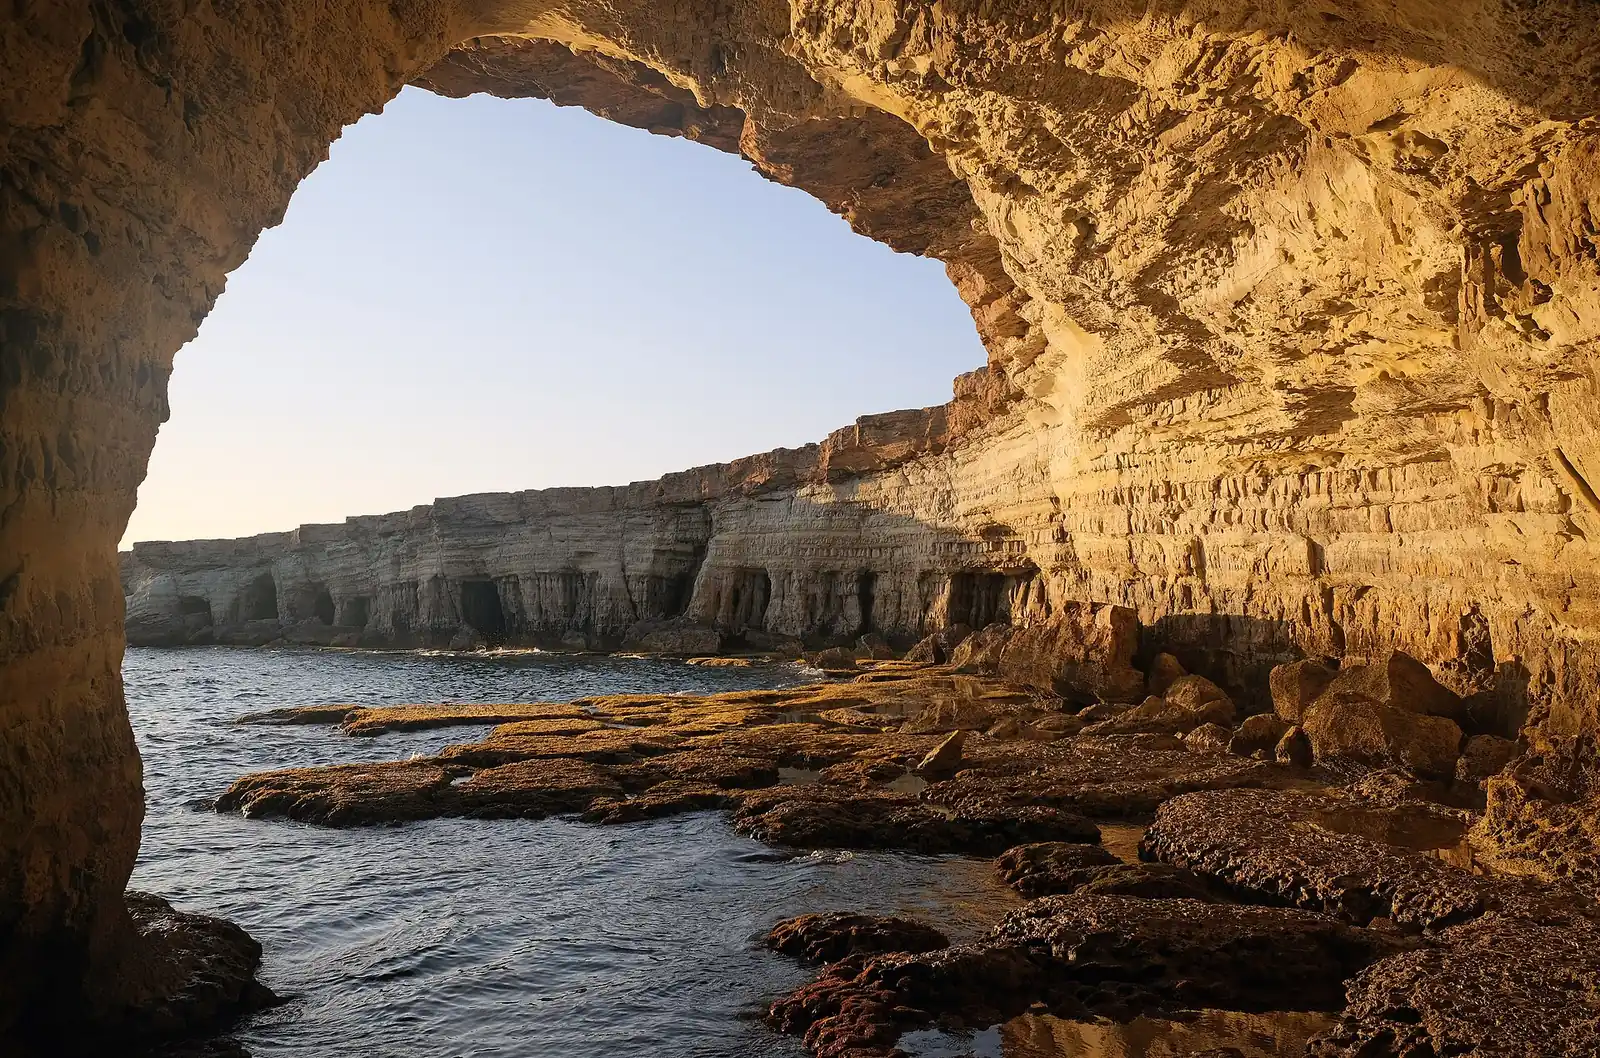
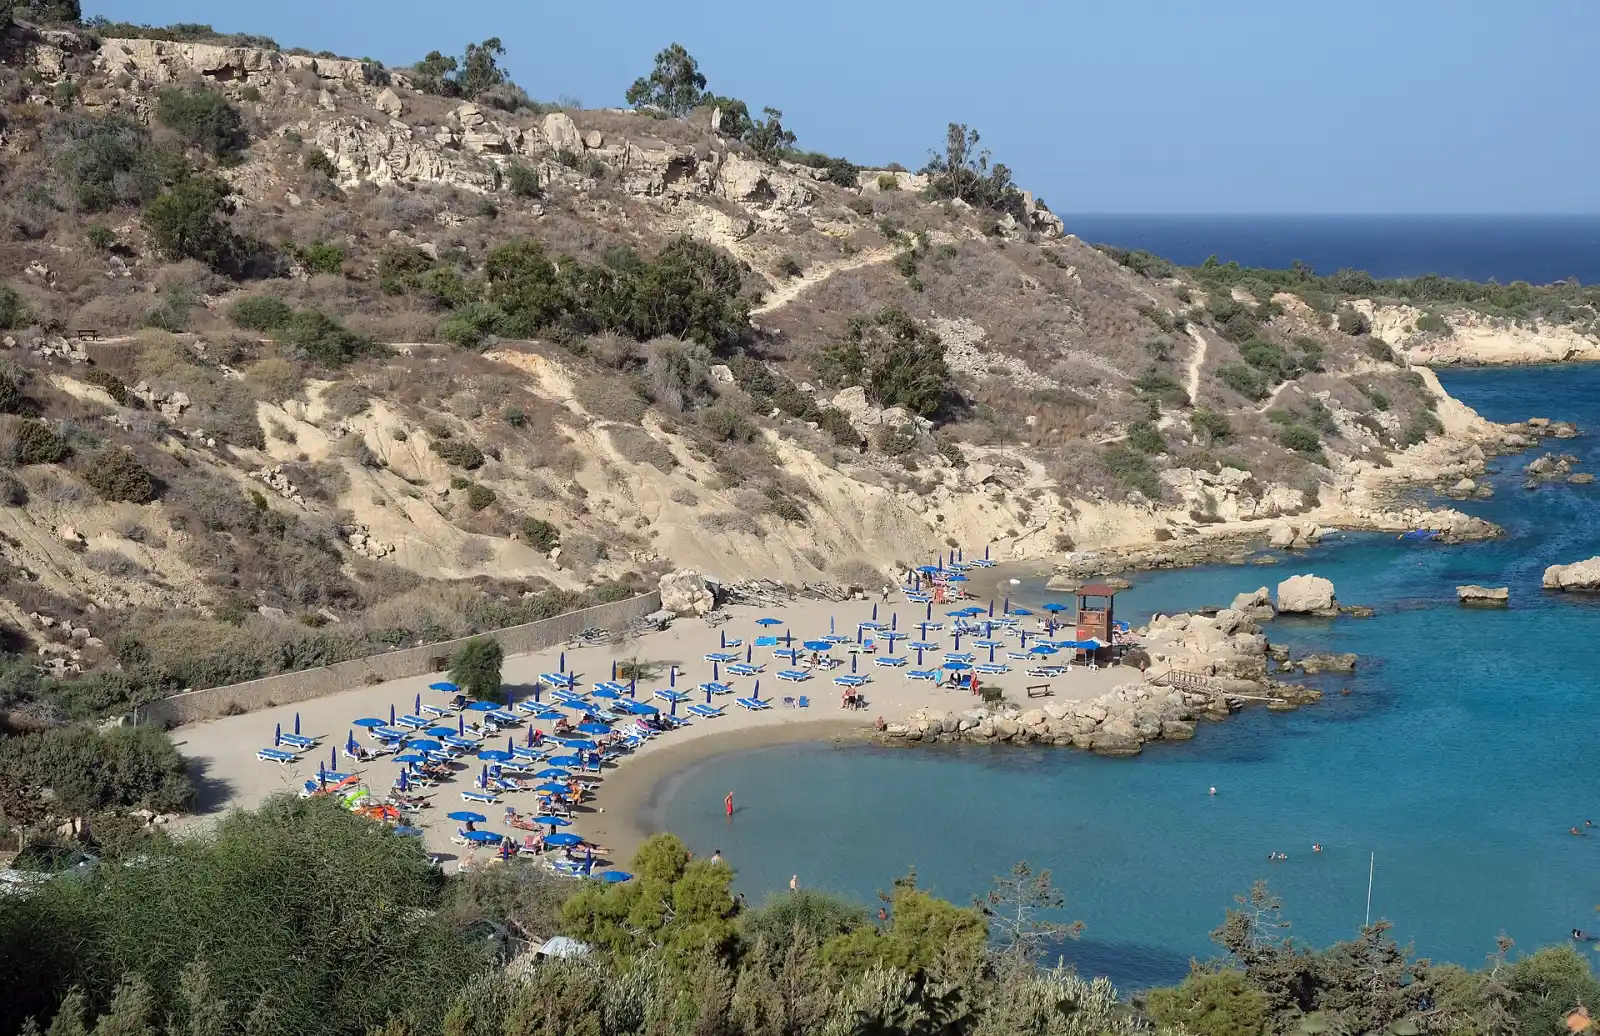
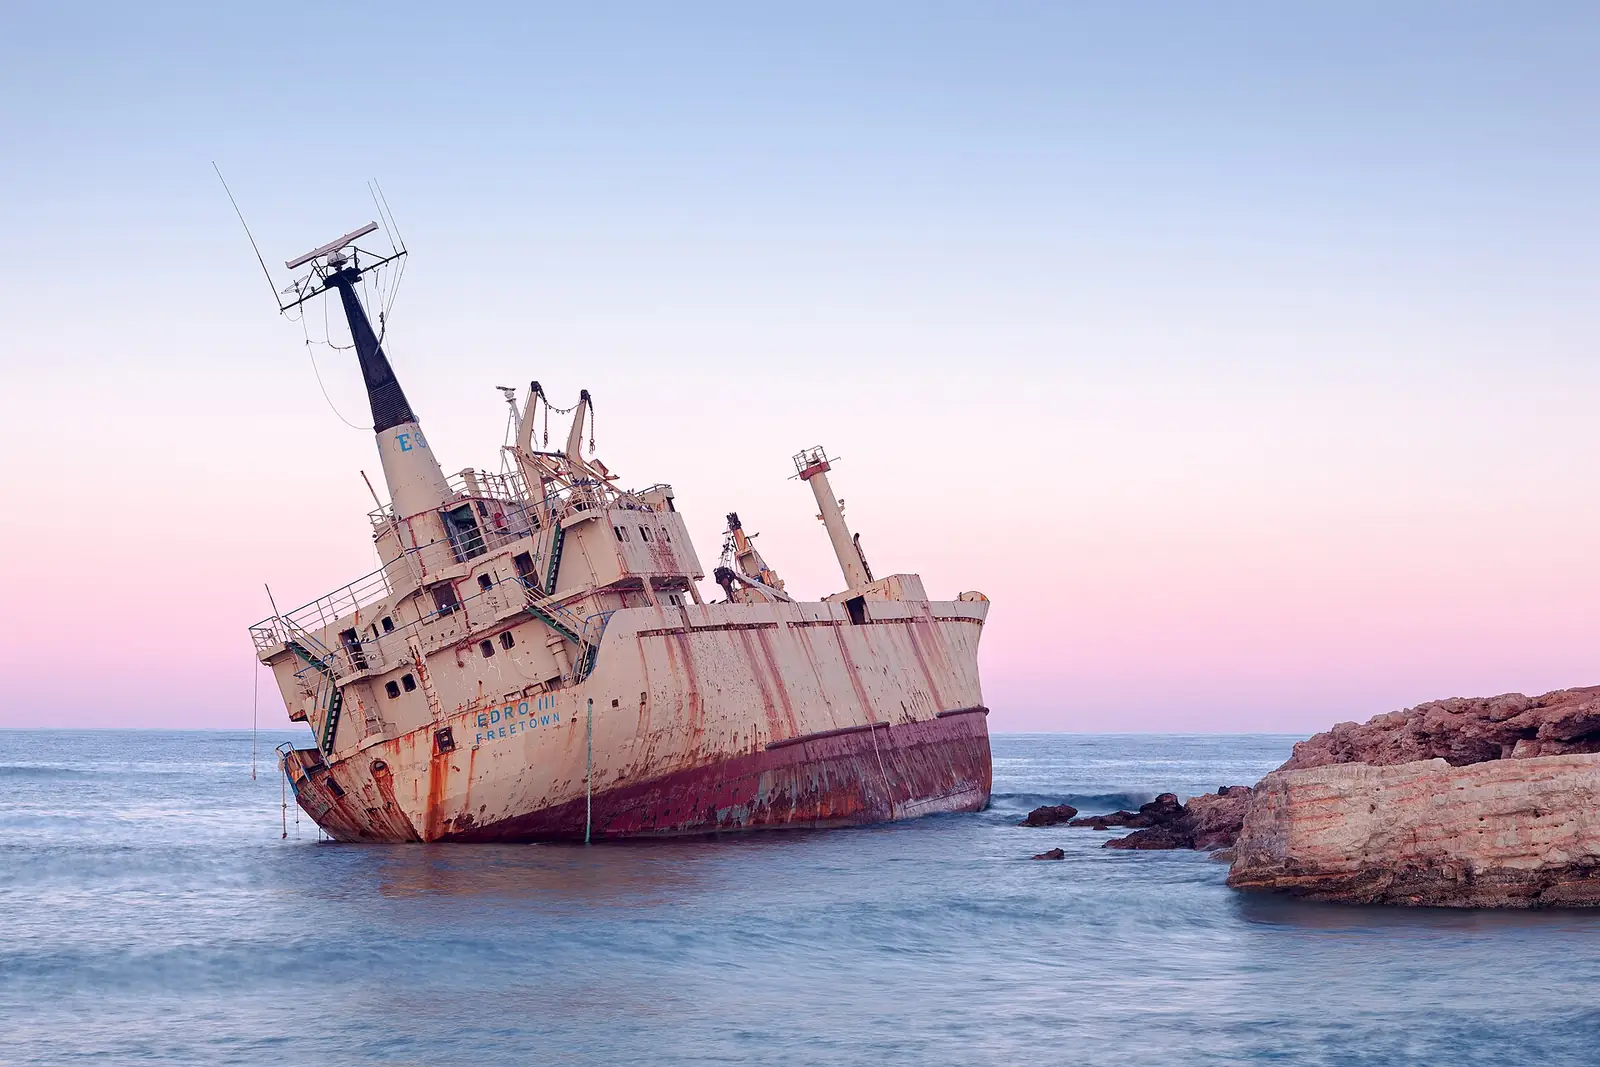
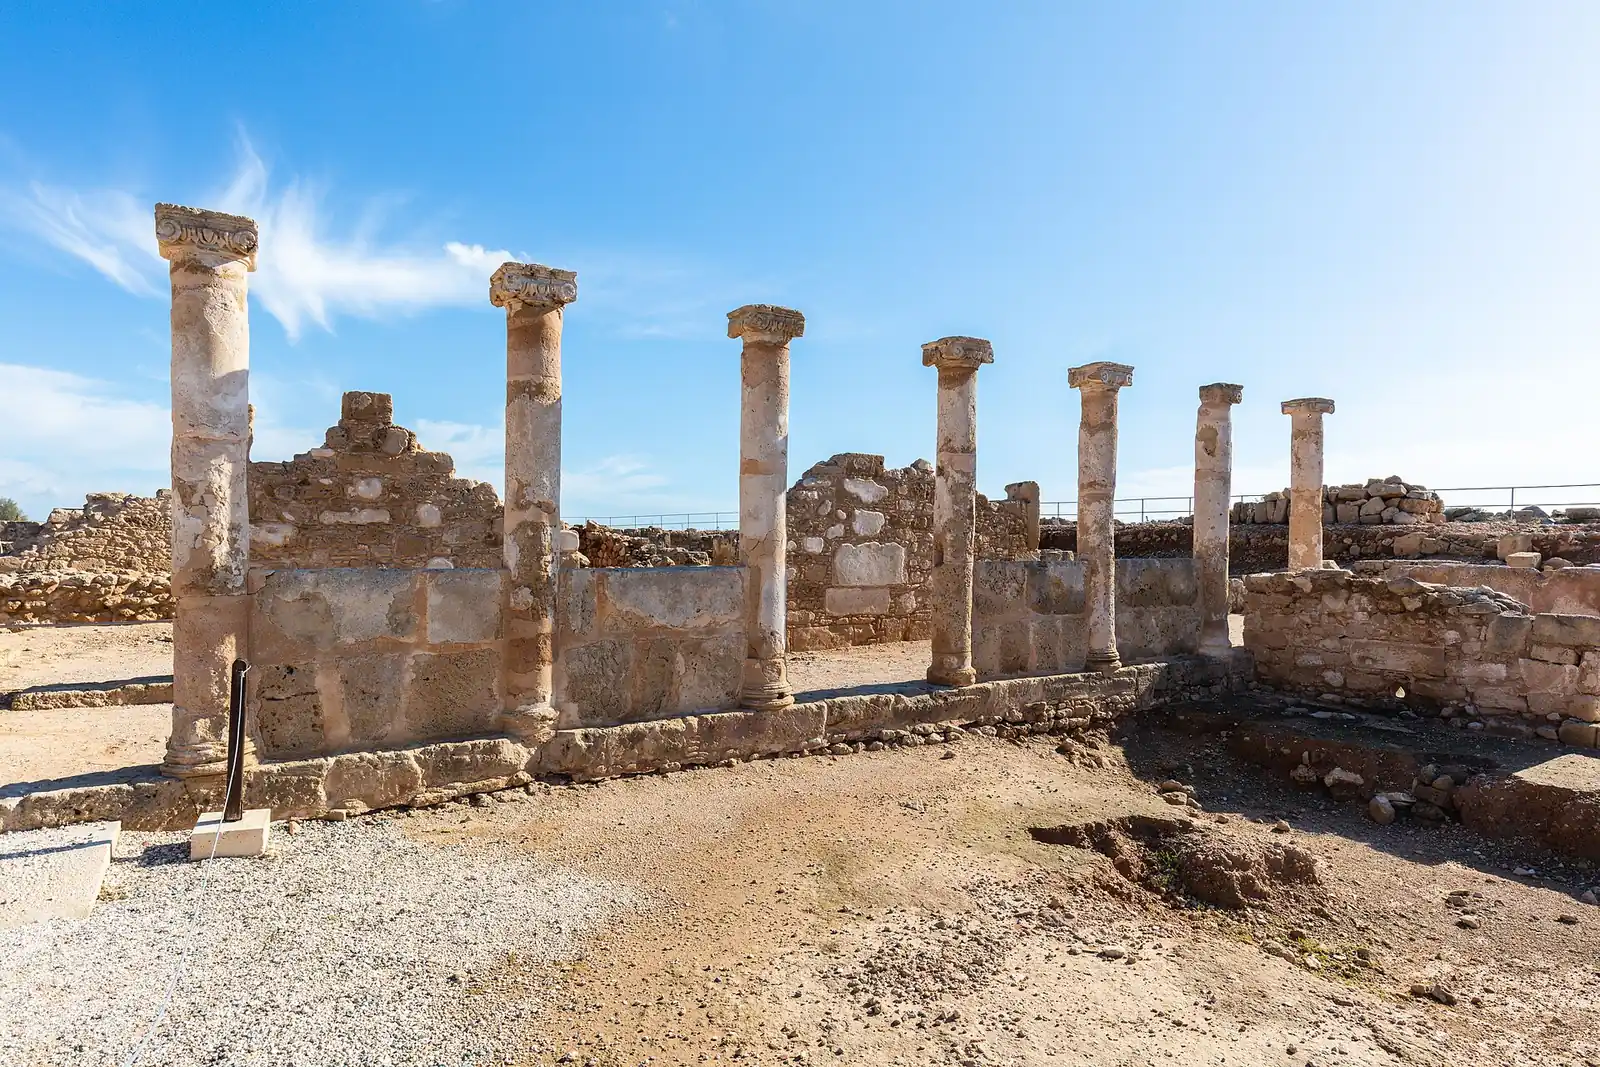
写真で見るキプロス
永住への道 · 4
- 永住:10年後 · Permanent residence by investment: EUR 300,000 in Cyprus collective investment units
- 永住:10年後 · Permanent residence by investment: EUR 300,000 in Cyprus company share capital
- 永住:10年後 · Permanent residence by investment: new house or apartment (EUR 300,000 plus VAT)
- 永住:10年後 · Permanent residence by investment: offices, shops, hotels or other real estate (EUR 300,000)
キプロス到着後の最初の手続き
- 許可のルートで求められる、包括的な医療保険に加入していることを確認します。
- 賃貸借契約書や不動産の権利証書など、キプロスでの住居の証明を提出します。
- ルートで求められる場合は、必要な資金を、ご自身または配偶者の銀行口座を通じて国外から送金します。
- ルートごとに定められた期限内に、一時または永住の在留許可を申請します。
- ルートで求められる場合は、無犯罪証明書を取得します。
- 居住者になったら、税務上の立場を明確にするため、税務当局に登録します。
よくある質問
2026年のキプロスのデジタルノマドビザの収入要件は?
キプロスにはノマド・リモートワークビザが1件あります。 デジタルノマド許可は収入として月額EUR 3,500 (≈ $3,910)以上が必要と初回の滞在期間が1年で、更新可能です。
キプロスの居住権にはいくら投資が必要ですか?
キプロスには投資家ルートが4件あります。 PR · €300k fund unitsは投資としてEUR 300,000 (≈ $335,000)以上が必要と初回の滞在期間が10年で、更新可能です。 PR · €300k new homeは投資としてEUR 300,000 (≈ $335,000)以上が必要と初回の滞在期間が10年で、更新可能です。 PR · €300k commercial propertyは投資としてEUR 300,000 (≈ $335,000)以上が必要と初回の滞在期間が10年で、更新可能です。
預貯金や年金でキプロスに退職・居住できますか?
キプロスにはリタイア・支払いで滞在するルートが1件あります。 国外収入のある退職者は収入として年額EUR 9,568 (≈ $10,700)以上が必要と初回の滞在期間が10年で、更新可能です。
事業を始めてキプロスに移住できますか?
キプロスにはビジネス・起業ルートが4件あります。 スタートアップビザは初回の滞在期間が1年で、更新可能です。 自営業 農業・鉱業は資産としてEUR 350,000 (≈ $391,000)からが必要と初回の滞在期間が10年で、更新可能です。 自営業 商業は資産として約EUR 260,000 (≈ $290,000)が必要と初回の滞在期間が10年で、更新可能です。
キプロスは外国人にどんな就労ビザを出していますか?
キプロスには就労ビザが2件あります。 EUブルーカードは給与として年額EUR 43,632 (≈ $48,700)以上が必要です。 内定に基づく許可は初回の滞在期間が10年で、更新可能です。
キプロスの留学ビザはどう取得しますか?
キプロスには留学ビザが1件あります。 学生許可は初回の滞在期間が1年で、更新可能です。
キプロスで配偶者やパートナーのもとに移れますか?
はい。キプロスには配偶者ビザが2件あります。 居住者の配偶者は初回の滞在期間が1年で、更新可能です。 ほかに国民の配偶者があります。
キプロスには新規居住者向けの特別な税制度がありますか?
はい:特別防衛拠出金の対象外となる、住所を有しない居住者(20年のうち17年)。特別防衛拠出金(SDC)が適用されるのは、キプロスに住所も有する居住者に限られるため、キプロスに住所を有しない税務上の居住者は、配当や利子にSDCを支払いません。ビザとは別の制度で、独自の条件があります。
比較する
≈ USDの額は概算です。ExchangeRate-APIの日次参考レート(2026年10月12日付)を使用し、サイト更新時に更新します。
キプロスについてAIに質問 AI
AIアシスタントが、このページの公開記録をもとに回答し、出典を示します。個人の資格を判断することはできません。個人情報は入力しないでください。