Mudarse a Croacia
8 formas de mudarse a Croacia en nuestra guía: 1 visa de nómada o trabajo en remoto, 1 vía de negocio o startup, 3 visas de trabajo, 1 visa de estudiante, 1 vía por nacionalidad u origen, 1 visa de cónyuge.
Trabajadores en remoto: Estancia de nómada digital, €3,623+ al mes ≈ $4,050. Inversión más baja: Permiso de propietario de empresa propia, €27k+ ≈ $30k. Comprobado con fuentes oficiales el .
Croacia ofrece una combinación de vías para trabajadores en remoto, propietarios de negocios, empleados y estudiantes. La estancia para nómadas digitales está pensada para quienes trabajan en remoto para un empleador extranjero o para su propia empresa en el extranjero, mientras que otros permisos cubren el empleo local, el trabajo por cuenta propia mediante una sociedad o los estudios.
Nómada / Trabajo en remoto · 1

Estancia de nómada digital
Ingresos exigidos: €3,623+ al mes ≈ $4,050
Negocio / Startup · 1

Permiso de propietario de empresa propia
Inversión exigida: €27k+ ≈ $30k
Trabajo · 3

Tarjeta azul UE
Primera estancia: 4 años
Permiso de trabajo
Primera estancia: 3 años
Permiso de investigador
Ingresos exigidos: €826+ al mes ≈ $920
Estudiante · 1

Estancia de estudiante
Ingresos exigidos: €362+ al mes ≈ $400
Por tu nacionalidad u origen · 1

Solo para ciudadanos de determinados países o para personas con raíces familiares aquí. A diferencia de la libre circulación, cada una exige una solicitud.
Ciudadanía croata para descendientes de emigrantes
Visas de cónyuge · 1

Para personas casadas o con pareja de hecho con un ciudadano o residente permanente.
Cónyuge de un residente
Primera estancia: 2 años
Libre circulación y estancias sin visa · 1
Libre circulación de la UE · Te permite vivir aquí
Disponible para 31 pasaportes: Alemania, Austria, Bélgica, Bulgaria, Chequia, Chipre, Croacia, Dinamarca, Eslovaquia, Eslovenia, España, Estonia, Finlandia, Francia, Grecia, Hungría, Irlanda, Islandia, Italia, Letonia, Liechtenstein, Lituania, Luxemburgo, Malta, Noruega, Países Bajos, Polonia, Portugal, Rumanía, Suecia, Suiza.
Impuestos
Croacia grava a los residentes por su renta mundial y a los no residentes por las rentas de fuente croata. Los tipos del impuesto sobre la renta de las personas físicas se fijan a nivel local y se aplican a la renta hasta un umbral y por encima de él. Existen regímenes especiales para empresas y actividades a tanto alzado, pero son independientes del permiso de estancia.
Régimen especial
Impuesto sobre beneficios: 10% hasta EUR 1,000,000 de ingresos, 18% por encima
10% de impuesto
Detalles
- Sobre: Beneficio de la empresa
- Quién: Las empresas y demás contribuyentes del impuesto sobre beneficios con ingresos de hasta EUR 1,000,000 (≈ $1,120,000) aplican el tipo del 10%
- Límite: €1M/año ≈ $1.1M
Las empresas croatas pagan un impuesto sobre beneficios del 10% si los ingresos del período impositivo son de hasta EUR 1,000,000 (≈ $1,120,000) y del 18% por encima de esa cifra.
Qué grava
Beneficio de la empresa; el tipo depende de los ingresos anuales.
A quién se aplica
- Las empresas y demás contribuyentes del impuesto sobre beneficios con ingresos de hasta EUR 1,000,000 (≈ $1,120,000) aplican el tipo del 10%.
Exclusiones
- Los ingresos superiores a EUR 1,000,000 (≈ $1,120,000) tributan al 18%.
Límites
- EUR 1,000,000 al año (≈ $1,120,000) · Límite de ingresos para el tipo del 10%
Residencia fiscal
Se aplica a las empresas residentes en Croacia; retención del 15% en ciertos pagos al extranjero y del 10% en dividendos y participaciones en beneficios.
Visas
Independiente de cualquier visa.
Otros impuestos
Los dividendos están sujetos al impuesto sobre la renta o a retención (véase la página del impuesto sobre beneficios).
Comprobado con fuentes oficiales el Registro de cambios
Régimen especial
Impuesto del titular de actividad a tanto alzado (obrt pausalist) hasta EUR 60,000 de ingresos brutos
12% de impuesto
Detalles
- Quién: Persona física que ejerce una actividad
- Límite: €60k/año ≈ $67k
Los titulares de actividad fuera del IVA con ingresos brutos de hasta EUR 60,000 (≈ $67,000) pagan un impuesto anual sobre la renta del 12% sobre una renta a tanto alzado fijada por el tramo de ingresos, desde EUR 203.40 (≈ $230) en el tramo más bajo hasta EUR 1,080 (≈ $1,210) en el tramo de EUR 50,000.01 (≈ $55,900) a 60,000.
Qué grava
Renta anual a tanto alzado fijada por tramo de ingresos: EUR 1,695 (≈ $1,890) (ingresos hasta EUR 11,300 (≈ $12,600)), 2,295, 2,985, 4,590, 6,000, 7,500 y EUR 9,000 (≈ $10,100) (ingresos de EUR 50,000.01 (≈ $55,900) a 60,000); el impuesto es el 12% de esa renta a tanto alzado, pagadero trimestralmente.
A quién se aplica
- Persona física que ejerce una actividad (obrt) que no es contribuyente del IVA por ese concepto y cuyos ingresos no superan EUR 60,000 (≈ $67,000).
- Las nuevas actividades se registran en la Administración Tributaria en los 8 días siguientes a la resolución del registro de actividades y eligen el método a tanto alzado.
Exclusiones
- Las profesiones liberales (por ejemplo, personal sanitario, veterinarios, deportistas, abogados) no pueden usar el método a tanto alzado.
- Por encima de EUR 60,000 (≈ $67,000) de ingresos, que es también el nivel de registro obligatorio en el IVA, se aplica el régimen ordinario.
- El impuesto se reduce un 25% en Vukovar, las unidades locales asistidas y las zonas del grupo I de islas.
Límites
- EUR 60,000 al año (≈ $67,000) · Ingresos máximos para el régimen a tanto alzado y nivel de registro obligatorio en el IVA
- EUR 1,080 al año (≈ $1,210) · Impuesto anual a tanto alzado sobre la renta en el tramo superior (ingresos de EUR 50,000.01 (≈ $55,900) a 60,000)
- EUR 203.4 al año (≈ $230) · Impuesto anual a tanto alzado sobre la renta en el tramo más bajo (ingresos de hasta EUR 11,300 (≈ $12,600))
Residencia fiscal
Disponible para los contribuyentes que ejercen una actividad en Croacia.
Visas
No vinculado a una visa; los nacionales de fuera de la UE necesitan un permiso que permita el trabajo por cuenta propia, como el permiso de propietario.
Otros impuestos
Las cotizaciones obligatorias se pagan mensualmente sobre una base de 2026 de EUR 797.20 (≈ $890): pilar I 15% (EUR 119.58 (≈ $130)), pilar II 5% (EUR 39.86 (≈ $45)) y salud 16.5% (EUR 131.54 (≈ $150)), o EUR 1,434.96 (≈ $1,600), 478.32 y 1,578.48 al año; puede aplicarse un recargo local.
Comprobado con fuentes oficiales el Registro de cambios
Normas generales
Impuesto sobre la renta de las personas físicas: tipos locales del 15-23% hasta EUR 60,000 y del 25-33% por encima
Renta mundial
Detalles
- Sobre: Renta mundial de los residentes fiscales
- Quién: Los contribuyentes residentes tributan por su renta mundial
- Límite: €60k/año ≈ $67k
El impuesto sobre la renta lo fijan las autoridades locales en el 15-23% hasta EUR 60,000 (≈ $67,000) al año y el 25-33% por encima (20% y 30% donde no existe decisión local); 23% y 33% son el máximo de Zagreb, y los municipios, ciudades y grandes ciudades tienen topes inferiores.
Qué grava
Renta mundial de los residentes fiscales; rentas de fuente croata de los no residentes.
A quién se aplica
- Los contribuyentes residentes tributan por su renta mundial; los no residentes, por las rentas obtenidas en Croacia.
Límites
- EUR 60,000 al año (≈ $67,000) · Umbral entre los tramos de tipo inferior y superior (EUR 5,000 (≈ $5,590) al mes)
- EUR 600 al mes (≈ $670) · Mínimo personal básico (parte de la renta exenta de impuesto), EUR 7,200 (≈ $8,040) al año; aumenta por personas a cargo (por ejemplo, EUR 300 (≈ $340) al mes por un familiar a cargo o un primer hijo)
Días en el país
- Al menos 183 días en uno o dos años naturales · Ser propietario de una vivienda o tenerla a disposición durante al menos 183 días en uno o dos años naturales establece la residencia permanente a efectos fiscales; no se exige la estancia efectiva.
- Al menos 183 días en uno o dos años naturales · Una estancia continua o vinculada en el tiempo de al menos 183 días en uno o dos años naturales establece la residencia habitual a efectos fiscales.
Residencia fiscal
Los residentes fiscales tributan por su renta mundial. Existe residencia permanente cuando la persona es propietaria de una vivienda o la tiene a disposición durante al menos 183 días en uno o dos años naturales; la residencia habitual es una estancia continua o vinculada en el tiempo de al menos 183 días en uno o dos años naturales.
Visas
El estatus migratorio no determina la residencia fiscal.
Otros impuestos
Las cotizaciones, el recargo y el IVA son aparte. Los ingresos de los nómadas digitales procedentes de empleadores no registrados en Croacia están exentos (véase la exención para nómadas digitales).
Comprobado con fuentes oficiales el Registro de cambios
Régimen especial
Exención del impuesto sobre la renta para nómadas digitales
Ventaja fiscal
Detalles
- Quién: Posee la estancia temporal para nómadas digitales concedida en virtud de la Ley de Extranjería
Los ingresos del empleo o del trabajo para un empleador o una empresa propia no registrados en Croacia no están sujetos al impuesto croata sobre la renta mientras la persona tenga el estatus de nómada digital.
Qué grava
Ingresos del empleo o del trabajo por cuenta propia para un empleador o una empresa no registrados en Croacia, obtenidos sobre la base del estatus de nómada digital adquirido.
A quién se aplica
- Posee la estancia temporal para nómadas digitales concedida en virtud de la Ley de Extranjería.
- El trabajo se realiza para una empresa o una empresa propia no registrada en Croacia y no atiende a empleadores ni clientes en Croacia.
Exclusiones
- El trabajo o los servicios para empleadores croatas quedan fuera del estatus de nómada digital y de su exención.
- Los ingresos de otras fuentes, como las rentas inmobiliarias de fuente croata, siguen las normas ordinarias del impuesto sobre la renta.
Residencia fiscal
Figura entre los ingresos sobre los que no se paga impuesto sobre la renta (punto 26); la exención se basa en el estatus de nómada, no en un cómputo de días.
Visas
Depende de tener la estancia temporal para nómadas digitales (véase “Temporary stay of digital nomad”).
Otros impuestos
Las cotizaciones sociales, el IVA y los impuestos del país de origen son aparte y no están cubiertos por esta exención.
Comprobado con fuentes oficiales el Registro de cambios
Comprobado con fuentes oficiales el Registro de cambios
Croacia en imágenes
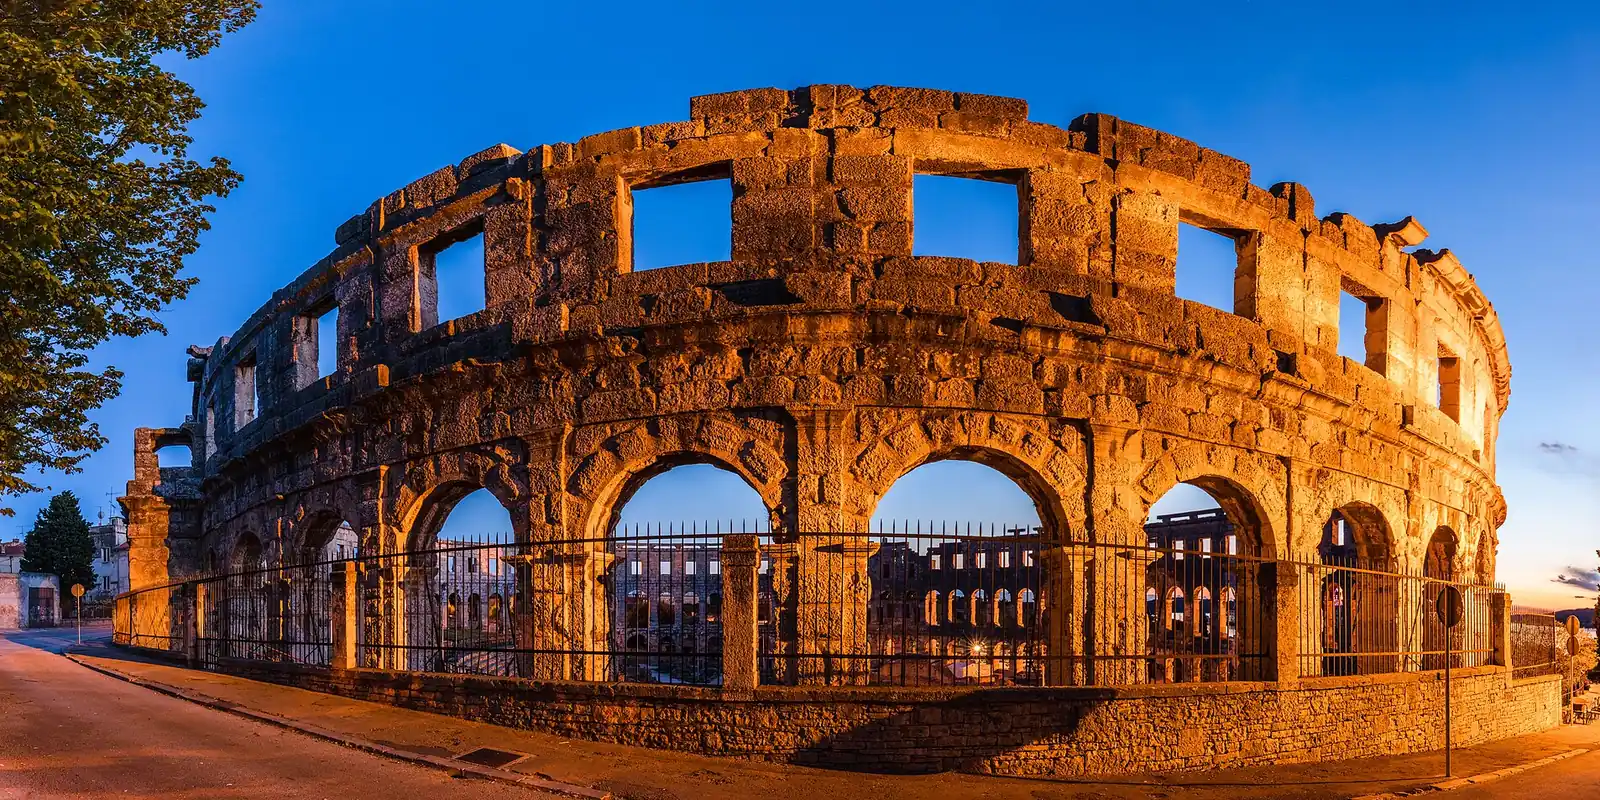
Para cambiar más adelante · 1
Trabajo
Búsqueda de empleo tras los estudios
Ingresos exigidos: €869+ al mes ≈ $970
Camino a la residencia permanente · 2
- Ciudadanía · Croatian citizenship by naturalisation for emigrants and their descendants (Zakon o hrvatskom državljanstvu Article 11)
- Residencia permanente tras 5 años · Long-term residence and permanent stay
Al llegar a Croacia: primeros pasos
- Contratar un seguro de viaje o un seguro médico privado válido en Croacia antes de llegar.
- Obtener un certificado de antecedentes penales sin antecedentes del país de origen o de la última residencia.
- Aportar una dirección local en Croacia para la solicitud.
- Si eres estudiante, acreditar medios suficientes para la manutención y el regreso.
- Si eres empleado, lo habitual es que tu empleador deba solicitar una prueba del mercado laboral y el dictamen del Servicio de Empleo.
Preguntas frecuentes
¿Cuál es el requisito de ingresos de la visa de nómada digital de Croacia en 2026?
Croacia tiene 1 visa de nómada o trabajo en remoto. Estancia de nómada digital exige unos ingresos de al menos EUR 3,622.5 al mes (≈ $4,050) y da una primera estancia de 1.5 años que se puede renovar.
¿Puedo mudarme a Croacia abriendo un negocio?
Croacia tiene 1 vía de negocio o startup. Permiso de propietario de empresa propia exige una inversión de al menos EUR 26,544.56 (≈ $29,700) y da una primera estancia de 2 años que se puede renovar.
¿Qué visas de trabajo ofrece Croacia a extranjeros?
Croacia tiene 3 visas de trabajo. Tarjeta azul UE da una primera estancia de 4 años que se puede renovar. Permiso de trabajo da una primera estancia de 3 años que se puede renovar. Permiso de investigador exige un salario de al menos EUR 825.93 al mes (≈ $920) y da una primera estancia de 1 año que se puede renovar.
¿Cómo se obtiene una visa de estudiante para Croacia?
Croacia tiene 1 visa de estudiante. Estancia de estudiante exige unos ingresos de al menos EUR 362.25 al mes (≈ $400) y da una primera estancia de 3 años que se puede renovar.
¿Puede mi nacionalidad u origen darme la residencia en Croacia?
Sí. Croacia tiene 1 vía por nacionalidad u origen. Es Ciudadanía croata para descendientes de emigrantes.
¿Puedo reunirme con mi cónyuge o pareja en Croacia?
Sí. Croacia tiene 1 visa de cónyuge. Cónyuge de un residente da una primera estancia de 2 años.
Comparar con
Las cifras ≈ USD son aproximadas: tipos de referencia diarios de ExchangeRate-API, del 12 oct 2026, actualizados cuando se actualiza el sitio.
Pregunta a la IA sobre Croacia AI
Un asistente de IA responde a partir de los registros publicados en esta página y los cita. No puede evaluar tu situación personal. No incluyas datos personales.