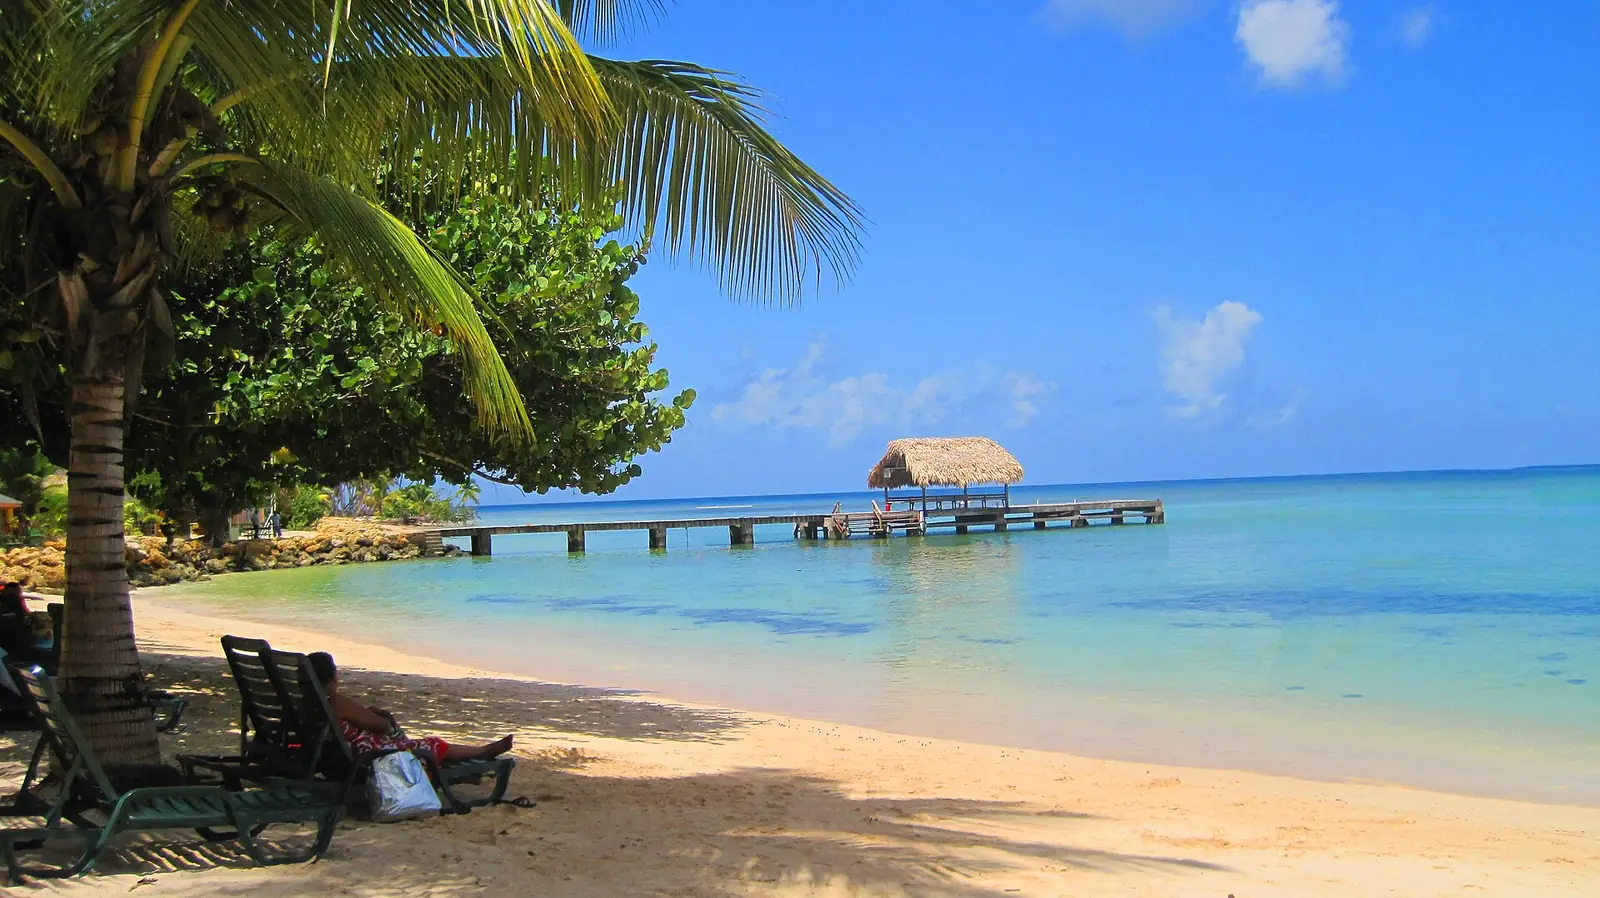
Mudar para Trinidad e Tobago
5 formas de se mudar para Trinidad e Tobago no nosso guia: 2 vias de negócios / startup, 1 visto de trabalho, 1 visto de estudante, 1 visto de cônjuge.
Não há visto de nômade digital. Imposto para recém-chegados: Trinidad e Tobago: renda de fonte estrangeira de pessoas não habitualmente residentes ou não domiciliadas tributada quando recebida, Base de remessa (non-dom). Verificado em com fontes oficiais.
Trinidad e Tobago conduz seus processos de imigração on-line, com autorizações de trabalho e de estudante tratadas por portais oficiais. O sistema é conduzido pelo empregador no caso do trabalho e totalmente on-line no caso do estudo, portanto a papelada começa antes da viagem.
Negócios / Startups · 2

Direito empresarial CSME
Autorização para investidor ou autônomo
Trabalho · 1

Estudante · 1

Vistos de cônjuge · 1

Para pessoas casadas ou em união com um cidadão ou residente permanente.
Visto de cônjuge
Livre circulação e estadias sem visto · 1
Livre circulação CARICOM · Permite viver aqui
Aberta a 11 passaportes: Antígua e Barbuda, Barbados, Belize, Dominica, Granada, Guiana, Jamaica, Santa Lúcia, São Cristóvão e Névis, Suriname, VC.
Impostos
Quem não é habitualmente residente nem domiciliado em Trinidad e Tobago tem a renda de fonte estrangeira tributada apenas quando a recebe no país, enquanto o emprego exercido localmente é tratado como renda local, seja ou não recebida ali. Quem é habitualmente residente e domiciliado tem a renda mundial dentro do alcance. Os registros não fixam contagem de dias para a residência, portanto os testes de residência habitual e de domicílio importam. As alíquotas e deduções estão nos registros; este é um contexto geral, e não orientação.
Regras gerais
Imposto de renda de pessoa física e tributo sobre negócios
Detalhes
- Sobre: Renda tributável após deduções
- Limite: TTD 1M/ano ≈ $147k
Pessoas físicas são tributadas a 25% até TT$1,000,000 de renda tributável e 30% acima, após uma dedução pessoal de TT$90,000 (desde 1 de janeiro de 2023); um autônomo também paga um tributo sobre negócios de 0.6% sobre vendas ou receitas brutas quando estas excedem TT$360,000 por ano.
Tributado sobre
Renda tributável após deduções; tributo sobre negócios sobre vendas ou receitas brutas
A quem se aplica
- A dedução pessoal e as deduções listadas estão disponíveis a pessoas físicas residentes.
Exclusões
- O tributo sobre negócios não é cobrado sobre as vendas ou receitas brutas de um negócio por até três anos a partir da data de início.
Limites
- TTD 1,000,000 por ano (≈ $147,000) · 25% se aplica até este valor de renda tributável; 30% acima.
- TTD 90,000 por ano (≈ $13,300) · Dedução pessoal para pessoas físicas residentes desde 1 de janeiro de 2023.
- TTD 360,000 por ano (≈ $53,100) · Vendas ou receitas brutas, exceto renda de remuneração, acima das quais se aplica o tributo sobre negócios de 0.6% (em vigor desde janeiro de 2019).
Outros impostos
As contribuições do NIS são dedutíveis até 70% dentro de um limite de TT$60,000 de deduções de pensão e anuidade. O registro no IVA é exigido quando a renda ou as vendas anuais brutas excedem TT$500,000; esse valor não é o limite do tributo sobre negócios.
Verificado com fontes oficiais em , alguns dados verificados só em parteHistórico de alterações
Regime especial
Trinidad e Tobago: renda de fonte estrangeira de pessoas não habitualmente residentes ou não domiciliadas tributada quando recebida
Benefício fiscal
Detalhes
- Sobre: Renda de fonte estrangeira efetivamente recebida em Trinidad e Tobago
- Quem: Pessoa que não é habitualmente residente em Trinidad e Tobago, ou não é domiciliada ali
A seção 5(2) da Lei do Imposto de Renda prevê que a renda auferida fora de Trinidad e Tobago por uma pessoa que não é habitualmente residente ou não é domiciliada ali é tributável pelo valor recebido em Trinidad e Tobago, enquanto o emprego exercido em Trinidad e Tobago é tratado como renda auferida ali, seja ou não recebida.
Tributado sobre
Renda de fonte estrangeira efetivamente recebida em Trinidad e Tobago; renda de emprego de Trinidad e Tobago, seja ou não recebida.
A quem se aplica
- Pessoa que não é habitualmente residente em Trinidad e Tobago, ou não é domiciliada ali.
Exclusões
- A renda de emprego ou cargo exercido em Trinidad e Tobago é tributável independentemente de onde seja recebida.
- Pessoas habitualmente residentes e domiciliadas em Trinidad e Tobago ficam sob a incidência geral sobre renda auferida em Trinidad e Tobago ou dela proveniente, ou de outro lugar (s.5(1)).
Residência fiscal
A residência é testada pelo status de residência habitual e de domicílio conforme a Lei do Imposto de Renda.
Vistos
O tratamento decorre da residência e do domicílio conforme a Lei do Imposto de Renda, e não de uma categoria de visto.
Outros impostos
O imposto de renda de pessoa física é apenas parte do sistema; o IVA e as contribuições do Seguro Nacional se aplicam separadamente.
Verificado com fontes oficiais em , alguns dados verificados só em parteHistórico de alterações
Regras gerais
Imposto de renda de pessoa física de Trinidad e Tobago: incidência mundial e alíquotas
Renda global
Detalhes
- Limite: TTD 1M/ano ≈ $147k
O imposto de renda é devido sobre a renda de qualquer pessoa auferida em Trinidad e Tobago ou dela proveniente, ou de outro lugar, seja ou não recebida em Trinidad e Tobago (s.5(1)), a 25% sobre a renda tributável até TT$1,000,000 e 30% sobre cada dólar acima de TT$1,000,000 (desde 1 de janeiro de 2017), após uma dedução pessoal de TT$90,000 desde 1 de janeiro de 2023.
Tributado sobre
Renda tributável de pessoas habitualmente residentes e domiciliadas em Trinidad e Tobago de todas as fontes no mundo, com a regra da base de recebimento para pessoas não habitualmente residentes ou não domiciliadas.
A quem se aplica
- A dedução pessoal de TT$90,000 está disponível a todas as pessoas físicas residentes desde 1 de janeiro de 2023 (IRD).
Exclusões
- Pessoas não habitualmente residentes ou não domiciliadas são tributadas sobre renda de fonte estrangeira apenas quando recebida em Trinidad e Tobago (s.5(2)).
Limites
- TTD 1,000,000 por ano (≈ $147,000) · Renda tributável até este valor tributada a 25%; cada dólar acima tributado a 30%
- TTD 90,000 por ano (≈ $13,300) · Dedução pessoal disponível a pessoas físicas residentes desde 1 de janeiro de 2023
Residência fiscal
A residência é testada pelo status de residente habitual e de domicílio na Lei do Imposto de Renda.
Vistos
A obrigação tributária segue a residência e o domicílio, e não o status de visto.
Outros impostos
O IVA e as contribuições do Seguro Nacional são separados; 70% das contribuições do NIS são dedutíveis dentro do limite de TT$60,000 de contribuições de pensão desde 1 de janeiro de 2022 (IRD).
Verificado com fontes oficiais em , alguns dados verificados só em parteHistórico de alterações
Verificado com fontes oficiais em Histórico de alterações
Trinidad e Tobago em imagens
Estadias mais curtas · 1
Trabalho
Certificado de Habilidades CSME
Primeira estadia: 6 meses
Caminho para a residência permanente · 1
- Residência permanente após 5 anos · Resident status after five years of continuous residence (Immigration Act, ss. 5(1)(d), 6(1)(a) and 50(1))
Chegar a Trinidad e Tobago: primeiros passos
- Verificar se o pedido de autorização é enviado on-line antes da viagem, pois as autorizações de trabalho são conduzidas pelo empregador e as de estudante são totalmente on-line.
- Guardar cópias da carta de emprego, do contrato, do registro da empresa e de outros documentos de apoio da autorização.
- Providenciar cobertura de saúde para a estadia, pois os registros não listam acesso à saúde pública para titulares de autorização.
- Abrir uma conta bancária local depois de obter a autorização e o endereço, para receber o salário e administrar pagamentos.
- Registrar-se nas autoridades competentes conforme as condições da autorização e manter os dados de contato atualizados na Divisão de Imigração.
Perguntas frequentes
Posso me mudar para Trinidad e Tobago abrindo um negócio?
Trinidad e Tobago tem 2 vias de negócios ou startup. Existe também Direito empresarial CSME e Autorização para investidor ou autônomo.
Que vistos de trabalho Trinidad e Tobago oferece a estrangeiros?
Trinidad e Tobago tem 1 visto de trabalho. É Autorização de trabalho.
Como se obtém um visto de estudante para Trinidad e Tobago?
Trinidad e Tobago tem 1 visto de estudante. É Autorização de estudante.
Posso me juntar ao meu cônjuge ou parceiro em Trinidad e Tobago?
Sim. Trinidad e Tobago tem 1 visto de cônjuge. É Visto de cônjuge.
Trinidad e Tobago tem um regime fiscal especial para novos residentes?
Sim: Trinidad e Tobago: renda de fonte estrangeira de pessoas não habitualmente residentes ou não domiciliadas tributada quando recebida. A seção 5(2) da Lei do Imposto de Renda prevê que a renda auferida fora de Trinidad e Tobago por uma pessoa que não é habitualmente residente ou não é domiciliada ali é tributável pelo valor recebido em Trinidad e Tobago, enquanto o emprego exercido em Trinidad e Tobago é tratado como renda auferida ali, seja ou não recebida. É independente do visto e tem condições próprias.
Comparar com
Os valores ≈ USD são aproximados: taxas de referência diárias de ExchangeRate-API, com data de 12 de out. de 2026, atualizadas quando o site é atualizado.
Pergunte à IA sobre Trinidad e Tobago AI
Um assistente de IA responde com base nos registros publicados nesta página e os cita. Não pode avaliar sua elegibilidade pessoal. Não inclua dados pessoais.