체코 이주
이 안내서에 나온 체코 이주 경로는 17개입니다: 워킹홀리데이 비자 4개, 투자자 경로 1개, 사업 / 창업 경로 2개, 취업 비자 5개, 학생 비자 1개, 국적 또는 혈통 기반 경로 1개, 배우자 비자 3개.
디지털 노마드 비자가 없습니다. 가장 낮은 투자 금액: 대규모 투자 허가, CZK 75M+ ≈ $3.4M. 에 공식 출처와 대조해 확인했습니다.
체코는 특정 국가 청년을 위한 워킹홀리데이 비자부터 직원 카드, 사업 비자 및 투자 허가까지 비EU 국민을 위한 다양한 경로를 제공합니다. 이 나라는 또한 연구와 학업의 강한 전통이 있으며, 노동 시장에 자유롭게 접근할 수 있는 허가를 제공합니다.
워킹홀리데이 · 4

투자 · 1

사업 / 창업 · 2

사업 거주 허가
필요 소득: 월 CZK 21k+ ≈ $950
사업 장기 체류 비자
필요 저축: CZK 157k+ ≈ $7,170
취업 · 5

학생 · 1

국적 또는 혈통 기반 · 1

특정 국가의 국민이나 이 나라에 가족 뿌리가 있는 사람에게만 개방됩니다. 자유 이동과 달리 각각 신청이 필요합니다.
배우자 비자 · 3

국민 또는 영주권자와 혼인했거나 동반자 관계에 있는 사람을 위한 경로입니다.
자유 이동 및 무비자 체류 · 1
세금
체코의 세법상 거주자는 전 세계 소득에 과세되고 비거주자는 체코 원천 소득에만 과세됩니다. 거주 규정과 일수 기준은 세무 당국에 확인해야 합니다.
일반 규정
거주자의 개인 소득세: 15% / 23%(일반)
세율 15%
자세히
- 과세 대상: 세법상 거주자는 전 세계 소득, 비거주자는 체코 원천 소득에만 해당합니다
- 한도: CZK 147k/월 ≈ $6,730
평균 임금의 36배까지의 과세 표준에 15%, 그 초과분에 23%입니다(2026년 연간 한도 CZK 1,762,812, (≈ $80,800) 2026년 평균 임금 CZK 48,967 (≈ $2,240)의 36배). 2026년 고용주 선납: 월 기준액 CZK 146,901 (≈ $6,730)까지 15%, 그 초과분 23%.
과세 대상
세법상 거주자는 전 세계 소득, 비거주자는 체코 원천 소득에만 해당합니다.
적용 대상
- 세법상 거주자는 조약에 달리 규정되어 있지 않는 한 체코 원천 소득과 국외 원천 소득에 과세됩니다.
한도
- 월 CZK 146,901 (≈ $6,730) · 2026년 선납의 월 기준액(평균 임금 CZK 48,967 (≈ $2,240)의 3배): 이 금액까지 15%, 초과분에 23%.
- 연 CZK 1,762,812 (≈ $80,800) · 2026 과세 연도의 연간 한도인 2026년 평균 임금 CZK 48,967 (≈ $2,240)의 36배: 이 금액까지 15%, 초과분에 23%.
세법상 거주지
거주자는 전 세계에 대한 납세 의무가 있습니다.
비자
이민 허가와 무관합니다.
기타 세금
사회 및 건강보험 분담금은 별도로 적용됩니다.
에 공식 출처와 대조하여 확인변경 내역
특별 과세 제도
자영업자를 위한 정액 과세 제도(paušální daň)
세금 감면
자세히
- 과세 대상: 전년도 과세 기간의 자영업 소득이며 CZK 2 million (≈ $91,600)까지이고, 구간은 그 소득과 그중 60% 또는 80% 정액 경비 활동에서 나온 비중에 따라 달라집니다
- 적용 대상: VAT 납세자가 아니고, 연 소득이 CZK 2 million (≈ $91,600) 이하이며, 고용 소득(원천징수 과세 제외)이 없고, 도산 상태가 아니며, 합명회사의 사원 또는 합자회사의 무한 책임 사원이 아닙니다
- 한도: CZK 1M/년 ≈ $46k
2026년 소득세와 사회 및 건강보험을 포괄하는 월 일시 납부액: CZK 9,984 (≈ $460)(구간 I), CZK 16,745 (≈ $770)(구간 II), CZK 27,139 (≈ $1,240)(구간 III)이며, 구간은 전년도 소득이 CZK 1 million (≈ $45,800), 1.5 million 또는 2 million까지인지에 따라 달라집니다.
과세 대상
전년도 과세 기간의 자영업 소득이며 CZK 2 million (≈ $91,600)까지이고, 구간은 그 소득과 그중 60% 또는 80% 정액 경비 활동에서 나온 비중에 따라 달라집니다.
적용 대상
- VAT 납세자가 아니고, 연 소득이 CZK 2 million (≈ $91,600) 이하이며, 고용 소득(원천징수 과세 제외)이 없고, 도산 상태가 아니며, 합명회사의 사원 또는 합자회사의 무한 책임 사원이 아닙니다.
- 구간 I: 어떤 활동이든 전년도 소득 CZK 1 million (≈ $45,800)까지, 소득의 최소 75%가 80% 또는 60% 정액 경비 활동에서 나오면 CZK 1.5 million (≈ $68,700)까지, 최소 75%가 80% 정액 경비 활동(수공업, 농업, 임업, 수자원 관리)에서 나오면 CZK 2 million (≈ $91,600)까지.
- 구간 II: 어떤 활동이든 CZK 1.5 million (≈ $68,700)까지, 소득의 최소 75%가 80% 또는 60% 정액 경비 활동에서 나오면 CZK 2 million (≈ $91,600)까지.
- 구간 III: 어떤 활동이든 CZK 2 million (≈ $91,600)까지.
- 해당 연도(2026)의 1월 12일까지 세무서에 가입 통지를 합니다.
한도
- 연 CZK 1,000,000 (≈ $45,800) · 어떤 활동이든 구간 I의 소득 상한.
- 연 CZK 1,500,000 (≈ $68,700) · 소득의 최소 75%가 80% 또는 60% 정액 경비 활동에서 나오는 경우의 구간 I 상한이며, 어떤 활동이든 구간 II 상한.
- 연 CZK 2,000,000 (≈ $91,600) · 전체 가입 한도이며, 구간 III 상한, 80% 정액 경비 활동(소득의 75%)의 구간 I 상한, 80% 또는 60% 정액 경비 활동(소득의 75%)의 구간 II 상한.
- 월 CZK 9,984 (≈ $460) · 2026년 구간 I 납부액: 소득세 CZK100, (≈ $5) 연금 CZK6,578, (≈ $300) 건강 CZK3,306 (≈ $150).
- 월 CZK 16,745 (≈ $770) · 2026년 구간 II 납부액: 세금 CZK4,963, (≈ $230) 연금 CZK8,191, (≈ $380) 건강 CZK3,591 (≈ $160).
- 월 CZK 27,139 (≈ $1,240) · 2026년 구간 III 납부액: 세금 CZK9,320, (≈ $430) 연금 CZK12,527, (≈ $570) 건강 CZK5,292 (≈ $240).
세법상 거주지
체코 연금 및 건강 제도에 자영업자로 가입되어 있어야 합니다.
비자
사업 비자 또는 사업 허가로 등록된 외국인 기업가가 이용할 수 있습니다.
기타 세금
정액 납부는 소득세와 사회 및 건강보험 선납을 대체하며, VAT 납세자는 가입할 수 없습니다.
에 공식 출처와 대조하여 확인변경 내역
일반 규정
세법상 거주자의 전 세계 소득에 대한 일반 과세
전 세계 소득
자세히
- 과세 대상: 체코 세법상 거주자의 전 세계 소득, 비거주자는 체코 원천 소득에만 해당
- 적용 대상: 거주: 영구적으로 체류할 의사를 보여 주는 사정에 따라 본인이 언제든지 이용할 수 있는 영구 주거지(Income Tax Act Section 2(4))이며, 소유 또는 임차이고 경우에 따라 호텔 또는 플랫폼 숙소(예: 고용 계약이 있는 외국인 직원)도 해당됩니다
체코 세법상 거주자는 전 세계 소득에 과세되고 비거주자는 체코 원천 소득에만 과세되며, 거주는 영구 주거지(bydliste) 또는 역년 중 최소 183일의 일상적 체류에서 발생합니다.
과세 대상
체코 세법상 거주자의 전 세계 소득, 비거주자는 체코 원천 소득에만 해당.
적용 대상
- 거주: 영구적으로 체류할 의사를 보여 주는 사정에 따라 본인이 언제든지 이용할 수 있는 영구 주거지(Income Tax Act Section 2(4))이며, 소유 또는 임차이고 경우에 따라 호텔 또는 플랫폼 숙소(예: 고용 계약이 있는 외국인 직원)도 해당됩니다.
- 일상적 체류: 역년 중 최소 183일이며 시작된 날도 모두 계산하고, 체류 허가 날짜는 무관합니다.
국내 체류 일수
- 역년 중 183일 이상 · 역년 중 최소 183일 체코에 체류하면 세법상 거주자가 됩니다.
세법상 거주지
조세조약의 타이브레이커 규정이 체코 거주 판정보다 우선할 수 있습니다. 15%/23% 세율은 “Personal income tax for residents: 15% / 23%”에 있습니다.
비자
체류 허가와 무관합니다.
에 공식 출처와 대조하여 확인변경 내역
에 공식 출처와 대조하여 확인변경 내역
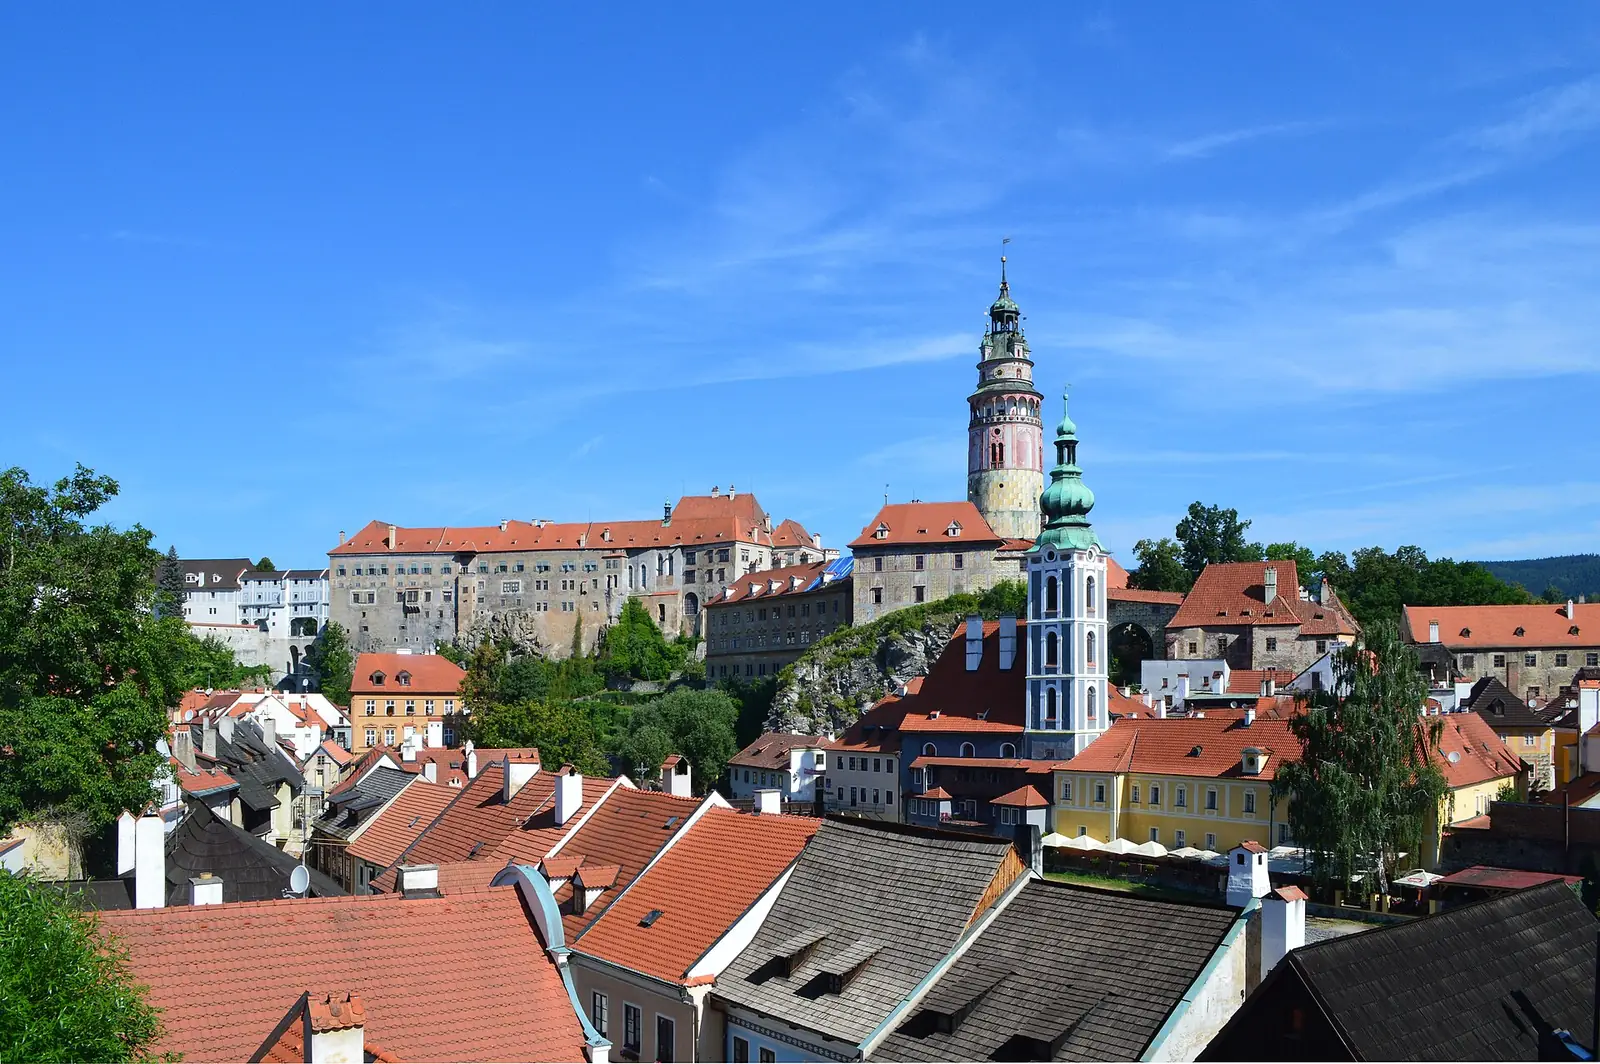
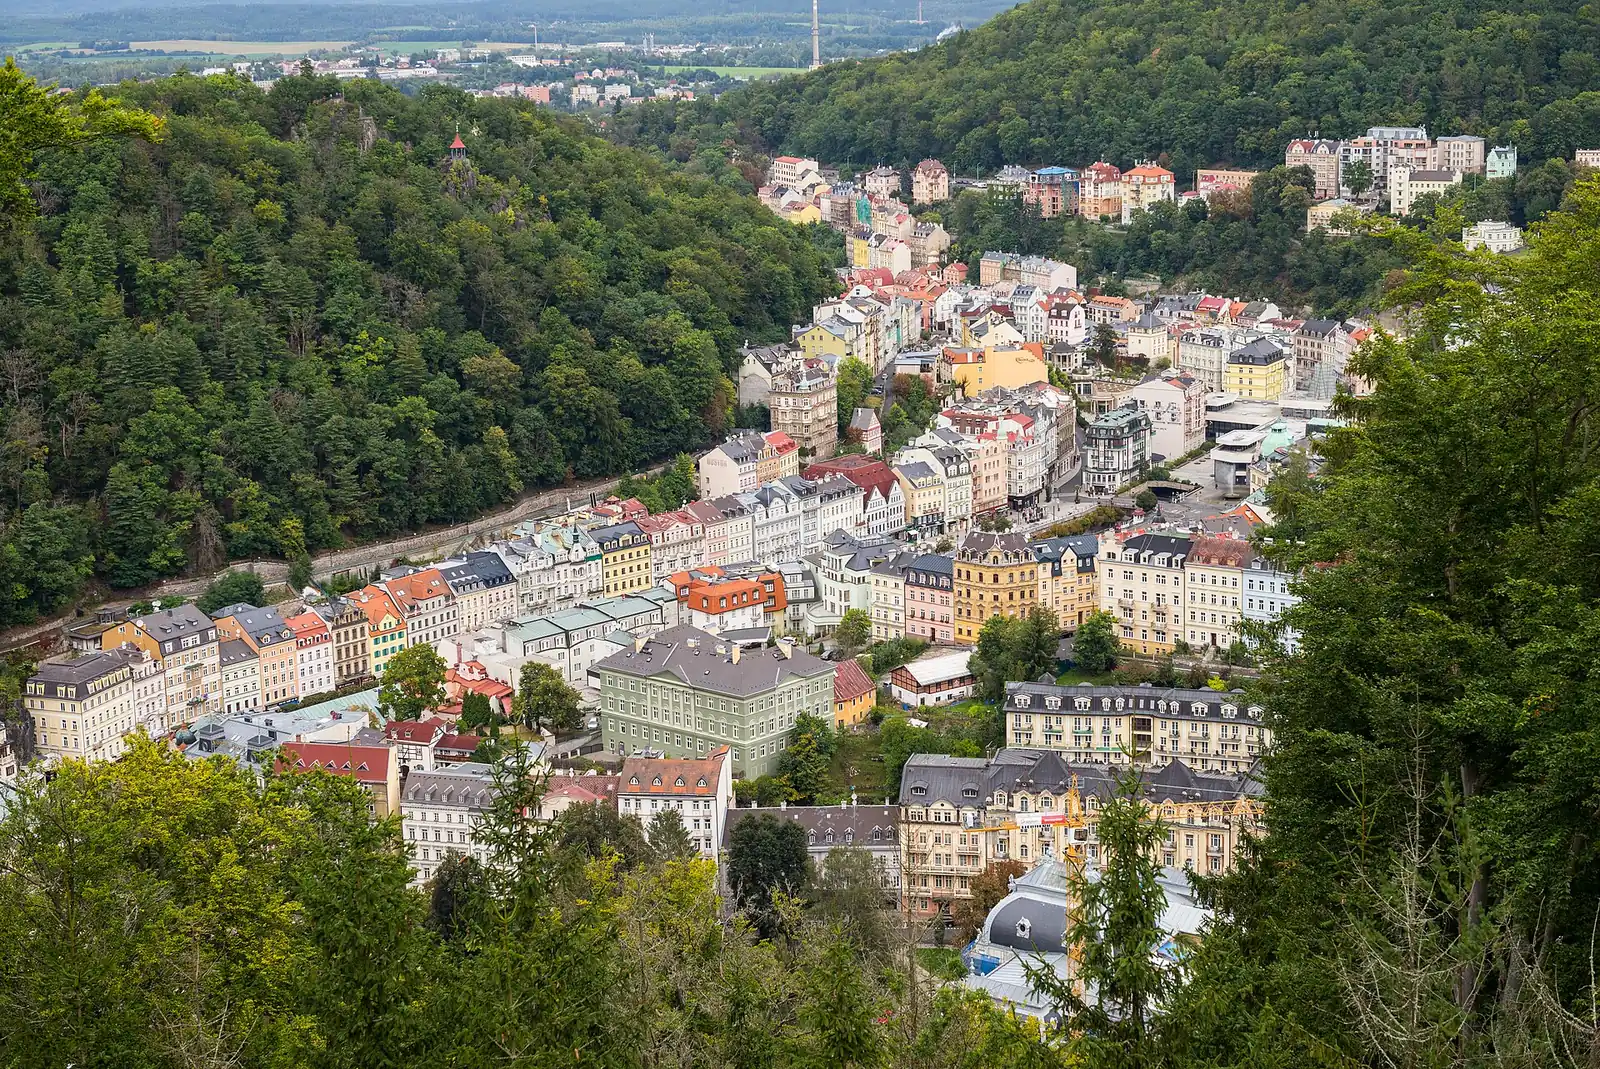
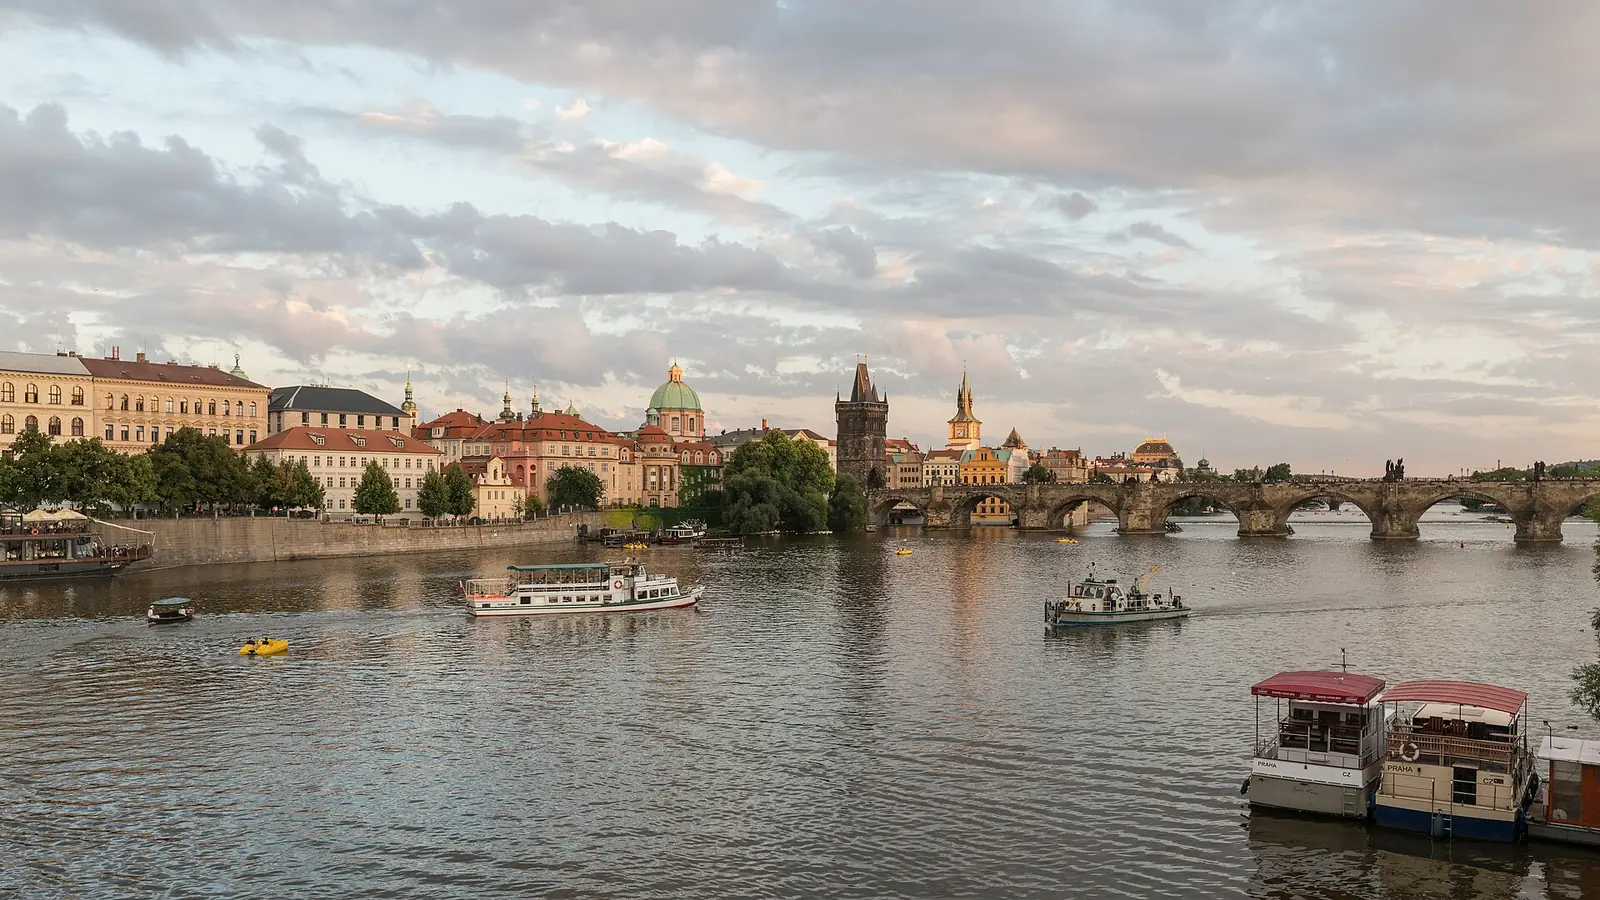
사진으로 보는 체코
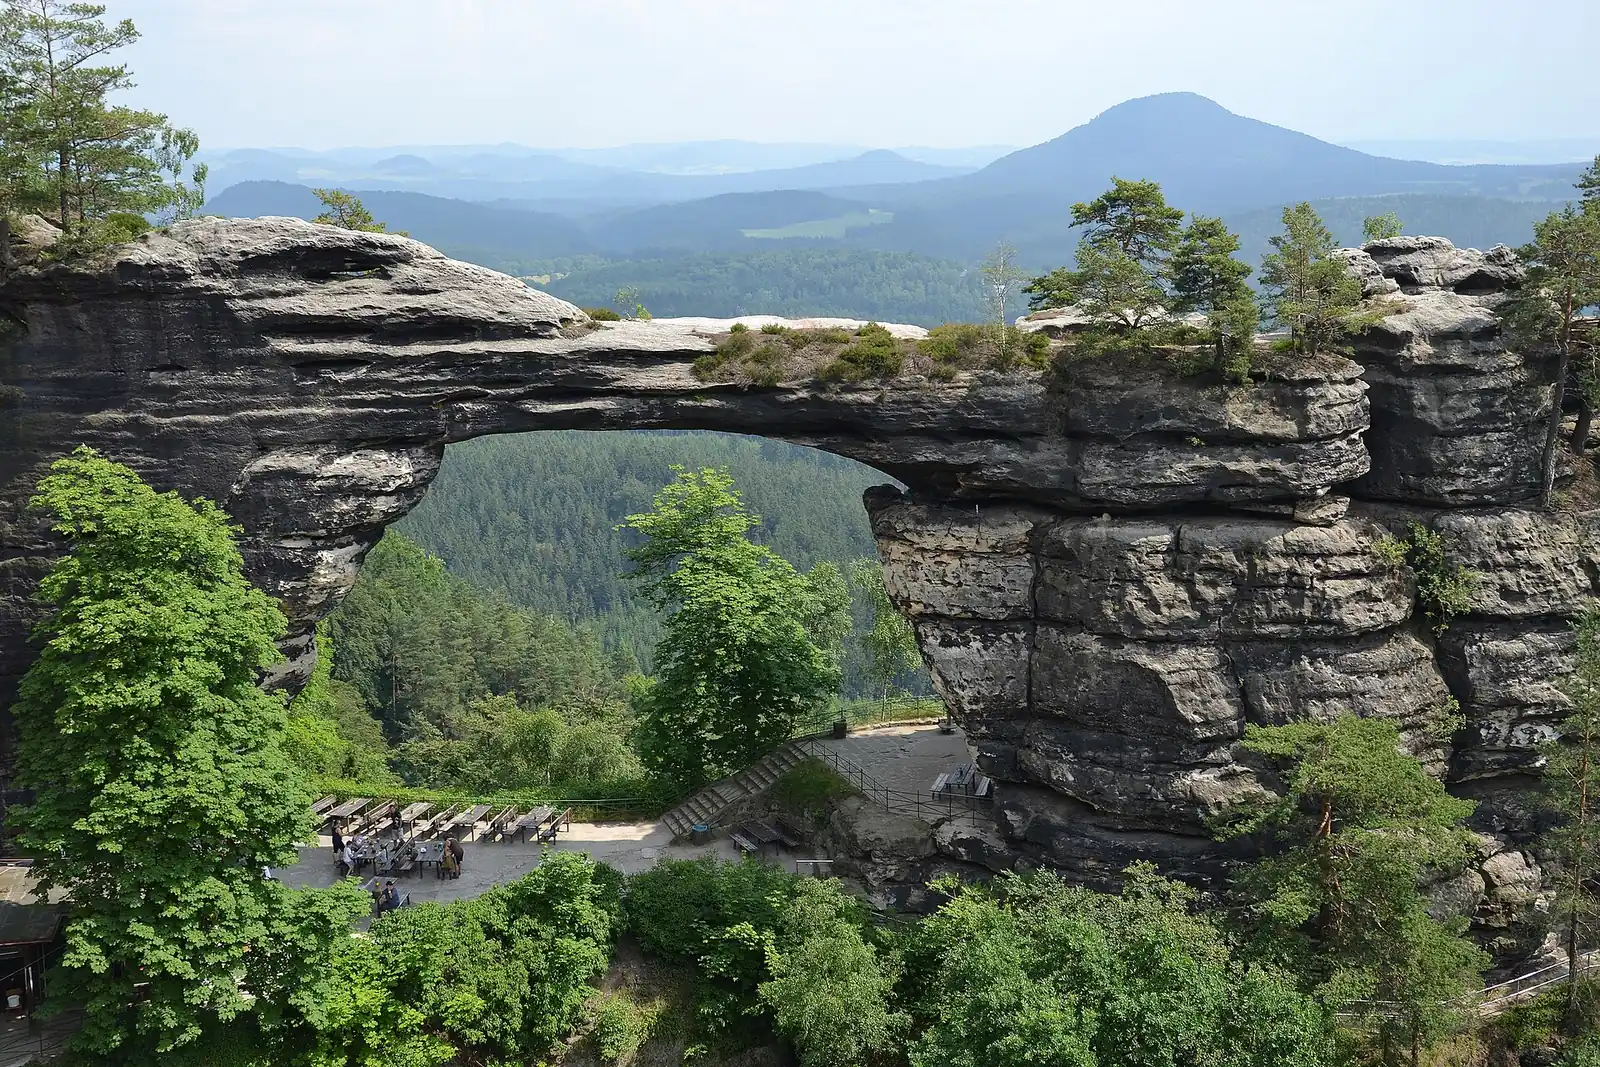
나중에 보기 · 1
즉시 영주권
졸업 후 구직 허가
최초 체류: 9개월
영주권 취득 경로 · 7
- 영주권 2년 후 · Long-term residence permit for the purpose of investment (significant investment)
- 영주권 5년 후 · Long-term residence permit for the purpose of doing business
- 귀화 · Czech citizenship by declaration for former citizens and their children and grandchildren (Act 186/2013 Section 31)
- 영주권 2년 후 · Long-term residence permit for scientific research
- 영주권 · Permanent residence
- 영주권 2년 후 · Employee Card (long-term residence permit for employment)
- 영주권 1년 후 · Long-term residence permit for the purpose of studies
체코 도착 후 첫 단계
- 대부분의 장기 체류에 필요한 포괄적인 의료보험을 마련합니다.
- 임대 계약서나 집주인의 확인서 등 숙소 증빙을 제출합니다.
- 허가에서 요구하는 경우 정해진 기간 내에 Foreign Police에 주소를 등록합니다.
- 자금 증빙을 제시하거나 급여를 받아야 하는 경우 체코 은행 계좌를 개설합니다.
- 허가에서 요구하는 대로 고용주, 직위의 변경 또는 고용 종료를 내무부에 신고합니다.
- 체류 허가 카드와 여행 서류를 소지하고 연장 기한을 확인합니다.
자주 묻는 질문
체코에 워킹홀리데이 비자가 있나요?
예. 체코에는 워킹홀리데이 비자가 4개 있습니다. 워킹홀리데이 · 호주은(는) 18~26세 대상입니다 및 최초 체류 기간은 1년입니다. 워킹홀리데이 · 캐나다은(는) 18~35세 대상입니다 및 최초 체류 기간은 1년입니다. 워킹홀리데이 · 30세 미만은(는) 18~30세 대상입니다 및 최초 체류 기간은 1년입니다.
체코 거주를 위해 얼마를 투자해야 하나요?
체코에는 투자자 경로가 1개 있습니다. 대규모 투자 허가은(는) CZK 75,000,000 (≈ $3,440,000) 이상의 투자을(를) 요구합니다 및 최초 체류 기간은 2년입니다.
사업을 시작하여 체코로 이주할 수 있나요?
체코에는 사업 또는 창업 경로가 2개 있습니다. 사업 거주 허가은(는) 월 CZK 20,680 (≈ $950) 이상의 소득을(를) 요구합니다 및 최초 체류 기간은 2년이며 연장할 수 있습니다. 사업 장기 체류 비자은(는) CZK 156,500 (≈ $7,170) 이상의 저축을(를) 요구합니다 및 최초 체류 기간은 1년입니다.
체코는 외국인에게 어떤 취업 비자를 제공하나요?
체코에는 취업 비자가 5개 있습니다. Employee Card은(는) 월 CZK 22,400 (≈ $1,030) 이상의 급여을(를) 요구합니다 및 최초 체류 기간은 2년이며 연장할 수 있습니다. Blue Card은(는) 월 CZK 73,823 (≈ $3,380) 이상의 급여을(를) 요구합니다 및 최초 체류 기간은 3년이며 연장할 수 있습니다. Intra-company transfer은(는) 최초 체류 기간은 3년이며 연장할 수 있습니다.
체코 학생 비자는 어떻게 받나요?
체코에는 학생 비자가 1개 있습니다. 학생 허가은(는) 최초 체류 기간은 1년이며 연장할 수 있습니다.
국적이나 혈통으로 체코 거주권을 얻을 수 있나요?
예. 체코에는 국적 또는 혈통 기반 경로가 1개 있습니다. 신고에 의한 체코 국적입니다.
체코에서 배우자나 동반자와 함께 지낼 수 있나요?
예. 체코에는 배우자 비자가 3개 있습니다. 장기 거주자의 배우자은(는) 최초 체류 기간은 2년이며 연장할 수 있습니다. 국민의 배우자은(는) 최초 체류 기간은 3년이며 연장할 수 있습니다. 거주자의 배우자도 있습니다.
비교 대상
≈ USD 금액은 대략적인 값입니다. ExchangeRate-API의 2026년 10월 12일 기준 일일 참고 환율이며 사이트 업데이트 시 갱신됩니다.
체코에 대해 AI에게 질문 AI
AI 도우미가 이 페이지의 공개 기록을 바탕으로 답변하고 출처를 표시합니다. 개인별 자격 여부는 판단할 수 없습니다. 개인정보는 입력하지 마십시오.