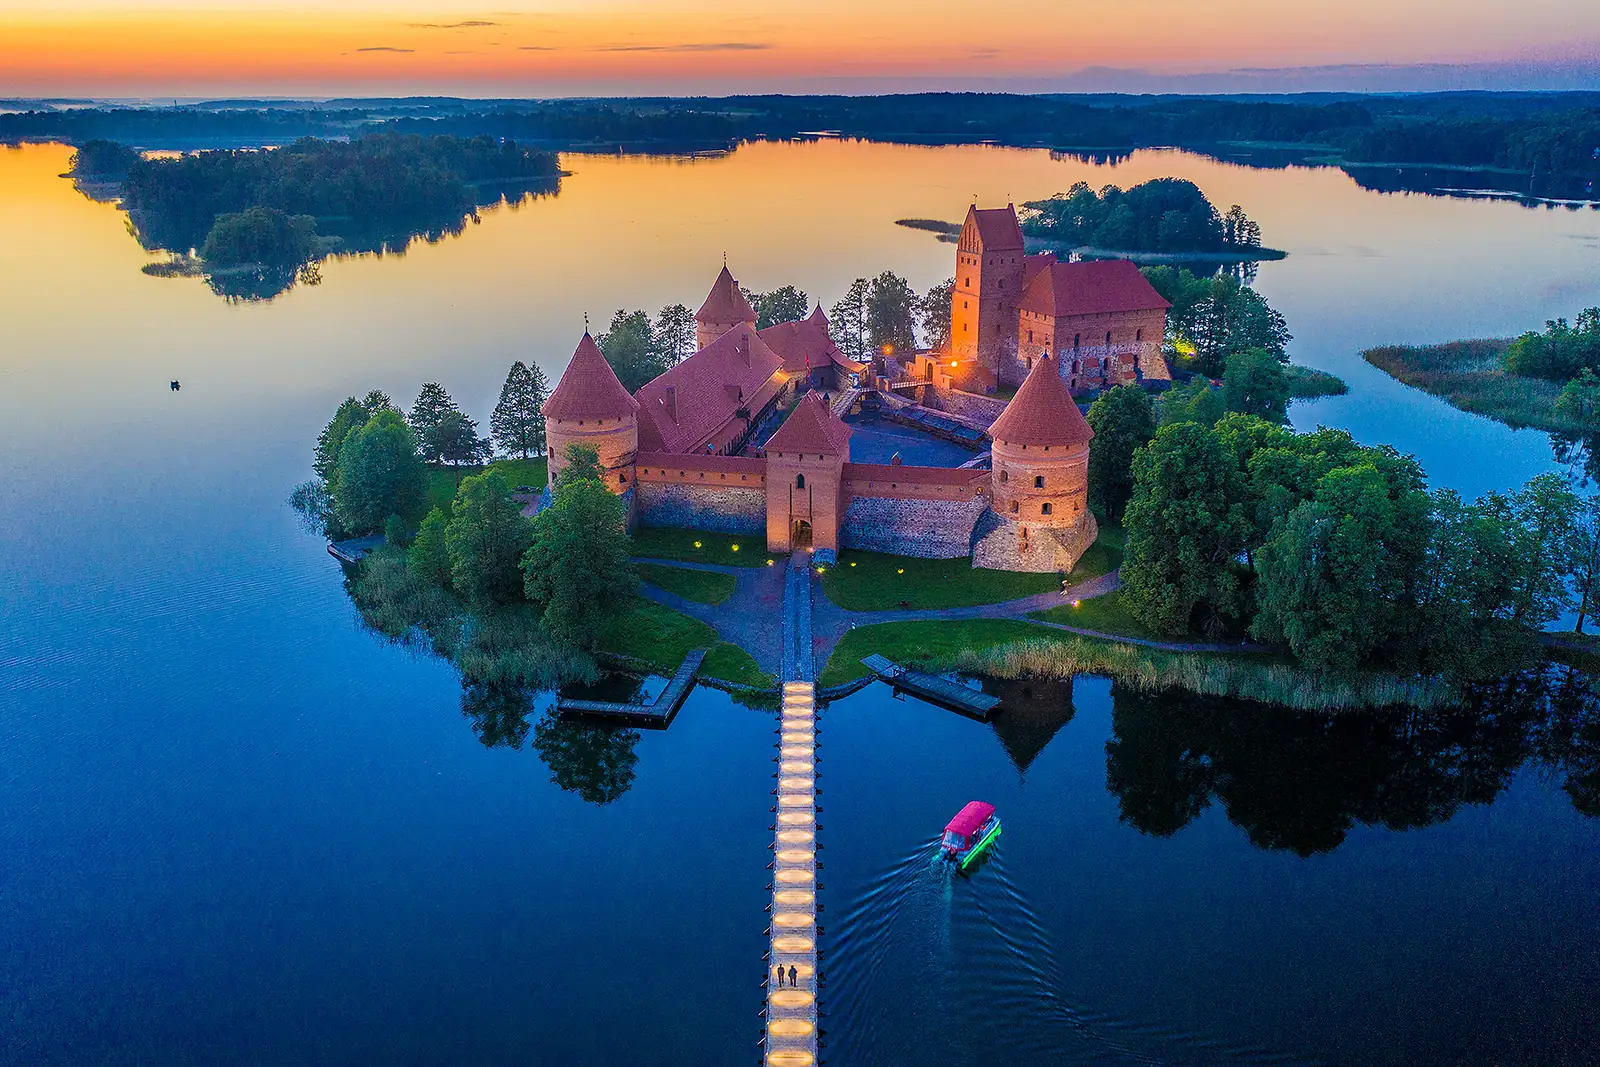
リトアニアへの移住
当ガイドではリトアニアへの移住方法が16件あります:投資家ルート1件, ビジネス・起業ルート4件, 就労ビザ7件, 留学ビザ1件, 国籍・祖先によるルート1件, 配偶者ビザ2件。
デジタルノマドビザはありません。 最も低い投資額:Entrepreneur D visa、€14k+ ≈ $16k。 新規居住者の税金:永住者の全世界所得に対する通常の課税、全世界所得課税、条約上の例外。 に公的情報源で確認済み。
リトアニアには、事業主、スタートアップの創業者、従業員、学生、投資家向けに、さまざまな一時居住のルートがあります。規則はルートごとに異なり、ここの記録は、すべての許可の種類を網羅せず、主な選択肢を要約しています。
投資 · 1

Investor · €260k company
必要な投資: €260k+ ≈ $290k
ビジネス・起業 · 4

就労 · 7

留学 · 1

国籍・祖先による · 1

特定の国の国民、または現地にルーツのある人のみが対象です。自由移動とは異なり、いずれも申請が必要です。
配偶者ビザ · 2

市民または永住者と結婚している、またはパートナー関係にある人向けです。
自由移動とビザなし滞在 · 1
税金
記録には、外国源泉所得の取扱いを含め、新たに来る人の税制については記載されていません。
通常のルール
永住者の全世界所得に対する通常の課税
全世界所得課税、条約上の例外
詳細
- 課税対象:リトアニアの永住者の全世界所得(第5条(2))
- 対象者:永住者(第4条):リトアニアに恒久的な居住地がある、または個人的、社会的もしくは経済的利益の場所が国外よりもリトアニアにより多くある、または課税期間に183日以上滞在している、または連続する課税期間に280日以上滞在し、そのうちの1つの期間に少なくとも90日滞在している者
リトアニアの永住者は、リトアニアおよび国外源泉の所得に課税されます:平均賃金の36倍までは20%、36倍から60倍までは25%、60倍を超える部分は32%(平均賃金は国の社会保険料のために定められたもの)。
課税対象
リトアニアの永住者の全世界所得(第5条(2))。国外源泉所得を含みます。非居住者、および後述の条約上の居住者である外国人については、リトアニア源泉所得のみ。
適用対象
- 永住者(第4条):リトアニアに恒久的な居住地がある、または個人的、社会的もしくは経済的利益の場所が国外よりもリトアニアにより多くある、または課税期間に183日以上滞在している、または連続する課税期間に280日以上滞在し、そのうちの1つの期間に少なくとも90日滞在している者。
- 例外(第5条(3)):183日または280/90日のテストのみで居住者となり、同じ期間に条約相手国の居住者でもあり、その居住国の所管当局がリトアニアの税務当局に通知した非国民は、リトアニア源泉所得のみに課税されます。
- 条約上の軽減(第37条):利子、配当、ロイヤルティ以外の、条約国で受け取った所得は、そこで所得税が納付されていれば、リトアニアで免除されます。そこで利子、配当、ロイヤルティについて納付された税は、税額控除されます。
適用除外
- 雇用契約に基づき国外で働く、または国外での生活費が国または自治体の予算から支払われるリトアニア国民は、居住者のままです(第4条(1)(5))。
国内での日数
- 課税期間で183日以上 · 課税期間に、継続的に、または断続的にリトアニアに183日以上滞在すると、その人は永住者となります。
- 連続する2課税期間で280日以上 · 連続する課税期間に280日以上滞在し、そのうちの1つの期間に少なくとも90日滞在していること。
税務上の居住
恒久的な居住地、または個人的、社会的もしくは経済的利益の場所がリトアニアにある場合も、居住者となります。税率の区分は、国の社会保険料に用いる平均賃金の倍数です。特定の所得にはその他の税率が適用されます:配当された利益と、平均賃金の12倍までの非雇用所得に15%、廃棄物の販売による平均賃金の12倍までの所得に5%。
ビザ
在留許可とは別です。
に公的情報源で確認変更履歴
特別制度
個人活動:事業証明書と、小規模な個人活動の所得に対する20%の税率
税率20%
詳細
- 上限:€50k/年 ≈ $56k
課税期間あたり EUR50,000 (≈ $55,900) までの個人活動の所得は、事業証明書(金額は自治体が設定)で購入する定額の所得税で課税できます。それ以外の場合、年間 EUR42,500 (≈ $47,500) までの個人活動の所得には20%の税率が適用されます。
課税対象
居住者の個人活動(自営)による所得。事業証明書の定額の税。
適用対象
- 課税期間あたり EUR50,000 (≈ $55,900) までの個人活動の所得(活動を合算)は、事業証明書の取得時に支払う定額の所得税で課税できます。
- EUR50,000 (≈ $55,900) を超える個人活動の所得は、年間の所得に加算され、20/25/32%の区分で課税されます。
- 定額の税の対象となる所得を除く、年間 EUR42,500 (≈ $47,500) までの個人活動の所得は、20%で課税されます。
適用除外
- 農業活動の所得には、別個の税率があります:平均賃金の60倍までは15%、それを超える部分は20%。
上限
- 年額EUR 50,000 (≈ $55,900) · 課税期間ごとに、定額の事業証明書の税で課税できる個人活動の所得の上限。
- 年額EUR 42,500 (≈ $47,500) · 年間のこの額までの個人活動の所得は、20%で課税されます。
税務上の居住
永住者に適用されます。非居住者は、リトアニアの恒久的な拠点を通じて行われる個人活動に課税されます。
ビザ
在留許可とは別です。
に公的情報源で確認変更履歴
に公的情報源で確認変更履歴
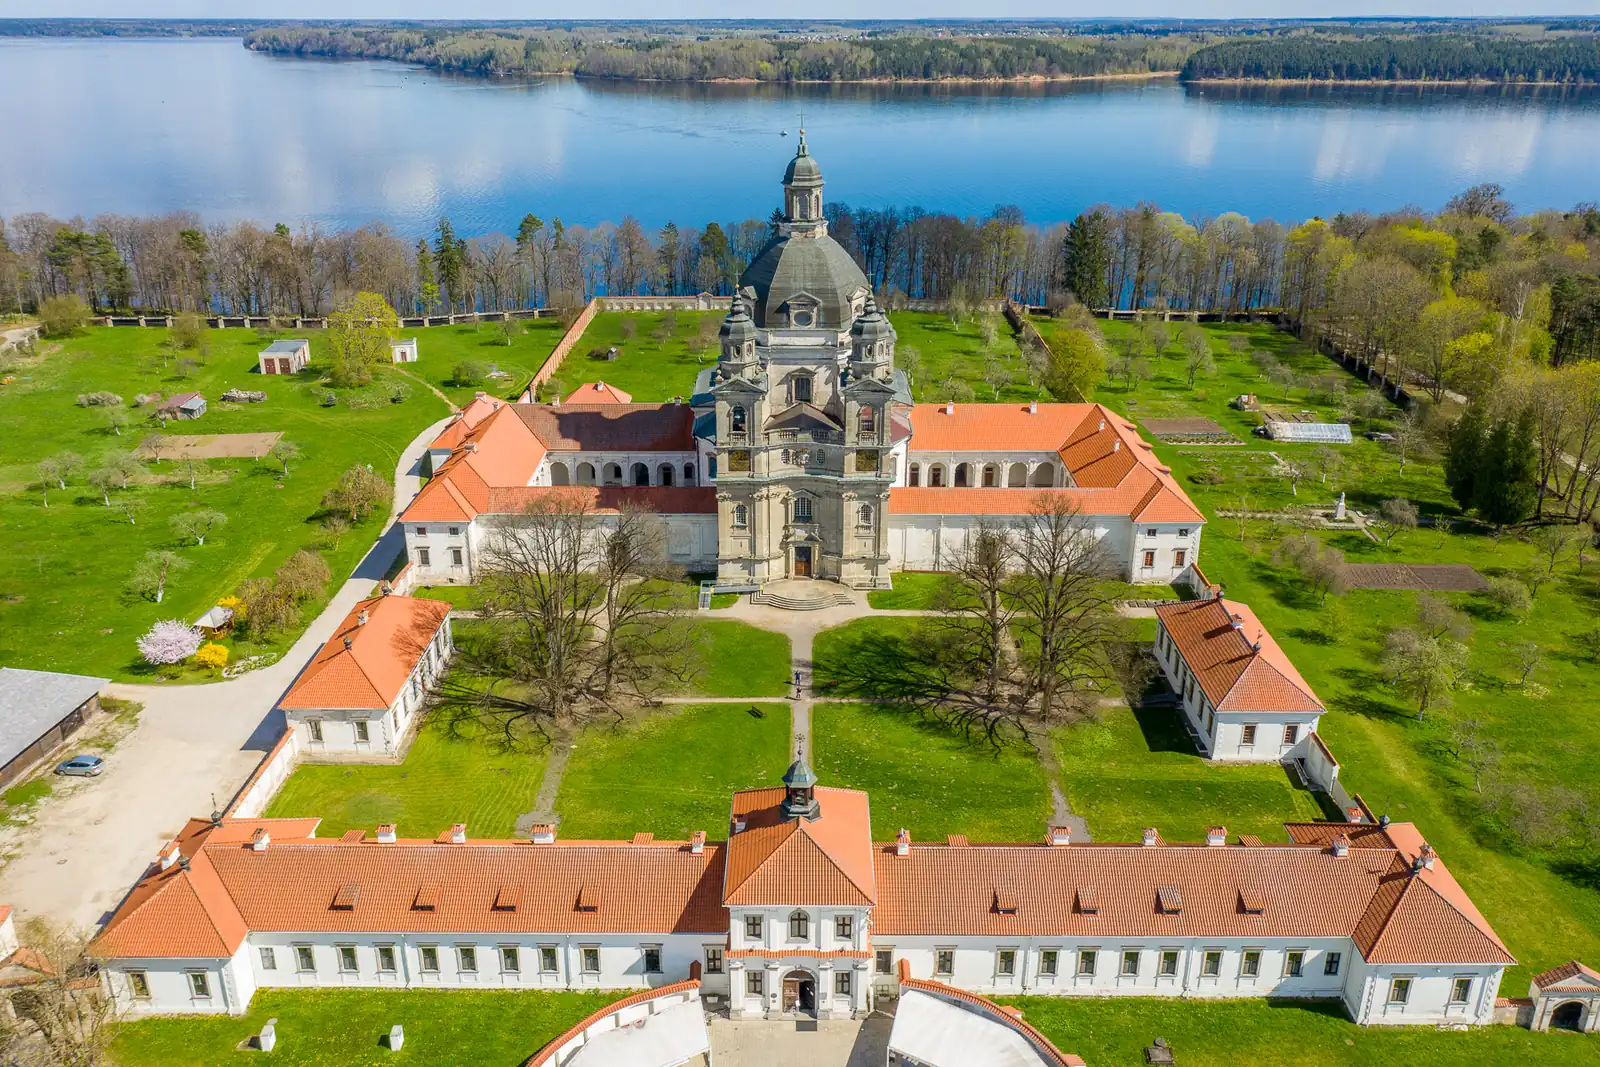
写真で見るリトアニア
永住への道 · 2
- 帰化 · Restoration of Lithuanian citizenship for pre-1940 citizens and their descendants (Law on Citizenship Article 9)
- 永住:5年後 · Permanent residence permit (EU long-term resident)
リトアニア到着後の最初の手続き
- 許可の期間、または少なくとも必要な最低限をカバーする医療保険を確保してください。
- ルートで求められる場合は、成人1人あたりの最低限の広さを満たす住居を手配してください。
- 申請のために、関係機関の仲介の書簡または確認書を用意しておいてください。
- 許可と個人コードを得たら、住所を登録し、銀行口座を開設してください。
よくある質問
リトアニアの居住権にはいくら投資が必要ですか?
リトアニアには投資家ルートが1件あります。 Investor · €260k companyは投資としてEUR 260,000 (≈ $290,000)以上が必要と初回の滞在期間が3年で、更新可能です。
事業を始めてリトアニアに移住できますか?
リトアニアにはビジネス・起業ルートが4件あります。 Entrepreneur D visaは投資としてEUR 14,000 (≈ $15,600)以上が必要と初回の滞在期間が1年です。 Company manager · €500kは資産としてEUR 500,000 (≈ $559,000)以上が必要と初回の滞在期間が3年で、更新可能です。 Company shareholder · €28kは投資としてEUR 14,000 (≈ $15,600)以上が必要と初回の滞在期間が2年で、更新可能です。
リトアニアは外国人にどんな就労ビザを出していますか?
リトアニアには就労ビザが7件あります。 就労または事業 · 7か国は初回の滞在期間が3年で、更新可能です。 集団移住許可は投資としてEUR 1,448,100 (≈ $1,620,000)以上が必要と初回の滞在期間が3年です。 大規模プロジェクト投資家許可は投資としてEUR 20,000,000 (≈ $22,300,000)以上が必要と初回の滞在期間が3年です。
リトアニアの留学ビザはどう取得しますか?
リトアニアには留学ビザが1件あります。 学生許可は初回の滞在期間が3年で、更新可能です。
国籍や祖先をもとにリトアニアの居住権を得られますか?
はい。リトアニアには国籍・祖先によるルートが1件あります。 リトアニア国籍の回復です。
リトアニアで配偶者やパートナーのもとに移れますか?
はい。リトアニアには配偶者ビザが2件あります。 国民の配偶者は初回の滞在期間が2年で、更新可能です。 ほかに居住者の配偶者があります。
比較する
≈ USDの額は概算です。ExchangeRate-APIの日次参考レート(2026年10月12日付)を使用し、サイト更新時に更新します。
リトアニアについてAIに質問 AI
AIアシスタントが、このページの公開記録をもとに回答し、出典を示します。個人の資格を判断することはできません。個人情報は入力しないでください。