Mudarse a Santa Lucía
7 formas de mudarse a Santa Lucía en nuestra guía: 6 vías para inversores, 1 visa de trabajo.
No hay visa para nómadas digitales. Inversión más baja: Ciudadanía · NEF $240k, $240k+. Impuestos para recién llegados: Santa Lucía: las personas físicas residentes pero no residentes habituales tributan por las rentas de fuente extranjera solo cuando se reciben, Base de remesas. Comprobado con fuentes oficiales el .
Santa Lucía es un pequeño país insular donde la principal vía de estancia larga para los recién llegados es la ciudadanía por inversión. Los programas se gestionan a través de Agentes Autorizados con licencia, y el gobierno aprueba un número limitado de solicitudes cada año.
Inversión · 6

Ciudadanía
Inversión exigida: desde $240k
Trabajo · 1

Permiso de trabajo
Primera estancia: 1 año
Libre circulación y estancias sin visa · 1
Libre circulación CARICOM · Te permite vivir aquí
Disponible para 11 pasaportes: Antigua y Barbuda, Barbados, Belice, Dominica, Granada, Guyana, Jamaica, San Cristóbal y Nieves, Surinam, Trinidad y Tobago, VC.
Impuestos
Santa Lucía grava a los residentes con una escala progresiva, y los registros exponen los tramos y las deducciones. Si eres residente pero no residente habitual, las rentas de fuente extranjera tributan solo en la medida en que las recibas en Santa Lucía; si eres residente habitual, tributan todas las fuentes dentro o fuera de Santa Lucía. La residencia depende de los días de presencia o de tener un lugar de residencia permanente, por lo que tu situación fiscal sigue tus circunstancias y no tu vía de ciudadanía.
Normas generales
Tramos y deducciones del impuesto sobre la renta de las personas físicas
30% de impuesto
Detalles
- Sobre: Renta imponible tras las deducciones (las deducciones y descuentos agregados tienen un tope de EC$30,000
- Límite: XCD 25k/año ≈ $9,260
La renta imponible tributa al 15% hasta EC$15,000, al 20% de EC$15,001 a EC$30,000 y al 30% por encima de EC$30,000, tras una deducción personal de EC$25,000 para los ejercicios de renta de 2023 a 2025.
Qué grava
Renta imponible tras las deducciones (las deducciones y descuentos agregados tienen un tope de EC$30,000; las deducciones personales y médicas quedan fuera del tope)
Exclusiones
- Desde el ejercicio de renta de 2025, los ingresos por pensiones (fondo de pensiones aprobado, empleador, gobierno o pensión del NIC) están totalmente exentos.
Límites
- XCD 25,000 al año (≈ $9,260) · Deducción personal para los ejercicios de renta de 2023 a 2025.
- XCD 15,000 al año (≈ $5,560) · Límite superior del tramo del 15%; el 20% se aplica de EC$15,001 a EC$30,000 y el 30% por encima de EC$30,000.
Visas
La ciudadanía por inversión no confiere ninguna desgravación fiscal; el NEF y las demás opciones no son beneficios fiscales.
Otros impuestos
Los cambios de 2025 elevaron las deducciones por hijos a EC$5,000 (EC$10,000 para estudios superiores), la deducción por familiar dependiente a EC$5,000 y el tope de los intereses hipotecarios a EC$40,000. El folleto del Departamento de Ingresos Internos indica la deducción personal de EC$25,000 para los ejercicios de renta de 2023 a 2025; la deducción del ejercicio de renta de 2026 no se encontró en una página oficial el 12 de octubre de 2026.
Comprobado con fuentes oficiales el ; algunos detalles, verificados en parteRegistro de cambios
Régimen especial
Santa Lucía: las personas físicas residentes pero no residentes habituales tributan por las rentas de fuente extranjera solo cuando se reciben
Ventaja fiscal
Detalles
- Sobre: Las rentas de fuente extranjera tributan solo en la medida en que se reciben en Santa Lucía
Conforme al apartado 8(2) de la Ley del Impuesto sobre la Renta, una persona física residente pero no residente habitual en Santa Lucía tiene una renta sujeta a evaluación que incluye los ingresos devengados de fuentes fuera de Santa Lucía solo en la medida en que dichos ingresos se reciban en Santa Lucía.
Qué grava
Las rentas de fuente extranjera tributan solo en la medida en que se reciben en Santa Lucía; las rentas de fuente de Santa Lucía tributan a los tipos progresivos.
A quién se aplica
- Persona física residente por el criterio de 183 días o la regla de continuidad sin un lugar de residencia permanente en Santa Lucía (no residente habitual).
Exclusiones
- Las personas físicas residentes habituales (lugar de residencia permanente en Santa Lucía y presencia durante algún periodo del ejercicio de renta) tributan por todas las fuentes dentro o fuera de Santa Lucía (s.8(1)(a)).
Días en el país
- Al menos 183 días en año de la renta · Residente en Santa Lucía si está físicamente presente al menos 183 días en el ejercicio de renta (párr. (a)(ii) de residente en Santa Lucía); un lugar de residencia permanente con alguna presencia hace a una persona física residente habitual (párr. (a)(i))
Residencia fiscal
Residente: 183 días o más en el ejercicio de renta, o lugar de residencia permanente más alguna presencia; residente habitual es el criterio del lugar de residencia permanente.
Visas
La norma depende de la residencia fiscal y del lugar de residencia, no de una categoría de visa; la copia de la ley muestra la ley a 31 de diciembre de 2023.
Otros impuestos
Los ingresos de una sociedad procedentes de una fuente fuera de Santa Lucía conforme a la sección 10A quedan excluidos de la renta sujeta a evaluación de una sociedad residente (s.8(3)).
Comprobado con fuentes oficiales el ; algunos detalles, verificados en parteRegistro de cambios
Normas generales
Impuesto sobre la renta de las personas físicas de Santa Lucía: tipos y deducciones
Detalles
- Sobre: Renta imponible: residentes por todas las fuentes dentro o fuera de Santa Lucía
- Límite: XCD 15k/año ≈ $5,560
Los residentes tributan al 15% sobre la renta imponible hasta XCD 15,000, (≈ $5,560) al 20% de XCD 15,001 (≈ $5,560) a 30,000 y al 30% por encima de XCD 30,000 (≈ $11,100) conforme a los tramos introducidos por la Modificación n.º 19 de 2023 de la Ley del Impuesto sobre la Renta, con una deducción personal de XCD 25,000 (≈ $9,260) y un tope de XCD 30,000 (≈ $11,100) a las deducciones y descuentos agregados; las personas físicas residentes habituales tributan por todas las fuentes dentro o fuera de Santa Lucía.
Qué grava
Renta imponible: residentes por todas las fuentes dentro o fuera de Santa Lucía (residentes habituales) o por la fuente de Santa Lucía más las rentas de fuente extranjera recibidas en Santa Lucía (residentes no habituales); no residentes por las fuentes de Santa Lucía.
A quién se aplica
- Las personas físicas residentes pueden reclamar la deducción personal de XCD 25,000, (≈ $9,260) que queda fuera del tope de XCD 30,000 (≈ $11,100) para los ejercicios de renta de 2023 a 2025.
Exclusiones
- Las deducciones y descuentos agregados tienen un tope de XCD 30,000 (≈ $11,100) desde el 1 de enero de 2023, salvo la deducción personal, los gastos médicos y los costes fotovoltaicos solares para los ejercicios de renta de 2023 a 2025.
Límites
- XCD 15,000 al año (≈ $5,560) · Renta imponible hasta este importe gravada al 15%; 20% de 15,001 a 30,000
- XCD 30,000 al año (≈ $11,100) · Renta imponible superior a este importe gravada al 30%; también es el tope de las deducciones y descuentos agregados
- XCD 25,000 al año (≈ $9,260) · Deducción personal para personas físicas residentes desde el ejercicio de renta de 2023
Días en el país
- Al menos 183 días en año de la renta · Residente en Santa Lucía si está físicamente presente al menos 183 días en el ejercicio de renta (párr. (a)(ii) de residente en Santa Lucía); un lugar de residencia permanente con alguna presencia hace a una persona física residente habitual (párr. (a)(i))
Residencia fiscal
183 días en el ejercicio de renta convierten a una persona física en residente; la condición de residente habitual depende de un lugar de residencia permanente.
Visas
La residencia fiscal es independiente de la situación migratoria o de ciudadanía por inversión; los tramos mostrados son los publicados para la modificación de 2023 y el folleto abarca los ejercicios de renta desde 2023.
Otros impuestos
Las declaraciones se presentan por año natural; toda persona física residente con ingresos superiores a XCD 17,400 (≈ $6,440) debe presentar declaración, y todos los trabajadores por cuenta propia deben presentarla.
Comprobado con fuentes oficiales el ; algunos detalles, verificados en parteRegistro de cambios
Comprobado con fuentes oficiales el Registro de cambios
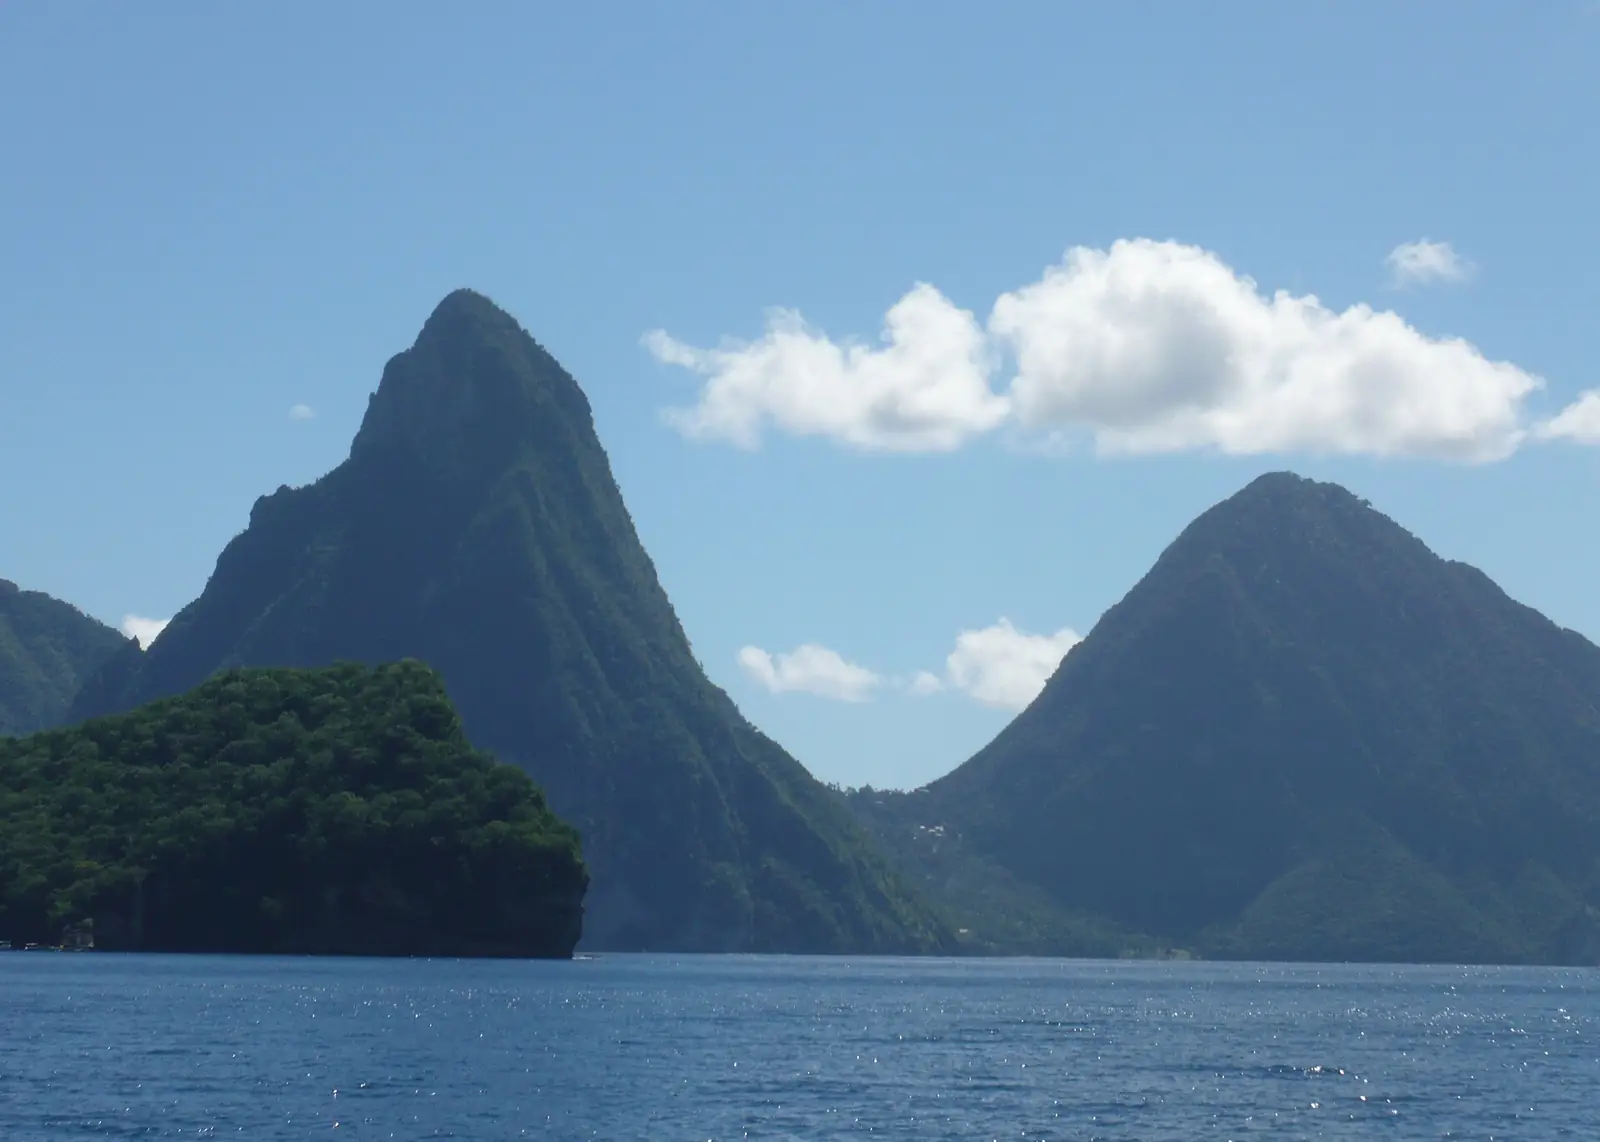
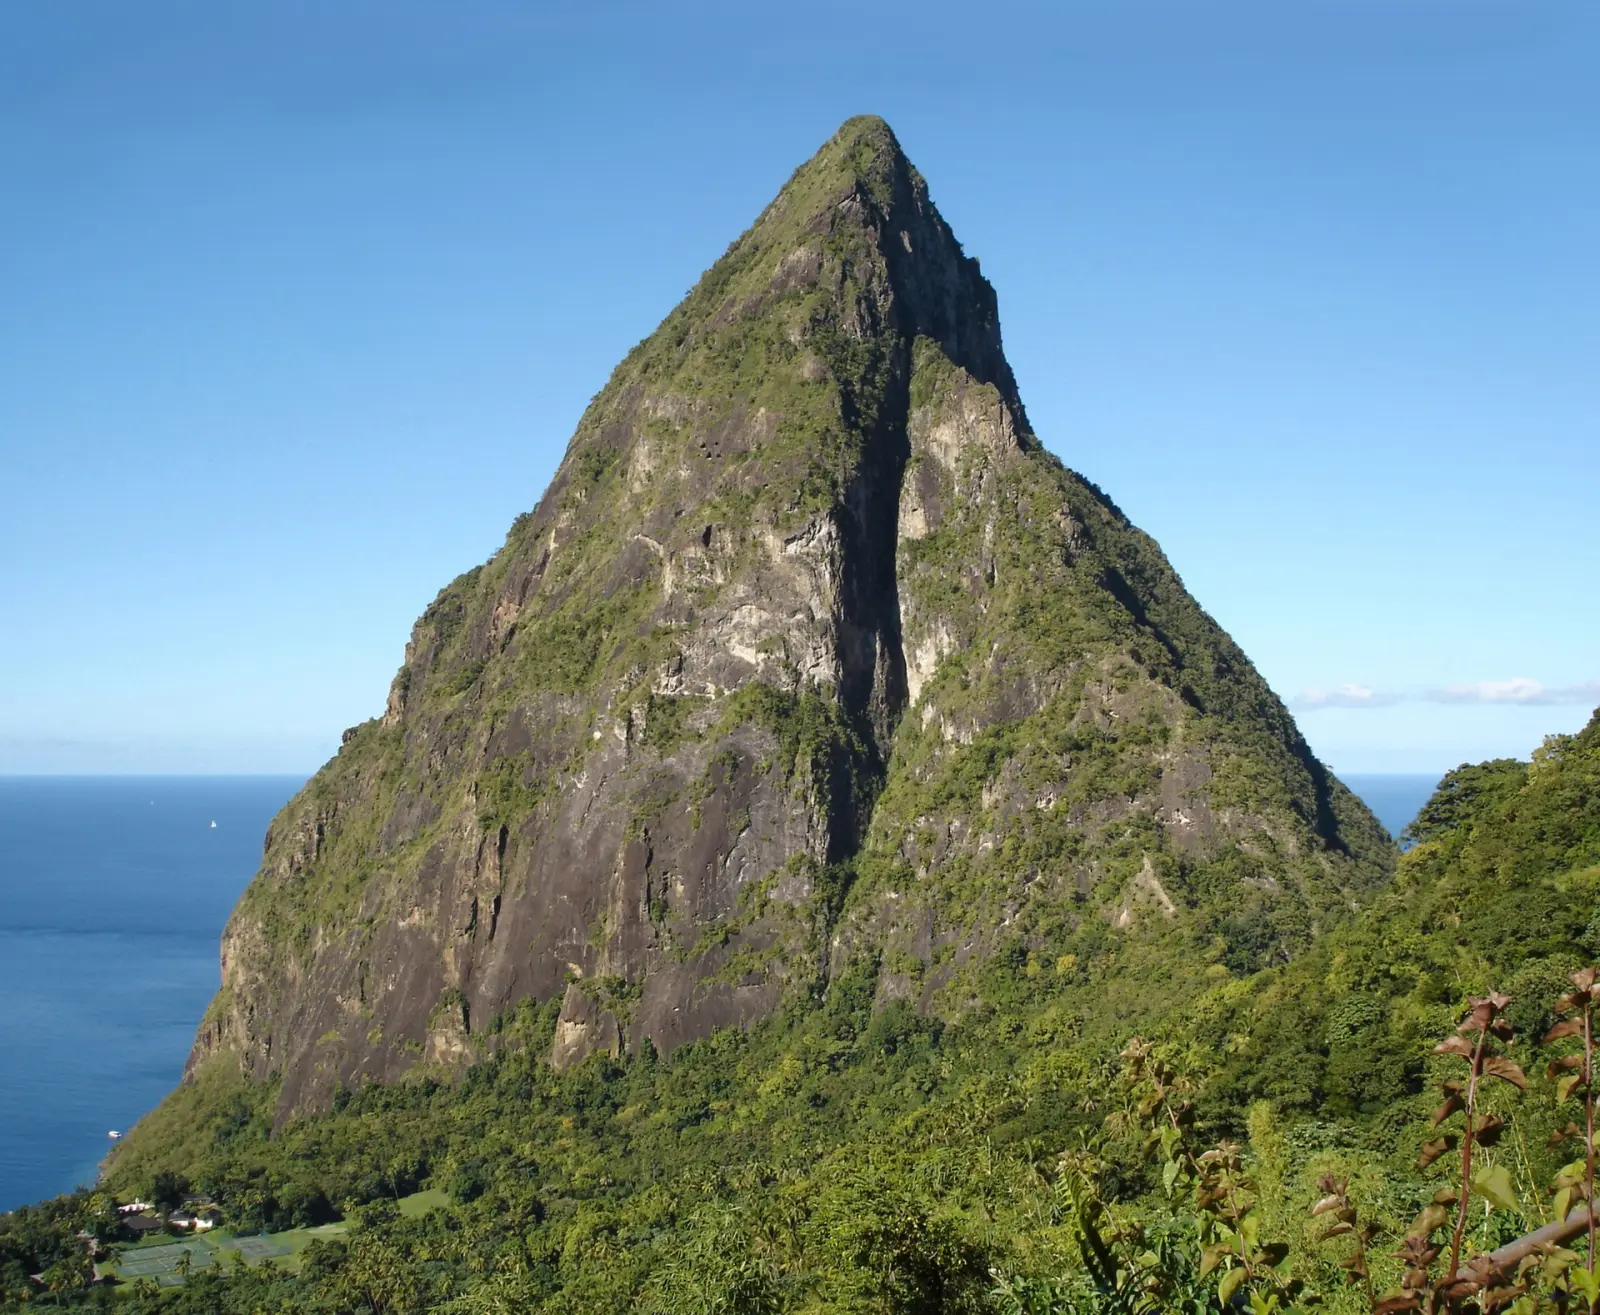
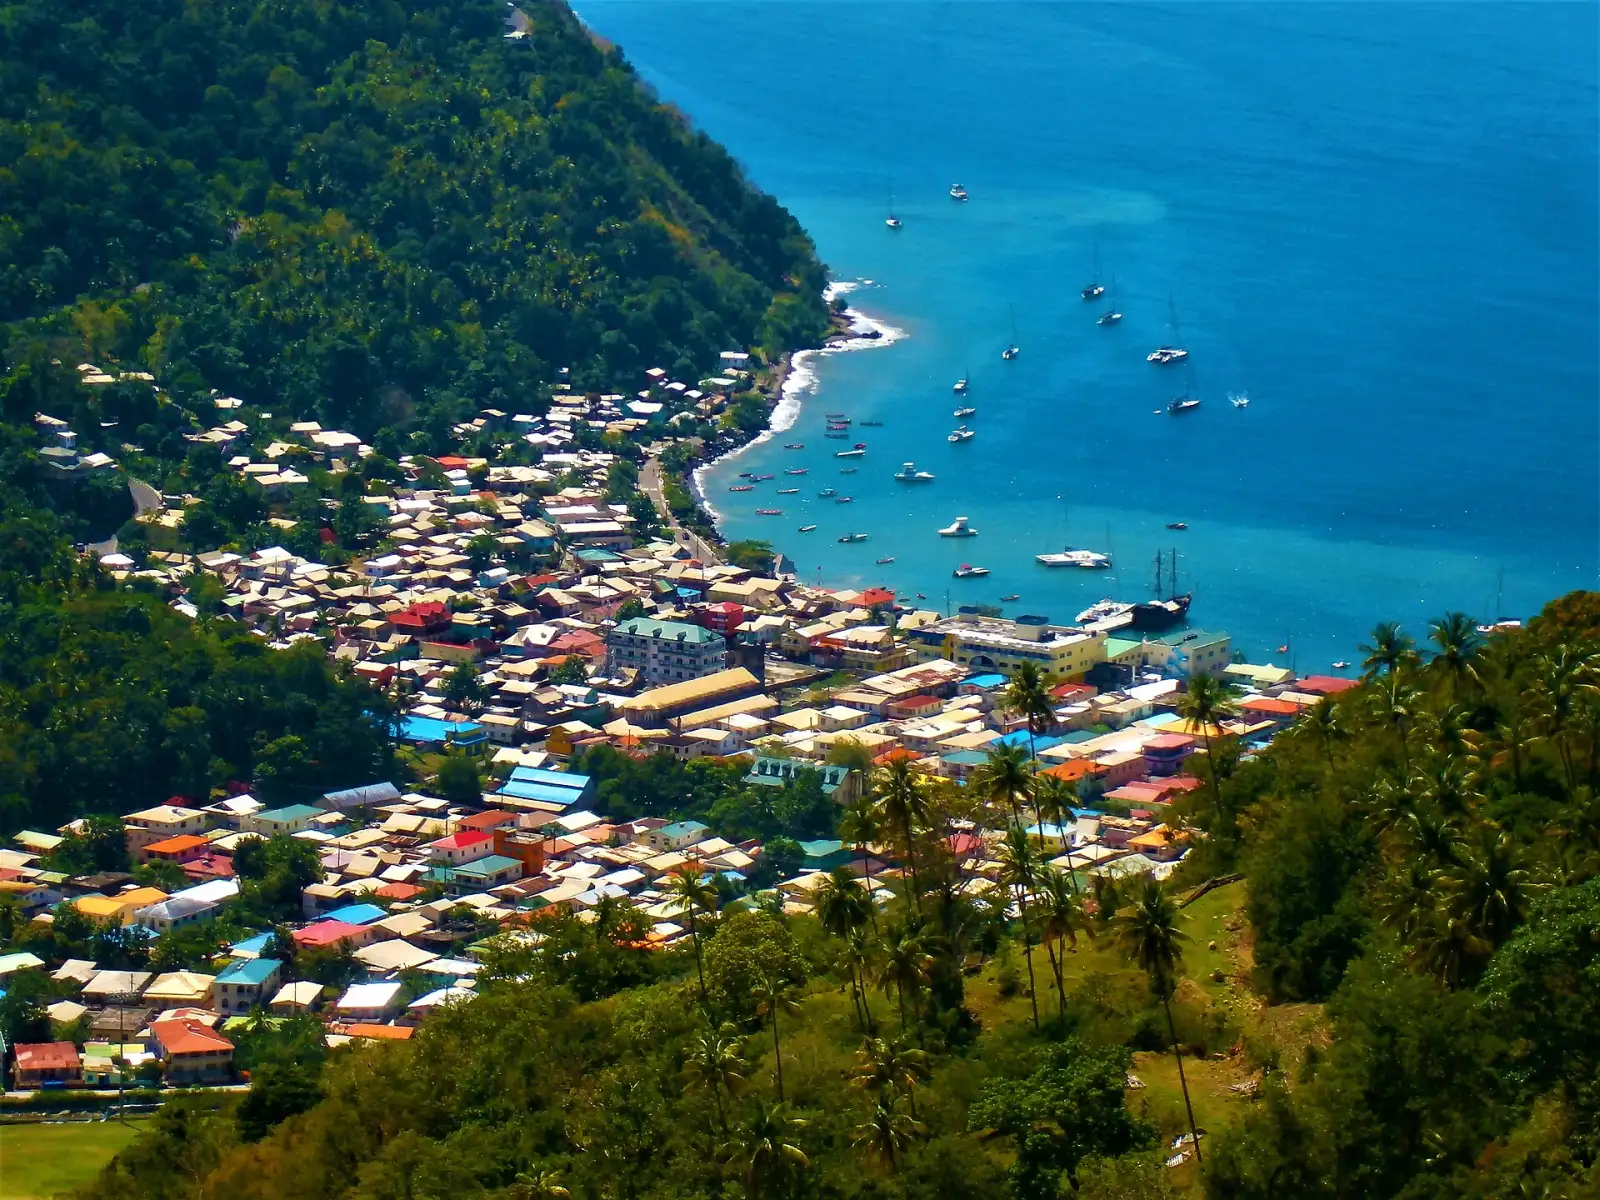
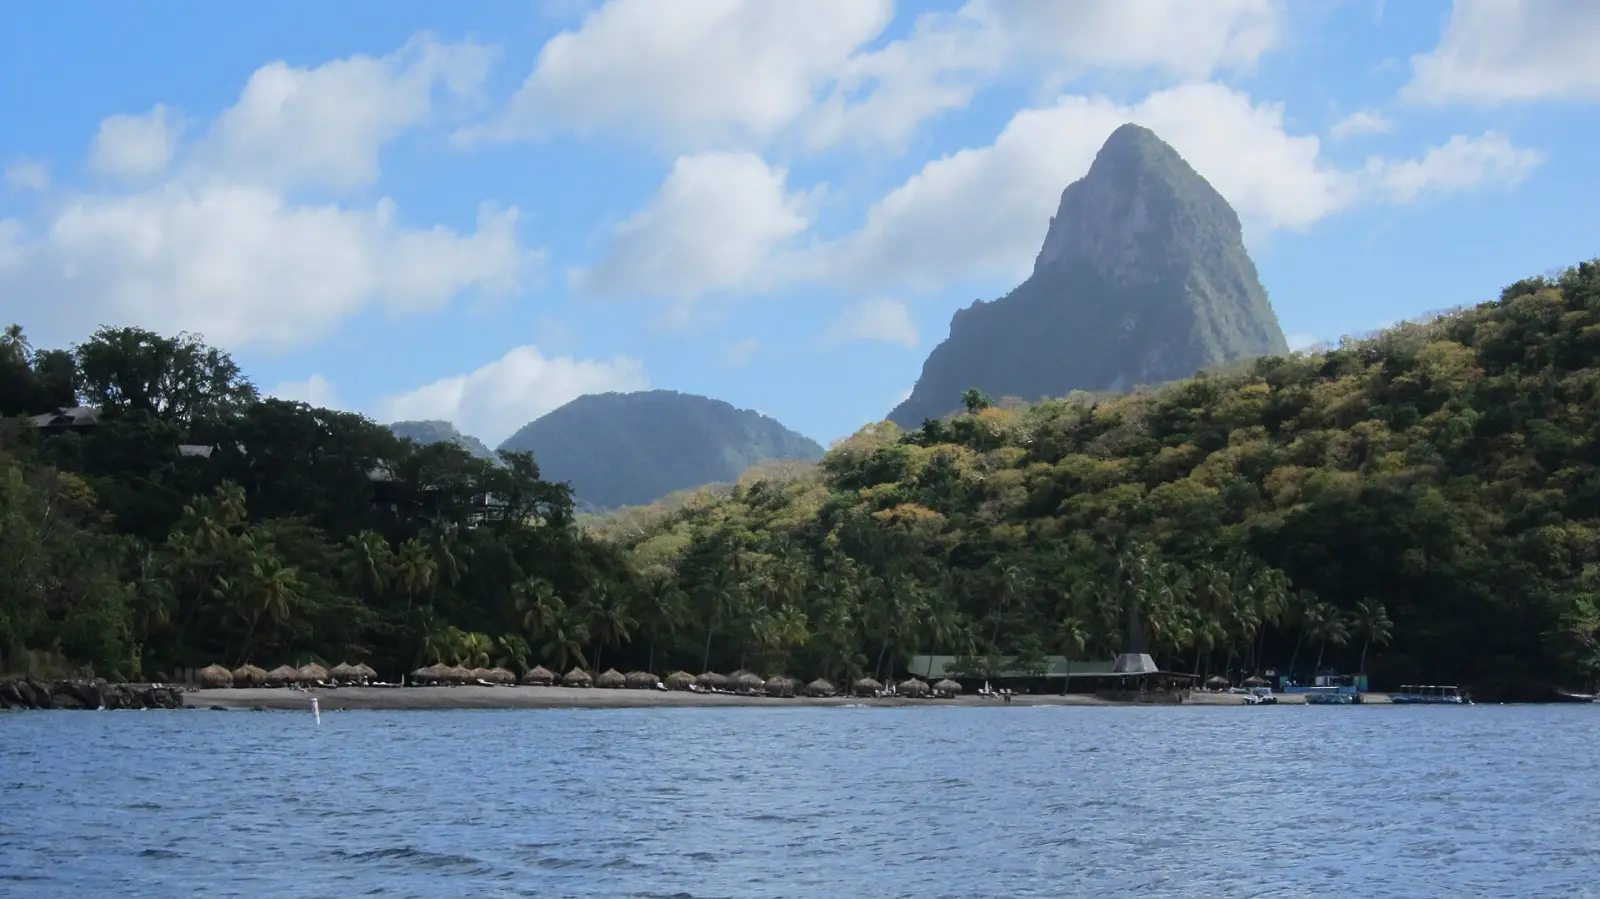
Santa Lucía en imágenes
Al llegar a Santa Lucía: primeros pasos
- Gestiona los certificados médicos y policiales y una referencia bancaria, ya que se exigen en las vías de inversión.
- Designa a un Agente Autorizado con licencia si solicitas a través de la ciudadanía por inversión.
- Mantén en orden tu dirección y tus registros de residencia, ya que ahora se aplican requisitos de residencia y de vínculo genuino.
- Si vas a aceptar un empleo, espera a que se apruebe el permiso de trabajo antes de empezar a trabajar.
- Registra tu interés en el inmueble dentro del plazo indicado si inviertes en inmuebles construidos.
- Facilita datos biométricos como parte del proceso de solicitud.
Preguntas frecuentes
¿Cuánto hay que invertir para obtener la residencia en Santa Lucía?
Santa Lucía tiene 6 vías para inversores. Ciudadanía · vivienda de $500k exige una inversión de al menos $500,000. Ciudadanía · unidad hotelera de $300k exige una inversión de al menos $300,000. Ciudadanía · proyectos de $250k exige una inversión de al menos $250,000.
¿Qué visas de trabajo ofrece Santa Lucía a extranjeros?
Santa Lucía tiene 1 visa de trabajo. Permiso de trabajo da una primera estancia de 1 año que se puede renovar.
¿Tiene Santa Lucía un régimen fiscal especial para nuevos residentes?
Sí: Santa Lucía: las personas físicas residentes pero no residentes habituales tributan por las rentas de fuente extranjera solo cuando se reciben. Conforme al apartado 8(2) de la Ley del Impuesto sobre la Renta, una persona física residente pero no residente habitual en Santa Lucía tiene una renta sujeta a evaluación que incluye los ingresos devengados de fuentes fuera de Santa Lucía solo en la medida en que dichos ingresos se reciban en Santa Lucía. Es independiente de la visa y tiene sus propias condiciones.
Comparar con
Las cifras ≈ USD son aproximadas: tipos de referencia diarios de ExchangeRate-API, del 12 oct 2026, actualizados cuando se actualiza el sitio.
Pregunta a la IA sobre Santa Lucía AI
Un asistente de IA responde a partir de los registros publicados en esta página y los cita. No puede evaluar tu situación personal. No incluyas datos personales.
Fuentes (6)
Fuentes oficiales
- Investment options (amounts and fees) · Citizenship by Investment Programme, Saint Lucia · comprobado el 2026-10-12
- FAQs: eligibility and qualifying dependents · Citizenship by Investment Programme, Saint Lucia · comprobado el 2026-10-10
- Citizenship by Investment (Amendment) Regulations, S.I. No. 57 of 2026 · Government of Saint Lucia (Extraordinary Gazette, 23 March 2026) · comprobado el 2026-10-10 · publicado el 2026-03-23
- Immediate release: stance on applications from nationals of the Russian Federation and Belarus · Citizenship by Investment Programme, Saint Lucia · comprobado el 2026-10-11
- Citizenship by Investment (Amendment) Act, No. 22 of 2025 · Government of Saint Lucia · comprobado el 2026-10-10 · publicado el 2025-11-03
- Saint Lucia launches immersive extended stay programme (Live it) · Government of Saint Lucia · comprobado el 2026-10-12 · publicado el 2021