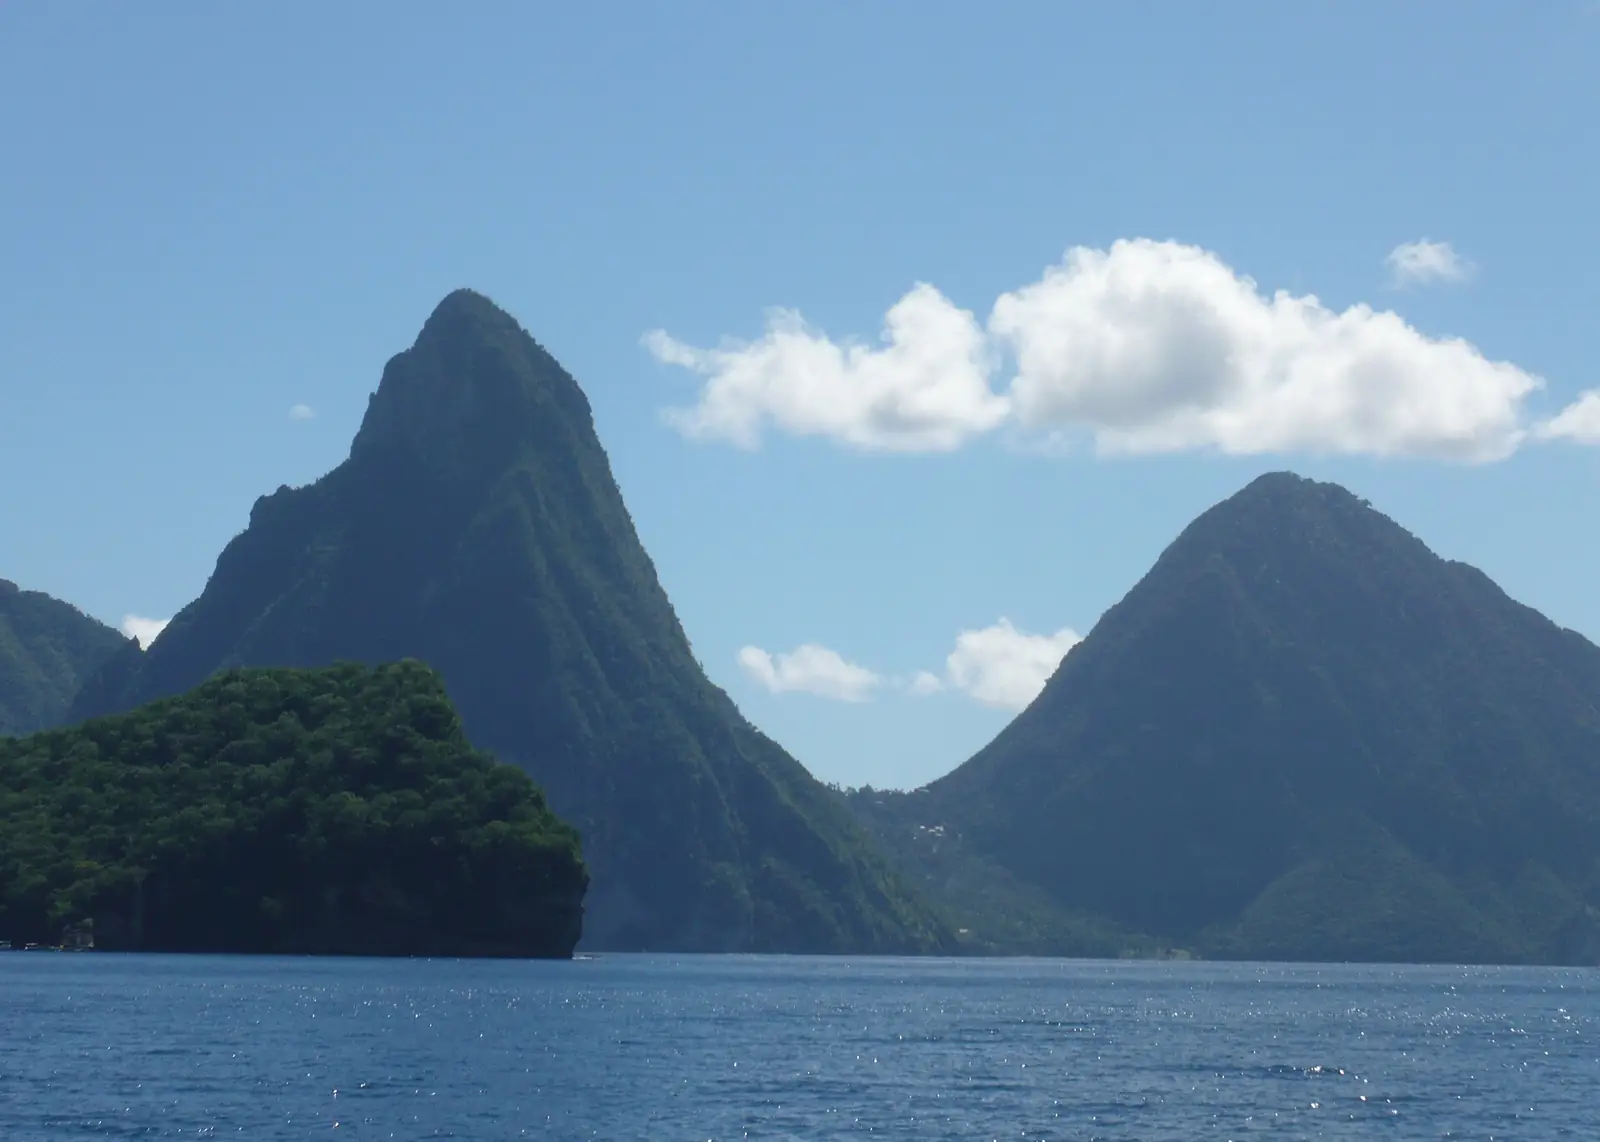
Umzug nach St. Lucia
7 Möglichkeiten für den Umzug nach St. Lucia in unserem Leitfaden: 6 Investorenrouten, 1 Arbeitsvisum.
Kein Visum für digitale Nomaden. Kleinste Investition: Staatsangehörigkeit · NEF $240k, $240k+. Steuern für Neuzugezogene: St, Überweisungsbasis. Am anhand der amtlichen Quellen geprüft.
St. Lucia ist ein kleiner Inselstaat, in dem der wichtigste Langzeitweg für Neuankömmlinge die Staatsangehörigkeit durch Investition ist. Die Programme laufen über lizenzierte bevollmächtigte Agenten, und die Regierung genehmigt jedes Jahr eine begrenzte Zahl von Anträgen.
Investition · 6

Staatsangehörigkeit
Nötige Investition: ab $240k
Arbeit · 1

Arbeitsgenehmigung
Erster Aufenthalt: 1 J.
Freizügigkeit und visumfreie Aufenthalte · 1
CARICOM-Freizügigkeit · Erlaubt das Leben hier
Offen für 11 Pässe: Antigua und Barbuda, Barbados, Belize, Dominica, Grenada, Guyana, Jamaika, St. Kitts und Nevis, Suriname, Trinidad und Tobago, VC.
Steuern
St. Lucia besteuert Ansässige nach einer progressiven Skala, und die Datensätze legen die Stufen und Freibeträge dar. Wer ansässig, aber nicht ordentlich ansässig ist, wird auf ausländische Einkünfte nur insoweit besteuert, als sie in St. Lucia bezogen werden; wer ordentlich ansässig ist, wird auf alle Quellen in oder außerhalb von St. Lucia besteuert. Die Ansässigkeit richtet sich nach den Tagen der Anwesenheit oder einer ständigen Wohnstätte, daher folgt Ihre steuerliche Stellung Ihren Tatsachen, nicht Ihrem Staatsangehörigkeitsweg.
Allgemeine Regeln
Einkommensteuerstufen und Freibeträge
30% Steuer
Details
- Auf: Steuerpflichtiges Einkommen nach Freibeträgen (Freibeträge und Abzüge insgesamt auf EC$30,000 begrenzt, persönliche und medizinische Freibeträge außerhalb der Grenze)
- Grenze: XCD 25k/Jahr ≈ $9,260
Das steuerpflichtige Einkommen wird mit 15% bis EC$15,000, 20% von EC$15,001 bis EC$30,000 und 30% über EC$30,000 besteuert, nach einem persönlichen Freibetrag von EC$25,000 für die Einkommensjahre 2023 bis 2025.
Besteuert wird
Steuerpflichtiges Einkommen nach Freibeträgen (Freibeträge und Abzüge insgesamt auf EC$30,000 begrenzt, persönliche und medizinische Freibeträge außerhalb der Grenze)
Ausschlüsse
- Ab dem Einkommensjahr 2025 ist Renteneinkommen (zugelassener Pensionsfonds, Arbeitgeber, Staat oder NIC-Rente) vollständig befreit.
Grenzen
- XCD 25,000 im Jahr (≈ $9,260) · Persönlicher Freibetrag für die Einkommensjahre 2023 bis 2025.
- XCD 15,000 im Jahr (≈ $5,560) · Obergrenze der Stufe von 15%; 20% gelten für EC$15,001 bis EC$30,000 und 30% über EC$30,000.
Visa
Staatsangehörigkeit durch Investition bringt keine Steuerentlastung; der NEF und andere Optionen sind keine Steuervorteile.
Weitere Steuern
Änderungen 2025 haben die Kinderfreibeträge auf EC$5,000 (EC$10,000 für Hochschulbildung), den Freibetrag für unterhaltsberechtigte Verwandte auf EC$5,000 und die Obergrenze für Hypothekenzinsen auf EC$40,000 angehoben. Die Broschüre der Steuerbehörde nennt den persönlichen Freibetrag von EC$25,000 für die Einkommensjahre 2023 bis 2025; der Freibetrag für das Einkommensjahr 2026 wurde am 12 Oktober 2026 auf keiner amtlichen Seite gefunden.
Am anhand amtlicher Quellen geprüft, einzelne Angaben nur teilweise bestätigtÄnderungsprotokoll
Sonderregelung
St. Lucia: ansässige, aber nicht ordentlich ansässige Personen werden auf ausländische Einkünfte nur bei Erhalt besteuert
Steuererleichterung
Details
- Auf: Ausländische Einkünfte werden nur insoweit besteuert, als sie in St
Nach Abschnitt 8(2) des Income Tax Act umfasst das veranlagbare Einkommen einer in St. Lucia ansässigen, aber nicht ordentlich ansässigen Person aus Quellen außerhalb von St. Lucia entstandenes Einkommen nur insoweit, als es in St. Lucia bezogen wird.
Besteuert wird
Ausländische Einkünfte werden nur insoweit besteuert, als sie in St. Lucia bezogen werden; Einkommen aus St.-Lucia-Quellen wird mit den progressiven Sätzen besteuert.
Für wen es gilt
- Person, die nach dem 183-Tage-Test oder der Kontinuitätsregel ansässig ist, ohne ständige Wohnstätte in St. Lucia (nicht ordentlich ansässig).
Ausschlüsse
- Ordentlich ansässige Personen (ständige Wohnstätte in St. Lucia und Anwesenheit für einen gewissen Zeitraum im Einkommensjahr) werden auf alle Quellen in oder außerhalb von St. Lucia besteuert (s.8(1)(a)).
Tage im Land
- Mindestens 183 Tage in Einkommensjahr · In St. Lucia ansässig, wenn im Einkommensjahr mindestens 183 Tage physisch anwesend (Abs. (a)(ii) der Definition von „resident in Saint Lucia“); eine ständige Wohnstätte mit einer gewissen Anwesenheit macht eine Person ordentlich ansässig (Abs. (a)(i))
Steuerliche Ansässigkeit
Ansässig: 183 Tage oder mehr im Einkommensjahr oder ständige Wohnstätte plus eine gewisse Anwesenheit; ordentlich ansässig ist der Zweig der ständigen Wohnstätte.
Visa
Die Regel hängt von der steuerlichen Ansässigkeit und Wohnstätte ab, nicht von einer Visumkategorie; die Gesetzesfassung zeigt das Recht, wie es am 31 Dezember 2023 galt.
Weitere Steuern
Unternehmenseinkommen aus einer Quelle außerhalb von St. Lucia gemäß Abschnitt 10A ist vom veranlagbaren Einkommen einer ansässigen Gesellschaft ausgenommen (s.8(3)).
Am anhand amtlicher Quellen geprüft, einzelne Angaben nur teilweise bestätigtÄnderungsprotokoll
Allgemeine Regeln
Einkommensteuer von Einzelpersonen in St. Lucia: Sätze und Freibeträge
Details
- Auf: Steuerpflichtiges Einkommen: Ansässige auf alle Quellen in oder außerhalb von St
- Grenze: XCD 15k/Jahr ≈ $5,560
Ansässige werden mit 15% auf steuerpflichtiges Einkommen bis XCD 15,000, (≈ $5,560) 20% von XCD 15,001 (≈ $5,560) bis 30,000 und 30% über XCD 30,000 (≈ $11,100) besteuert, nach den durch die Income Tax Amendment Nr. 19 von 2023 eingeführten Stufen, mit einem persönlichen Freibetrag von XCD 25,000 (≈ $9,260) und einer Obergrenze von XCD 30,000 (≈ $11,100) für Freibeträge und Abzüge insgesamt; ordentlich ansässige Personen werden auf alle Quellen in oder außerhalb von St. Lucia besteuert.
Besteuert wird
Steuerpflichtiges Einkommen: Ansässige auf alle Quellen in oder außerhalb von St. Lucia (ordentlich ansässig) oder auf Einkommen aus St.-Lucia-Quellen plus in St. Lucia bezogene ausländische Einkünfte (ansässig, nicht ordentlich ansässig); Nicht-Ansässige auf Quellen in St. Lucia.
Für wen es gilt
- Ansässige Personen können den persönlichen Freibetrag von XCD 25,000 (≈ $9,260) geltend machen, der für die Einkommensjahre 2023 bis 2025 außerhalb der Obergrenze von XCD 30,000 (≈ $11,100) liegt.
Ausschlüsse
- Freibeträge und Abzüge insgesamt sind ab 1 Januar 2023 auf XCD 30,000 (≈ $11,100) begrenzt, mit Ausnahme des persönlichen Freibetrags, der medizinischen Aufwendungen und der Kosten für Photovoltaik für die Einkommensjahre 2023 bis 2025.
Grenzen
- XCD 15,000 im Jahr (≈ $5,560) · Bis zu diesem Betrag wird steuerpflichtiges Einkommen mit 15% besteuert; 20% von 15,001 bis 30,000
- XCD 30,000 im Jahr (≈ $11,100) · Darüber liegendes steuerpflichtiges Einkommen wird mit 30% besteuert; zugleich die Obergrenze für Freibeträge und Abzüge insgesamt
- XCD 25,000 im Jahr (≈ $9,260) · Persönlicher Freibetrag für ansässige Personen ab dem Einkommensjahr 2023
Tage im Land
- Mindestens 183 Tage in Einkommensjahr · In St. Lucia ansässig, wenn im Einkommensjahr mindestens 183 Tage physisch anwesend (Abs. (a)(ii) der Definition von „resident in Saint Lucia“); eine ständige Wohnstätte mit einer gewissen Anwesenheit macht eine Person ordentlich ansässig (Abs. (a)(i))
Steuerliche Ansässigkeit
183 Tage im Einkommensjahr machen eine Person ansässig; der Status ordentlich ansässig hängt von einer ständigen Wohnstätte ab.
Visa
Die steuerliche Ansässigkeit ist unabhängig vom Einwanderungs- oder Staatsangehörigkeits-durch-Investition-Status; die angezeigten Stufen sind die für die Änderung von 2023 veröffentlichten, und die Broschüre deckt Einkommensjahre ab 2023 ab.
Weitere Steuern
Die Erklärungen werden für das Kalenderjahr abgegeben; jede ansässige Person mit Einkommen über XCD 17,400 (≈ $6,440) muss eine abgeben, und alle Selbstständigen müssen eine abgeben.
Am anhand amtlicher Quellen geprüft, einzelne Angaben nur teilweise bestätigtÄnderungsprotokoll
Am anhand amtlicher Quellen geprüftÄnderungsprotokoll
St. Lucia in Bildern
Ankunft in St. Lucia: erste Schritte
- Gesundheits- und Führungszeugnisse sowie eine Bankreferenz beschaffen, da sie für die Investitionswege erforderlich sind.
- Einen lizenzierten bevollmächtigten Agenten beauftragen, wenn über Staatsangehörigkeit durch Investition beantragt wird.
- Anschrift und Aufenthaltsunterlagen in Ordnung halten, da nun Anforderungen an Aufenthalt und echte Verbindung gelten.
- Bei Aufnahme einer Beschäftigung warten, bis die Arbeitserlaubnis genehmigt ist, bevor die Arbeit beginnt.
- Das Immobilieninteresse innerhalb der genannten Frist registrieren, wenn in fertiggestellte Immobilien investiert wird.
- Biometrische Daten im Rahmen des Antragsverfahrens bereitstellen.
Häufige Fragen
Wie viel muss man für einen Aufenthalt in St. Lucia investieren?
St. Lucia hat 6 Investorenrouten. Staatsangehörigkeit · $500k Haus verlangt eine Investition von mindestens $500,000. Staatsangehörigkeit · $300k Hoteleinheit verlangt eine Investition von mindestens $300,000. Staatsangehörigkeit · $250k Projekte verlangt eine Investition von mindestens $250,000.
Welche Arbeitsvisa bietet St. Lucia Ausländern an?
St. Lucia hat 1 Arbeitsvisum. Arbeitsgenehmigung gewährt einen ersten Aufenthalt von 1 Jahr, der verlängert werden kann.
Gibt es in St. Lucia eine Sonderregelung bei der Steuer für neue Einwohner?
Ja: St. Lucia: ansässige, aber nicht ordentlich ansässige Personen werden auf ausländische Einkünfte nur bei Erhalt besteuert. Nach Abschnitt 8(2) des Income Tax Act umfasst das veranlagbare Einkommen einer in St. Sie gilt unabhängig vom Visum und hat eigene Bedingungen.
Vergleichen mit
Die ≈-USD-Beträge sind Näherungswerte: tägliche Referenzkurse von ExchangeRate-API vom 12. Okt. 2026, aktualisiert bei jeder Aktualisierung der Website.
KI zu St. Lucia fragen AI
Ein KI-Assistent antwortet anhand der veröffentlichten Angaben auf dieser Seite und nennt sie als Quelle. Er kann nicht beurteilen, ob Sie persönlich die Voraussetzungen erfüllen. Bitte keine persönlichen Daten angeben.
Quellen (6)
Amtliche Quellen
- Investment options (amounts and fees) · Citizenship by Investment Programme, Saint Lucia · geprüft am 2026-10-12
- FAQs: eligibility and qualifying dependents · Citizenship by Investment Programme, Saint Lucia · geprüft am 2026-10-10
- Citizenship by Investment (Amendment) Regulations, S.I. No. 57 of 2026 · Government of Saint Lucia (Extraordinary Gazette, 23 March 2026) · geprüft am 2026-10-10 · veröffentlicht am 2026-03-23
- Immediate release: stance on applications from nationals of the Russian Federation and Belarus · Citizenship by Investment Programme, Saint Lucia · geprüft am 2026-10-11
- Citizenship by Investment (Amendment) Act, No. 22 of 2025 · Government of Saint Lucia · geprüft am 2026-10-10 · veröffentlicht am 2025-11-03
- Saint Lucia launches immersive extended stay programme (Live it) · Government of Saint Lucia · geprüft am 2026-10-12 · veröffentlicht am 2021