Mudarse a Sudáfrica
6 formas de mudarse a Sudáfrica en nuestra guía: 1 visa de nómada o trabajo en remoto, 2 vías de pago por residir, 1 vía de negocio o startup, 1 visa de trabajo, 1 visa de cónyuge.
Trabajadores en remoto: Remote Work Visa, ZAR 651k+ al año ≈ $39k. Inversión más baja: Residencia permanente · Negocios, ZAR 5M+ ≈ $302k. Comprobado con fuentes oficiales el .
Sudáfrica ofrece varias vías para extranjeros, desde el trabajo y los negocios hasta la jubilación y el trabajo en remoto. Los visados y los impuestos son independientes.
Nómada / Trabajo en remoto · 1

Remote Work Visa
Ingresos exigidos: ZAR 651k+ al año ≈ $39k
Jubilarse o vivir de ahorros · 2

Negocio / Startup · 1

Residencia permanente · Negocios
Inversión exigida: ZAR 5M+ ≈ $302k
Trabajo · 1

Residencia permanente · Competencias críticas
Detalles
Permanent residence on critical skills grounds (Immigration Act s27(b))
- Trabajo: Sí
- El solicitante no necesita tener un visado temporal en el momento de la solicitud
- La tasa del permiso de residencia permanente es ZAR 1,520 (≈ $92)
Residencia permanente para un extranjero con competencias y títulos críticos. 1 2 3
Qué hay que demostrar y pagar
- Una tasa de ZAR 1,520 (≈ $92) · Tasa del permiso de residencia permanente. 2
Requisitos
- El solicitante tiene competencias y títulos críticos en virtud de la sección 27(b) y el Reglamento 24(3). 3
- El solicitante no necesita tener un visado temporal en el momento de la solicitud. 1
- La tasa del permiso de residencia permanente es ZAR 1,520 (≈ $92). 2
- Solicitud en el Formulario BI-947 con certificado de antecedentes penales e informe médico. 3
Estancia
- Residencia permanente.
Trabajo
Plenos derechos de trabajo como residente permanente.
Familia
El permiso puede extenderse a los familiares inmediatos que determine el Director General o según lo prescrito.
Comprobado por primera vez con fuentes oficiales el Registro de cambios
Visas de cónyuge · 1

Para personas casadas o con pareja de hecho con un ciudadano o residente permanente.
Cónyuge de un ciudadano
Impuestos
Los residentes fiscales en Sudáfrica tributan por su renta mundial, mientras que los no residentes solo tributan por la renta de fuente sudafricana. Si eres un empleado residente que trabaja fuera de Sudáfrica, puedes eximir una parte de la remuneración por empleo en el extranjero cuando cumples ambas pruebas de días; el resto tributa a los tipos normales.
Normas generales
Residentes de Sudáfrica: renta mundial gravada al 18-45% (año fiscal 2027), pruebas de residencia habitual y de presencia física
45% de impuesto
Detalles
- Sobre: Base imponible de un residente (renta mundial)
- Límite: ZAR 245k/año ≈ $15k
Los residentes fiscales sudafricanos, ya sea por residencia habitual o por cumplir la prueba de presencia física, tributan por su renta mundial a tipos del 18% al 45% para el año fiscal 2027 (del 1 de marzo de 2026 al 28 de febrero de 2027); los no residentes solo tributan por la renta de fuente sudafricana.
Qué grava
Base imponible de un residente (renta mundial); renta de fuente sudafricana de un no residente. Escala del año fiscal 2027: hasta ZAR 245,100 (≈ $14,800) al 18%; de 245,100 a 383,100, ZAR (≈ $23,200) 44,118 más el 26% del exceso sobre 245,100; de 383,100 a 530,200, ZAR (≈ $32,000) 79,998 más el 31% sobre 383,100; de 530,200 a 695,800, ZAR (≈ $42,100) 125,599 más el 36% sobre 530,200; de 695,800 a 887,000, ZAR (≈ $53,600) 185,215 más el 39% sobre 695,800; de 887,000 a 1,878,600, ZAR (≈ $114,000) 259,783 más el 41% sobre 887,000; por encima de 1,878,600, ZAR (≈ $114,000) 666,339 más el 45% sobre 1,878,600. Reducción primaria ZAR 17,820 (≈ $1,080) (secundaria ZAR 9,765 (≈ $590) a partir de 65 años, terciaria ZAR 3,249 (≈ $200) a partir de 75 años). La escala del año fiscal 2026 no cambió respecto a 2025.
A quién se aplica
- Residente: con residencia habitual en Sudáfrica o, si no la tiene, que cumple la prueba de presencia física.
- Prueba de presencia física: más de 91 días en el año fiscal, más de 91 días en cada uno de los 5 años fiscales anteriores y más de 915 días en total en esos 5 años; la persona pasa a ser residente desde el primer día del sexto año en que se cumplen las tres condiciones.
- Una persona considerada residente exclusiva de otro país en virtud de un convenio fiscal no es residente.
- Un residente por presencia física que esté fuera de Sudáfrica al menos 330 días completos seguidos deja de ser residente desde el día de la salida.
Exclusiones
- Los intereses obtenidos por un no residente que no ha estado presente más de 183 días en los 12 meses anteriores a su devengo están exentos del impuesto sobre la renta.
Límites
- ZAR 245,100 al año (≈ $14,800) · El tramo del 18% termina; el 26% se aplica hasta ZAR 383,100 (≈ $23,200) (año fiscal 2027)
- ZAR 1,878,600 al año (≈ $114,000) · El 45% se aplica a la renta imponible por encima de esta cantidad (año fiscal 2027)
- ZAR 99,000 al año (≈ $5,980) · Umbral de tributación para menores de 65 años, año fiscal 2027 (del 1 de marzo de 2026 al 28 de febrero de 2027)
- ZAR 17,820 al año (≈ $1,080) · Reducción primaria, año fiscal 2027
Días en el país
- Más de 91 días en año fiscal en curso y cada uno de los 5 años fiscales anteriores · Prueba de presencia física: más de 91 días en el año en curso y en cada uno de los cinco años anteriores.
- Más de 915 días en 5 años fiscales anteriores al año en curso · Prueba de presencia física: más de 915 días en total en los cinco años anteriores.
- Al menos 330 días en periodo continuado fuera de Sudáfrica · Un residente por presencia física que esté fuera del país al menos 330 días completos seguidos deja de ser residente desde el día de la salida.
Residencia fiscal
El año fiscal va del 1 de marzo al 28 de febrero. La prueba de presencia física solo se aplica a quien no tiene residencia habitual; la residencia habitual depende del lugar al que la persona regresa como hogar tras sus ausencias.
Visas
La residencia fiscal es independiente de la situación migratoria; el visado no fija el régimen fiscal.
Otros impuestos
Ganancias de capital: la inclusión da un tipo efectivo máximo del 18% para personas físicas, con una exclusión anual de ZAR 50,000 (≈ $3,020). El impuesto sobre dividendos es del 20%. Los intereses de fuente sudafricana están exentos hasta ZAR 23,800 (≈ $1,440) al año (menores de 65 años).
Comprobado con fuentes oficiales el Registro de cambios
Régimen especial
Exención de rentas de empleo en el extranjero (Income Tax Act s10(1)(o)(ii))
Ventaja fiscal
Detalles
- Sobre: Remuneración de empleo de fuente extranjera de un empleado residente
- Límite: ZAR 1.3M/año ≈ $76k
Un empleado residente fiscal en Sudáfrica puede eximir los primeros ZAR 1,250,000 (≈ $75,600) de remuneración por servicios prestados fuera de Sudáfrica cuando se cumplen ambas pruebas de días; el exceso tributa a los tipos normales.
Qué grava
Remuneración de empleo de fuente extranjera de un empleado residente
A quién se aplica
- Empleado residente fiscal en Sudáfrica que presta servicios fuera de Sudáfrica para un empleador, sudafricano o extranjero.
- Fuera de Sudáfrica más de 183 días completos en cualquier periodo de 12 meses, incluido un periodo continuado de más de 60 días completos.
Exclusiones
- Empleados del sector público y titulares de cargos públicos nombrados en virtud de una ley del Parlamento.
- Rentas de contratista independiente, que no son remuneración.
- No residentes.
Límites
- ZAR 1,250,000 al año (≈ $75,600) · Remuneración máxima exenta de empleo en el extranjero, para ejercicios desde el 1 de marzo de 2020.
Días en el país
- Más de 183 días en Cualquier periodo de 12 meses · Días completos fuera de Sudáfrica necesarios para la exención.
- Más de 60 días en Periodo continuado dentro de los mismos 12 meses · Días completos seguidos fuera de Sudáfrica necesarios para la exención.
Residencia fiscal
El empleado debe seguir siendo residente fiscal en Sudáfrica; la exención no se aplica a los no residentes.
Visas
Se aplica a un residente que trabaja en el extranjero; un titular de un Remote Work Visa empleado por una empresa extranjera y residente fiscal en Sudáfrica no entra en esta exención porque los servicios se prestan dentro de Sudáfrica.
Otros impuestos
Los ingresos por encima de ZAR 1,250,000 (≈ $75,600) pueden tributar en ambos países salvo que un convenio fiscal atribuya el derecho exclusivo a uno de ellos.
Comprobado con fuentes oficiales el Registro de cambios
Comprobado con fuentes oficiales el Registro de cambios
Sudáfrica en imágenes
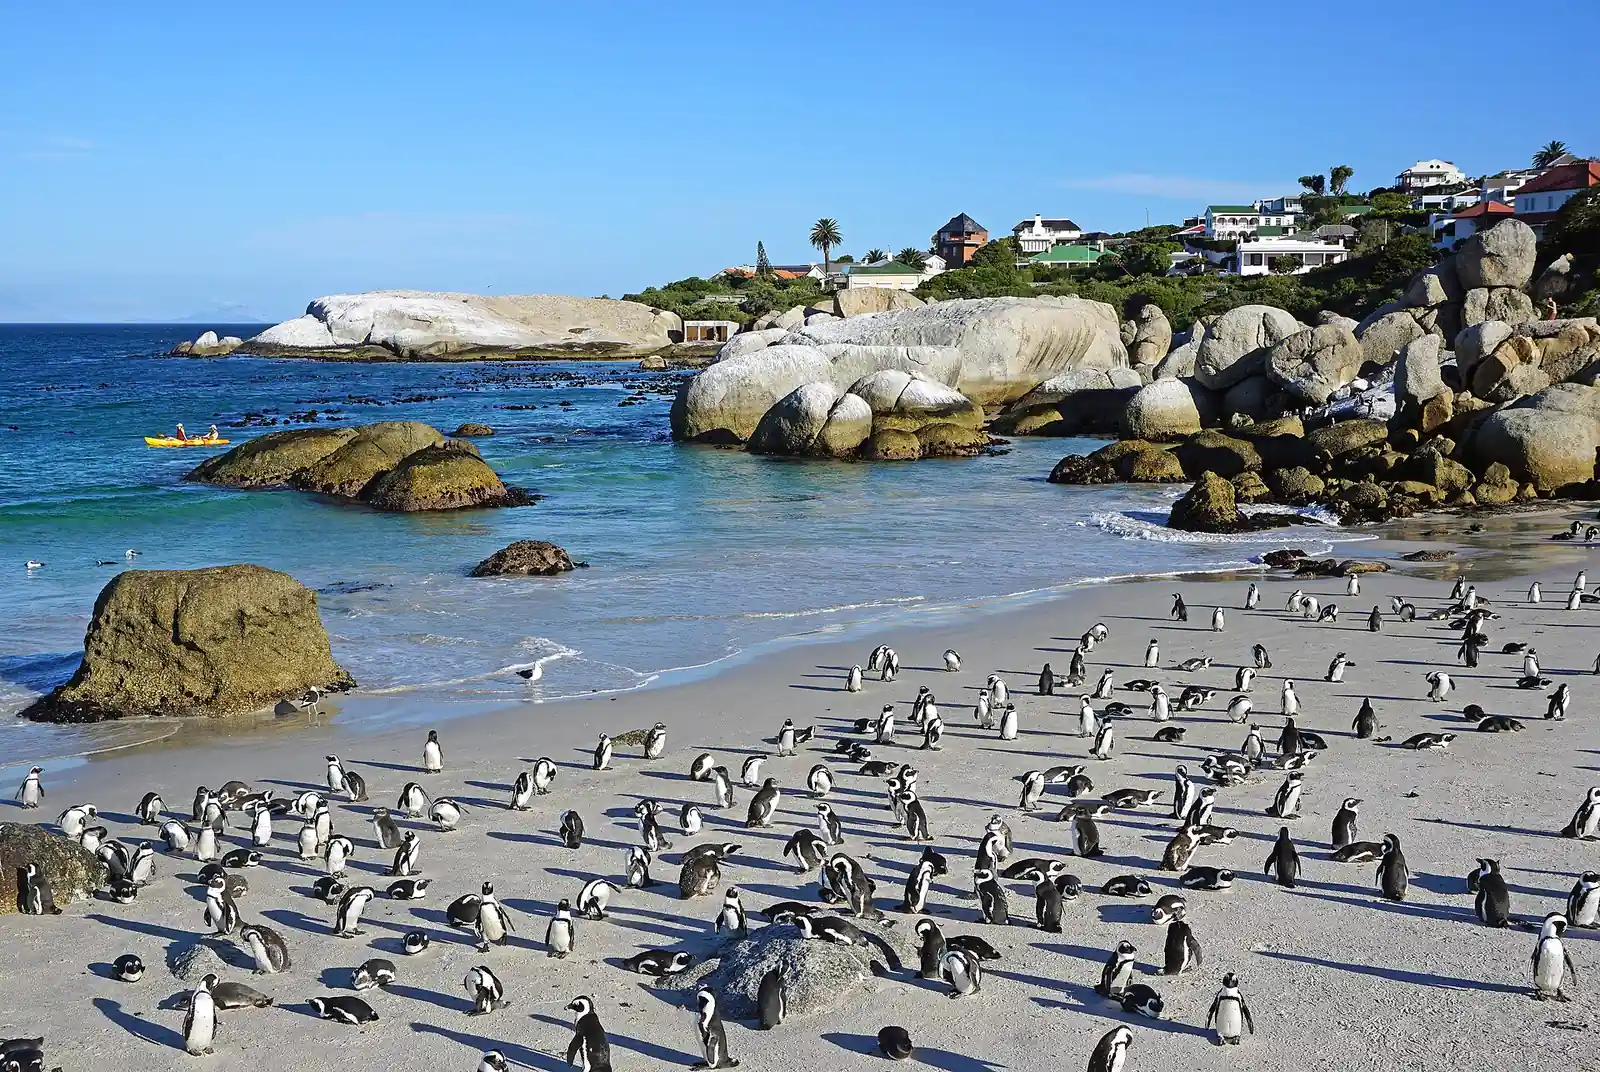
Estancias más cortas · 9
Jubilarse o vivir de ahorros
Retired Person Visa
Ingresos exigidos: ZAR 37k+ al mes ≈ $2,240
Negocio / Startup
Visa de negocios
Inversión exigida: ZAR 5M+ ≈ $302k
Aún no está en vigor
Start-up visa (propuesta)
Trabajo
Visa corporativa
Primera estancia: 3 años
Trabajo
Critical Skills visa
Primera estancia: 5 años
Trabajo
Visa de trabajo general
Primera estancia: 5 años
Trabajo
Traslado intraempresarial
Primera estancia: 4 años
Estudiante
Visa de intercambio
Primera estancia: 1 año
Estudiante
Visa de estudio
Camino a la residencia permanente · 4
- Residencia permanente tras 5 años · Permanent residence after five years on a work visa (Immigration Act s26(a))
- Residencia permanente · Permanent residence as a retired person (Immigration Act s27(e))
- Residencia permanente · Permanent residence on business grounds (Immigration Act s27(c))
- Residencia permanente · Permanent residence on critical skills grounds (Immigration Act s27(b))
Al llegar a Sudáfrica: primeros pasos
- Contrata un seguro médico con un plan médico registrado en Sudáfrica si tu visado lo exige.
- Indica una dirección en Sudáfrica para tu solicitud y tu registro.
- Abre una cuenta bancaria sudafricana para operaciones locales y para acreditar fondos.
- Regístrate en SARS a efectos fiscales si te conviertes en residente o obtienes renta de fuente sudafricana.
- Presenta tu solicitud de visado con todos los formularios, tasas y documentos justificativos exigidos.
Preguntas frecuentes
¿Cuál es el requisito de ingresos de la visa de nómada digital de Sudáfrica en 2026?
Sudáfrica tiene 1 visa de nómada o trabajo en remoto. Remote Work Visa exige unos ingresos de al menos ZAR 650,796 al año (≈ $39,300) y da una primera estancia de 3 años.
¿Puedo jubilarme o vivir en Sudáfrica con mis ahorros o mi pensión?
Sudáfrica tiene 2 vías de jubilación o de pago por residir. Residencia permanente · Independencia financiera exige un patrimonio de al menos ZAR 12,000,000 (≈ $725,000). Residencia permanente · Jubilado exige unos ingresos de al menos ZAR 37,000 al mes (≈ $2,240).
¿Puedo mudarme a Sudáfrica abriendo un negocio?
Sudáfrica tiene 1 vía de negocio o startup. Residencia permanente · Negocios exige una inversión de ZAR 5,000,000 (≈ $302,000).
¿Qué visas de trabajo ofrece Sudáfrica a extranjeros?
Sudáfrica tiene 1 visa de trabajo. Es Residencia permanente · Competencias críticas.
¿Puedo reunirme con mi cónyuge o pareja en Sudáfrica?
Sí. Sudáfrica tiene 1 visa de cónyuge. Es Cónyuge de un ciudadano.
Comparar con
Las cifras ≈ USD son aproximadas: tipos de referencia diarios de ExchangeRate-API, del 12 oct 2026, actualizados cuando se actualiza el sitio.
Pregunta a la IA sobre Sudáfrica AI
Un asistente de IA responde a partir de los registros publicados en esta página y los cita. No puede evaluar tu situación personal. No incluyas datos personales.
Fuentes (3)
Fuentes oficiales
- Permanent Residency · Department of Home Affairs, South Africa · comprobado el 2026-10-10
- Regulation Gazette 55209: First amendment of the regulations on fees (Immigration Act) · Department of Home Affairs, South Africa · comprobado el 2026-10-10 · publicado el 2026-08-17
- Permanent Residency (categories, form BI-947, documents) · Department of Home Affairs · comprobado el 2026-10-11