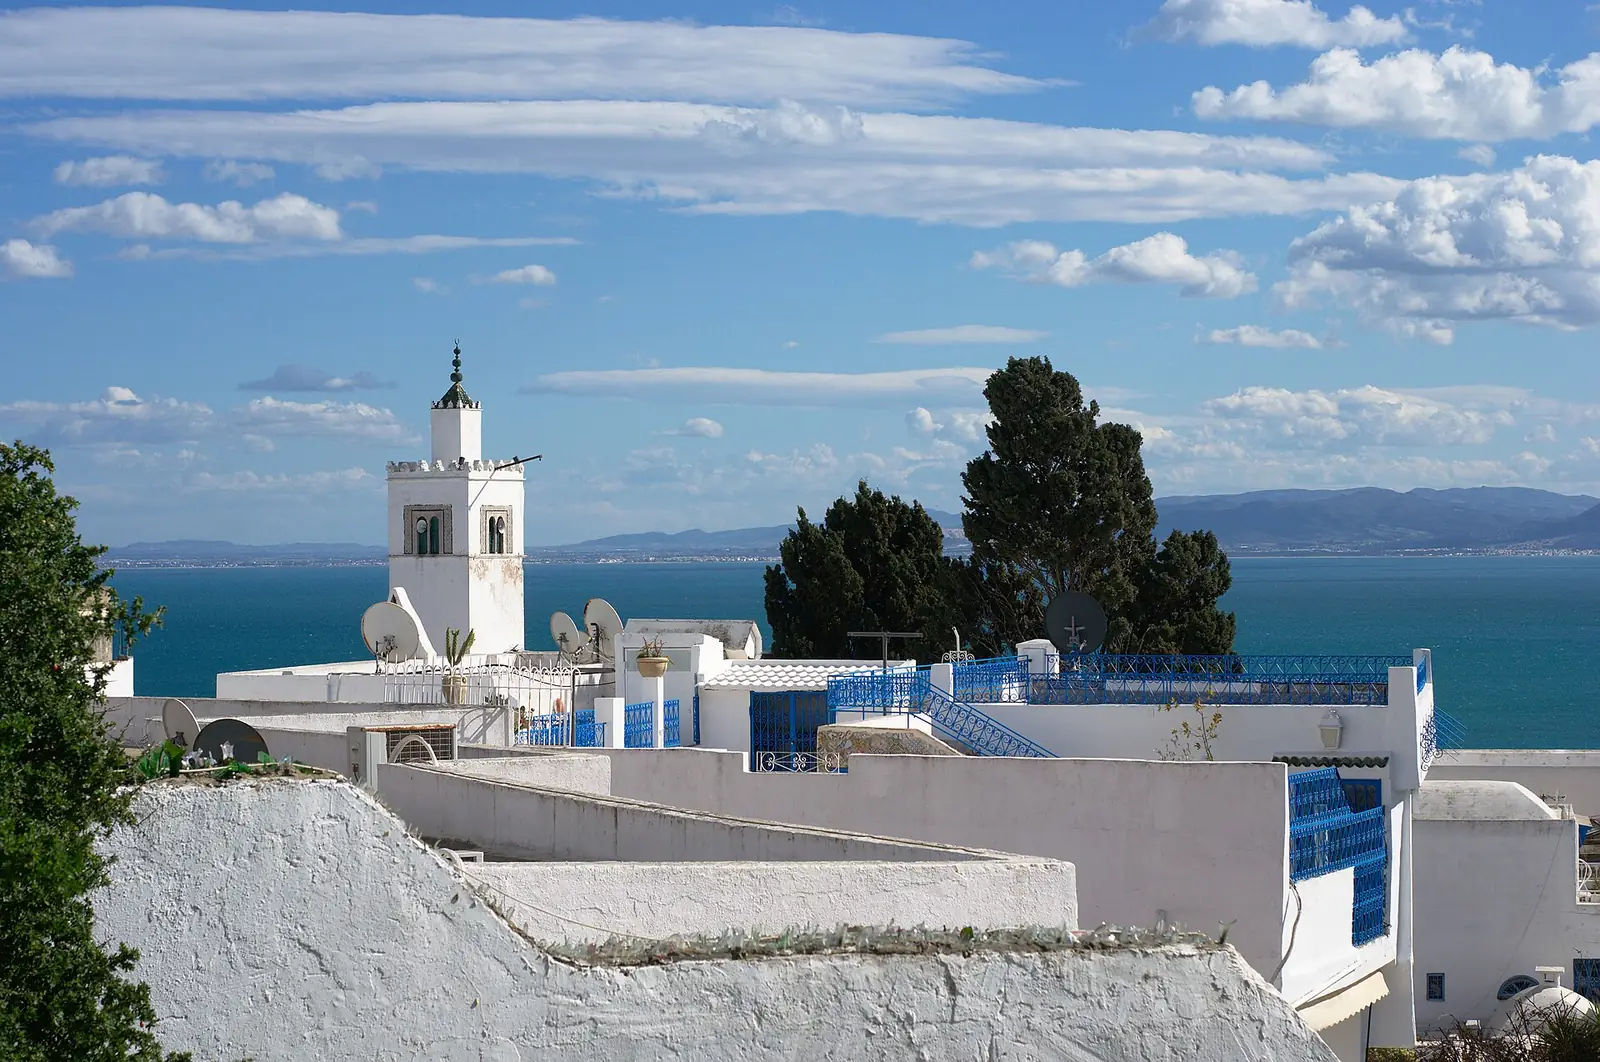
チュニジアへの移住
当ガイドではチュニジアへの移住方法が5件あります:投資家ルート1件, 支払いで滞在するルート1件, 就労ビザ1件, 留学ビザ1件, 配偶者ビザ1件。
デジタルノマドビザはありません。 に公的情報源で確認済み。
チュニジアには、合法的に入国し、入国、滞在、就労に関する規則を守る外国人向けの、分かりやすい居住カード制度があります。ビザと税は別の事柄です。
投資 · 1

リタイア・預貯金で滞在 · 1

就労 · 1

留学 · 1

配偶者ビザ · 1

市民または永住者と結婚している、またはパートナー関係にある人向けです。
税金
個人所得税(IRPP)は、チュニジアに通常居住する個人に全世界所得について適用され、非居住者はチュニジア源泉所得のみに納税します。源泉地国で課税されていない国外源泉所得は課税対象です。チュニジアに送金された国外からの年金および年金給付は、純所得の算出にあたり定額控除を受け、残りの部分はIRPPの税率表で課税されます。
通常のルール
チュニジア:個人所得税(IRPP)0-40%、居住者の国外源泉所得は源泉地で課税されていない場合に課税
累進税率
詳細
- 課税対象:定額控除(給与の10%で年間TND 2,000 (≈ $670)が上限、年金の25%、チュニジアに送金された国外からの年金および年金給付は80%、賃貸所得および帳簿のない非商業利益の20%)および家族手当を差し引いた後の純所得
- 上限:TND 5,000/年 ≈ $1,660
IRPPは、チュニジアに通常居住するすべての個人に課され、TND 5,000 (≈ $1,660)までは0%、その後15%、25%、30%、33%、36%、38%、TND 70,000 (≈ $23,300)を超える部分は40%という累進税率表が適用されます(2025年財政法、2025年1月1日から実現した所得)。源泉地国で課税されていない国外源泉所得は課税対象で、チュニジアに送金された国外年金には80%の控除があります。非居住者は、チュニジア源泉所得のみに課税されます。
課税対象
定額控除(給与の10%で年間TND 2,000 (≈ $670)が上限、年金の25%、チュニジアに送金された国外からの年金および年金給付は80%、賃貸所得および帳簿のない非商業利益の20%)および家族手当を差し引いた後の純所得。純所得に対する税率表:TND 5,000 (≈ $1,660)までは0%、5,000.001から10,000までは15%、20,000までは25%、30,000までは30%、40,000までは33%、50,000までは36%、70,000までは38%、70,000超は40%。
適用対象
- 課税所得の区分には、源泉地国で課税されていない国外源泉所得(その他の所得の区分)が含まれます。
- チュニジアに送金された国外からの年金および年金給付は、80%の定額控除の対象となります。
適用除外
- 免除される項目には、外貨または兌換可能ディナールによる預金と証券の利子、およびチュニジア企業からの配当(年間TND 10,000 (≈ $3,330)まで)が含まれます。
- 非居住者は、チュニジア源泉所得のみに課税されます。
上限
- 年額TND 5,000 (≈ $1,660) · 0%区分の上限(最初のTND 5,000 (≈ $1,660))。
- 年額TND 10,000 (≈ $3,330) · 15%区分の上限(TND 5,000.001 (≈ $1,660)から10,000)、2026年に適用される2025年の税率表。
- 年額TND 20,000 (≈ $6,650) · 25%区分の上限(TND 10,000.001 (≈ $3,330)から20,000)。
- 年額TND 30,000 (≈ $9,980) · 30%区分の上限(TND 20,000.001 (≈ $6,650)から30,000)。
- 年額TND 40,000 (≈ $13,300) · 33%区分の上限(TND 30,000.001 (≈ $9,980)から40,000)。
- 年額TND 50,000 (≈ $16,600) · 36%区分の上限(TND 40,000.001 (≈ $13,300)から50,000)。
- 年額TND 70,000 (≈ $23,300) · 38%区分の上限(TND 50,000.001 (≈ $16,600)から70,000)。TND 70,000 (≈ $23,300)を超える所得は40%で課税されます。
- 年額TND 10,000 (≈ $3,330) · チュニジア企業からの年間配当は、この金額まで免除されます。
税務上の居住
IRPPは、チュニジアに通常居住する(résidence habituelle)個人に適用されます。非居住者は、チュニジア源泉所得に課税されます。
その他の税
VATは一般税率18%、軽減税率は6%と12%です。法人税、登録税・印紙税、地方税は別に存在します。年間売上高TND 100,000 (≈ $33,300)までの小規模個人事業向けの定額制度:TND 10,000 (≈ $3,330)までは年間TND 75 (≈ $25)または150、それ以外は売上高の3%。個人の所得に対するcontribution sociale de solidaritéは、2026年財政法(第87条)により、2026年までに申告期限が到来する申告について延長されました。2026年財政法(第56条)は、年金控除を25%から、2027年に30%、2028年に40%、2029年に50%に引き上げます。毎年の富裕税(impôt sur la fortune)は、2026年財政法第88条から適用され、純資産がTND 3百万 (≈ $998,000)からTND 5百万 (≈ $1,660,000)の部分に0.5%、TND 5百万 (≈ $1,660,000)を超える部分に1%で、毎年1月1日に納期が到来します。対象は、誰にとってもチュニジア国内の資産、税務上の居住者にとってはチュニジア国内と国外の資産で、主たる住居、事業に使用される資産、12馬力以下(課税馬力)の車両、銀行または郵便局への預金は除かれます。
に公的情報源で確認変更履歴
特別制度
チュニジア:チュニジアに送金された国外年金に対する80%の定額控除
税の軽減
詳細
- 課税対象:チュニジアに送金された国外からの年金または年金給付の総額
チュニジアに送金された国外からの年金および年金給付は、IRPPの純所得の算出にあたり80%の定額控除を受けます(その他の年金は25%)。残りの20%はIRPPの税率表で課税されます。
課税対象
チュニジアに送金された国外からの年金または年金給付の総額。80%の定額控除後の純課税所得は、IRPPの税率表で課税されます(TND 5,000 (≈ $1,660)までは0%、その後15%、25%、30%、33%、36%、38%、TND 70,000 (≈ $23,300)を超える部分は40%)。
適用対象
- チュニジアに通常居住し、チュニジアに送金される国外からの年金または終身年金を受け取る個人。
適用除外
- その他の年金には25%の定額控除があります。源泉地で課税されていないその他の国外源泉所得は、その他の所得の区分で課税されます。
税務上の居住
IRPPは、チュニジアに通常居住する個人に適用されます。
その他の税
VATおよびその他の税については、通常の背景に関する記録を参照してください。
に公的情報源で確認、一部は部分的に確認変更履歴
に公的情報源で確認変更履歴
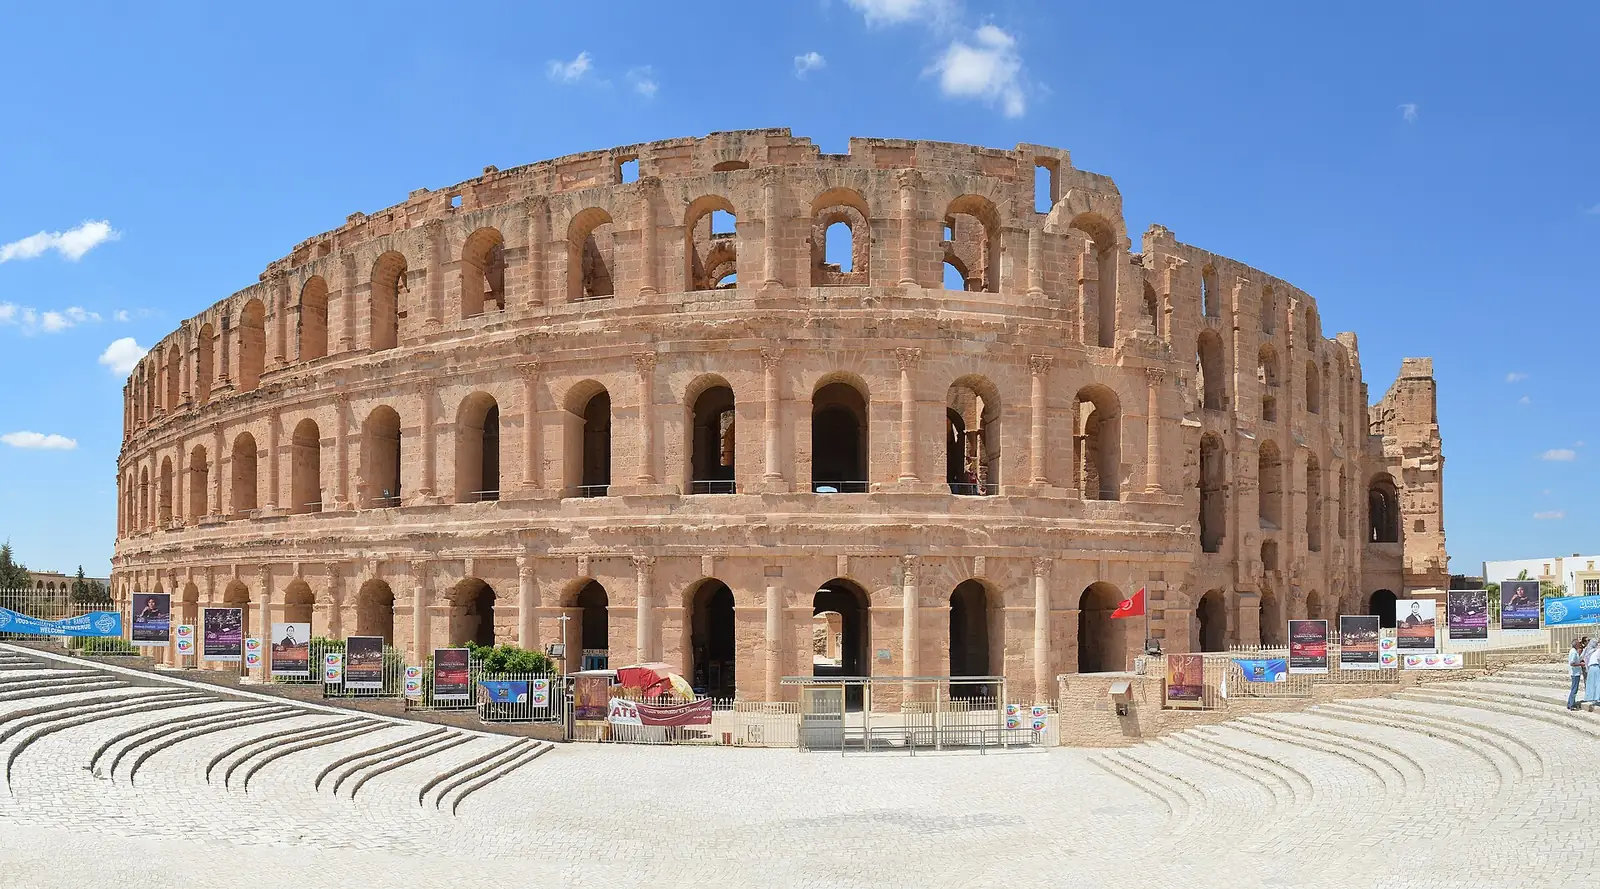
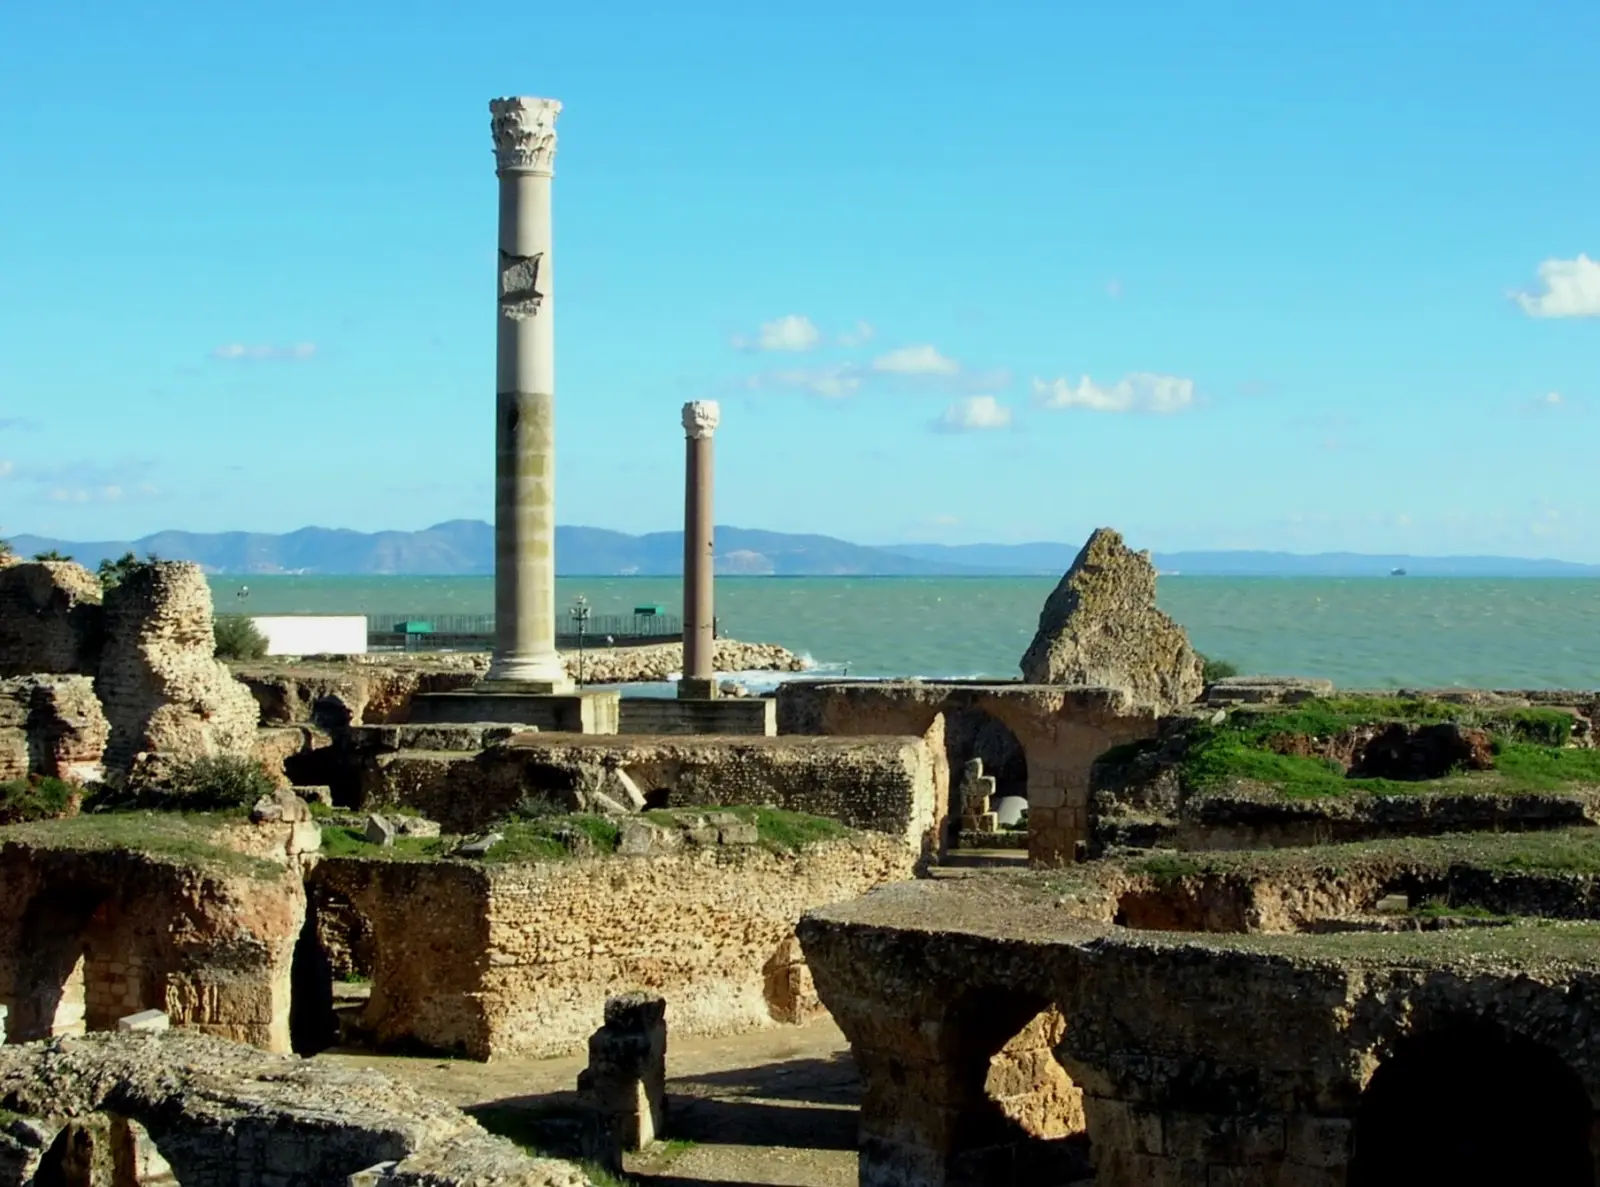
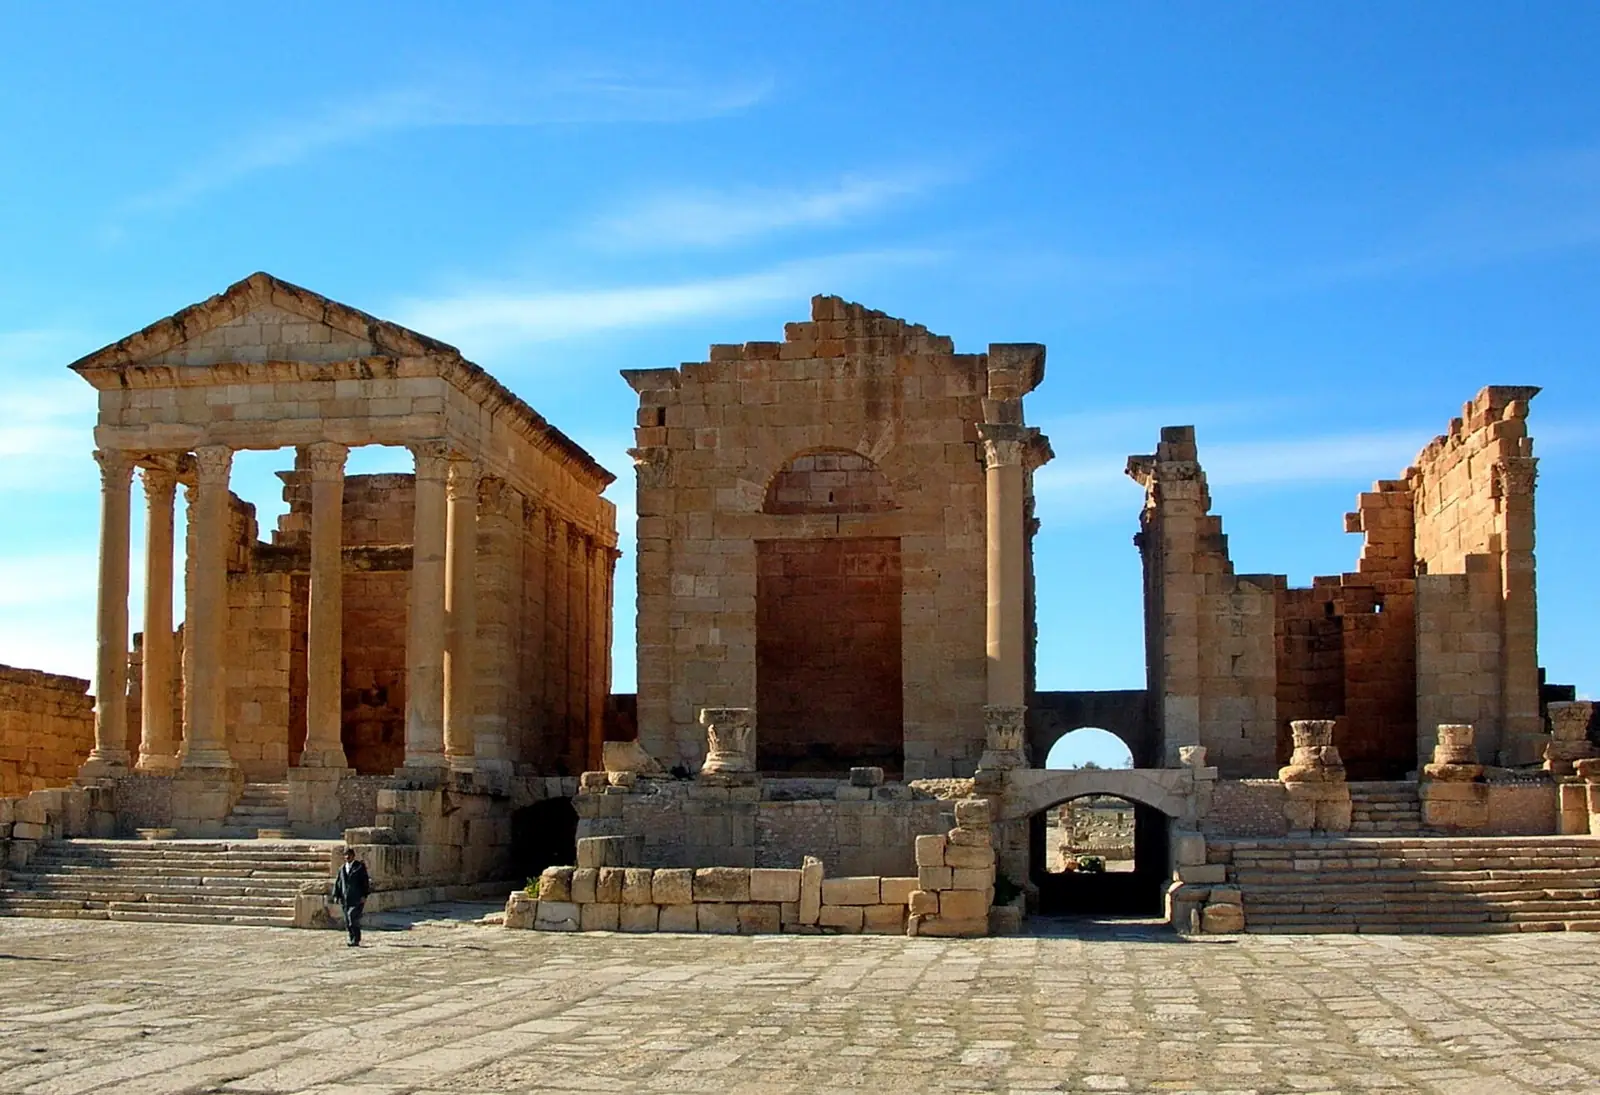
写真で見るチュニジア
チュニジア到着後の最初の手続き
- チュニジアに合法的に入国し、入国、滞在、就労に関する規則を守っていることを確認してください。
- 賃貸契約書や不動産権利証書など、宿泊先の証明を手配してください。
- 就労する場合は、ビザ付きの雇用契約書、または就労契約ビザ要件の対象外であることの証明書を取得してください。
- 退職者の場合は、年金またはその他の収入源の定期的かつ継続的な送金の証明書を準備してください。
- 申請は国家治安部門に提出してください。書類が揃っていれば、記載された最長期間内に処理されます。
よくある質問
チュニジアの居住権にはいくら投資が必要ですか?
チュニジアには投資家ルートが1件あります。 投資家居住カードです。
預貯金や年金でチュニジアに退職・居住できますか?
チュニジアにはリタイア・支払いで滞在するルートが1件あります。 退職者居住カードです。
チュニジアは外国人にどんな就労ビザを出していますか?
チュニジアには就労ビザが1件あります。 就労居住カードです。
チュニジアの留学ビザはどう取得しますか?
チュニジアには留学ビザが1件あります。 学生居住カードです。
チュニジアで配偶者やパートナーのもとに移れますか?
はい。チュニジアには配偶者ビザが1件あります。 国民の配偶者です。
比較する
≈ USDの額は概算です。ExchangeRate-APIの日次参考レート(2026年10月12日付)を使用し、サイト更新時に更新します。
チュニジアについてAIに質問 AI
AIアシスタントが、このページの公開記録をもとに回答し、出典を示します。個人の資格を判断することはできません。個人情報は入力しないでください。